
Agricultura
Seguro rural tem impasse fiscal e tentativa de destravar cobertura
Agricultura
O Projeto de Lei nº 2.951/2024, que reformula o modelo de Seguro Rural no país, deve ser analisado pelo plenário da Câmara dos Deputados na próxima semana. A expectativa de integrantes da Frente Parlamentar da Agropecuária (FPA) é que a votação ocorra na terça-feira, 24, mesmo em sessão não presencial.
A articulação para levar o tema à pauta é conduzida pelo vice-presidente da bancada, Arnaldo Jardim. Segundo ele, o relatório está em fase final de ajustes e deve incorporar contribuições de entidades do setor ao longo dos próximos dias, com o objetivo de consolidar um texto capaz de ser aprovado sem necessidade de retorno ao Senado.
A proposta, apresentada pela senadora Tereza Cristina, altera três legislações em vigor e busca ampliar a eficiência dos instrumentos de gestão de risco no campo. O seguro rural é considerado peça central nesse processo, ao reduzir a exposição do produtor a perdas climáticas e facilitar o acesso ao crédito.
Entre os principais pontos em discussão está a possibilidade de utilização do seguro como garantia em operações financeiras. A medida tende a ampliar o uso do instrumento pelo mercado, mas sem criar obrigatoriedade para sua contratação, preservando a flexibilidade na tomada de crédito.
Outro eixo da proposta prevê a transferência da gestão do Fundo de Catástrofe para o Ministério da Fazenda, retirando essa atribuição do Ministério da Agricultura e Pecuária. A mudança busca aproximar o fundo da política econômica e de crédito, em linha com outros mecanismos federais de apoio ao setor.
O texto também contempla incentivos fiscais diferenciados para cooperativas que optarem por aportar recursos no fundo, com a intenção de ampliar a participação privada no financiamento do seguro rural.
Nos bastidores, a principal preocupação da relatoria é evitar alterações de mérito que obriguem o retorno do projeto ao Senado. Por isso, as mudanças previstas são essencialmente redacionais, voltadas a dar maior segurança jurídica à proposta após eventual aprovação.
Um dos pontos mais sensíveis envolve o Programa de Subvenção ao Prêmio do Seguro Rural (PSR). Parte do setor defende que os recursos destinados ao programa sejam classificados como despesa obrigatória, o que reduziria o risco de contingenciamento ao longo do ano. A avaliação técnica da Câmara, no entanto, indica que essa mudança pode ser interpretada como ampliação de gasto público.
Diante disso, a alternativa em discussão é enquadrar o PSR como operação oficial de crédito sob responsabilidade do Ministério da Fazenda, modelo semelhante ao do Programa de Garantia da Atividade Agropecuária (Proagro). A solução busca preservar a previsibilidade dos recursos sem alterar sua natureza orçamentária.
A limitação orçamentária tem sido um dos principais entraves à expansão do seguro rural no país. Em 2025, dos R$ 1,06 bilhão autorizados para o programa, pouco mais da metade foi efetivamente executada, com o restante bloqueado ao longo do exercício.
O efeito desse cenário aparece na cobertura do seguro. Dados da Confederação Nacional das Seguradoras (CNSeg) indicam que o Brasil encerrou o último ano com 3,2 milhões de hectares segurados, o equivalente a 3,27% da área plantada — o menor nível desde 2015.
A votação do projeto é acompanhada de perto por produtores, seguradoras e instituições financeiras, que veem na proposta uma tentativa de dar maior previsibilidade ao sistema e ampliar o alcance do seguro rural em um ambiente de crescente risco climático.
Fonte: Pensar Agro

Agricultura
Produtor tem até 12 de novembro para buscar alívio na dívida rural
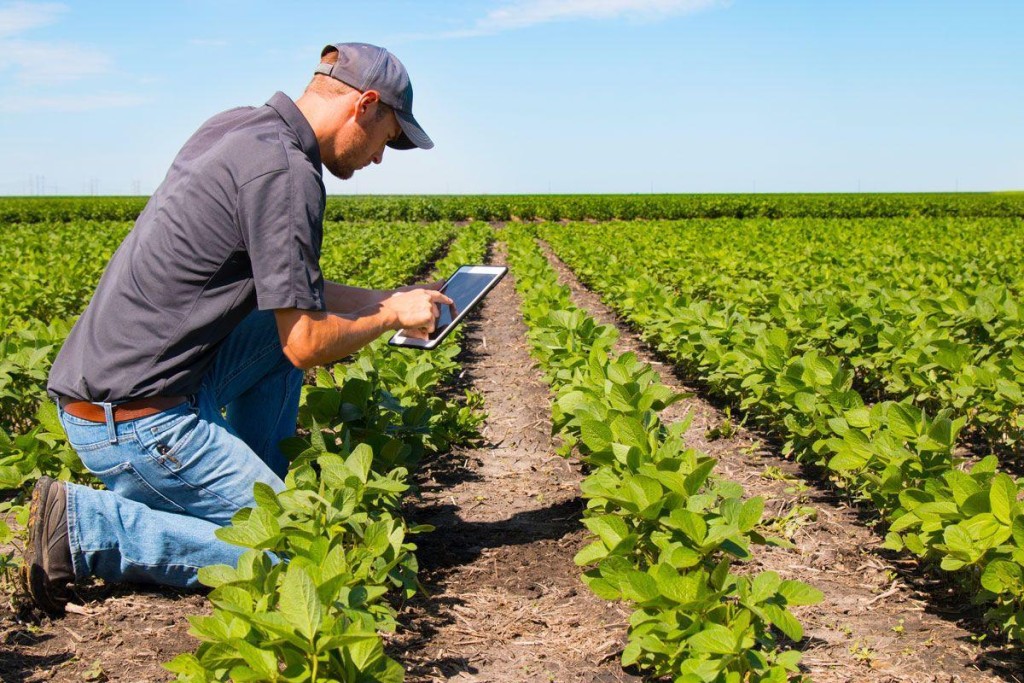
Produtores que acumularam dívidas após perdas de safra têm até 12 de novembro para contratar novas operações destinadas a reorganizar esses pagamentos, com prazos que chegam a dez anos. A possibilidade alcança agricultores de diferentes portes e cooperativas, mas exige comprovação das perdas, enquadramento dos contratos e capacidade de pagar a nova obrigação.
As condições estão previstas na Medida Provisória (MP) nº 1.376/2026, publicada em julho. O mecanismo permite contratar crédito para liquidar ou amortizar dívidas anteriores. Não se trata de perdão dos débitos: o produtor troca compromissos existentes por uma operação com novas condições de pagamento.
A dimensão da procura aparece no balanço apresentado pelo Banco do Brasil, que estima superar R$ 20 bilhões em renegociações até o encerramento do prazo. Cerca de 13 mil clientes foram identificados pela instituição como potencialmente elegíveis, o que ainda não significa aprovação.
Segundo o banco, R$ 9,8 bilhões passaram pela pré-análise e estão aptos a avançar para contratação. Outros R$ 6,1 bilhões correspondem a propostas em avaliação inicial nas agências. Os R$ 15,9 bilhões somados estão, portanto, em diferentes etapas de análise e não devem ser apresentados como dívidas já renegociadas.
O acesso às condições especiais depende da situação de cada produtor. Entre as exigências estão perdas comprovadas em pelo menos duas safras entre 2019 e 2025, com redução mínima de 30% da renda bruta agropecuária esperada. Os prejuízos podem decorrer de eventos climáticos ou de queda brusca dos preços de comercialização, conforme os critérios da medida.
O prazo de dez anos é reservado às situações mais graves: perdas de pelo menos 40% em três ou mais safras. Na regra geral, o pagamento pode ser distribuído em até oito anos. As taxas variam conforme o enquadramento e a gravidade das perdas.
Há previsão de dois anos de carência para começar a pagar o principal, mas isso não significa dois anos sem desembolso. Nas condições divulgadas pelo Ministério da Agricultura e Pecuária (Mapa), os juros devem ser pagos durante esse período. Essa despesa precisa entrar na conta de quem busca fôlego para continuar produzindo.
Também há limites para as dívidas abrangidas. A medida contempla determinadas operações contratadas até 31 de dezembro de 2025, com atrasos no período estabelecido, além de contratos anteriormente prorrogados ou renegociados que atendam às condições exigidas. Estar endividado, isoladamente, não assegura o acesso.
Para o produtor, a etapa decisiva é demonstrar o vínculo entre as perdas e a dificuldade de pagamento. Contratos, comprovantes, registros de produção e documentação técnica precisam permitir a avaliação da situação. A relação exata de documentos deve ser solicitada à instituição financeira responsável pela operação.
O novo prazo também precisa caber na receita futura da propriedade. Alongar a dívida reduz a concentração dos vencimentos, mas mantém compromissos que serão pagos com as próximas safras. Por isso, a proposta deve ser examinada junto com os custos do novo plantio, outras parcelas e as garantias exigidas.
O atendimento não se restringe ao Banco do Brasil. Outras instituições, como o Banco do Nordeste, também divulgaram condições para operações vinculadas à medida. O produtor deve procurar seu agente financeiro com antecedência: 12 de novembro é o prazo informado para contratar, e não apenas para iniciar a entrega dos documentos.
Fonte: Pensar Agro

Isabelle Nogueira visita obra de mansão e coloca primeiro tijolo em construção

Prefeitura fiscaliza oficinas no Pedra 90 e orienta retirada de veículos das calçadas

Previsão de superávit no Orçamento de 2027 está mantida, diz Durigan

Prefeitura de Cuiabá entrega USF Doutor Fábio nesta sexta-feira (23)

Prefeitura de Cuiabá cede veículos e motoristas ao TRE para garantir transporte de eleitores com deficiência

Prefeitura esclarece que não houve corte de recursos para famílias atípicas em Várzea Grande
A Prefeitura de Várzea Grande, por meio da Secretaria Municipal de Assistência Social, esclarece que não houve corte de recursos...

Wilson Santos propõe nome de ex-governador para ponte ferroviária sobre o rio Vermelho
O deputado estadual Wilson Santos (PSD) apresentou, na tribuna da Assembleia Legislativa de Mato Grosso (ALMT), na quarta-feira (21), o...

Gaeco investiga denúncia de que Tião da Zaeli teria financiado eleição de Wanderley em VG
O ex-vice-prefeito de Várzea Grande Tião da Zaeli é citado em uma denúncia encaminhada ao Grupo de Atuação Especial contra...

USF Cabo Michel une atendimento em saúde, acolhimento e diversão em ação para crianças
Uma tarde de cuidado, carinho e diversão marcou a programação especial do mês das crianças na Unidade de Saúde da...

Bruno Rios registra boletim contra Wanderley e afirma que não responderá por atos do presidente
O vereador Bruno Rios (PL) registrou um boletim de ocorrência contra o presidente da Câmara Municipal de Várzea Grande, Wanderley...

MPT investiga padaria em Cuiabá após denúncia de pressão para voto em Flávio Bolsonaro
MPT investiga padaria em Cuiabá após denúncia de pressão para voto em Flávio Bolsonaro COMENTE ABAIXO:

Palmeiras vence o Fluminense nos pênaltis e disputa a 8ª final de Libertadores
O Palmeiras está na final da Copa Libertadores pela oitava vez em sua história. Nesta quarta-feira (21.10), o time comandado...

Galo leva 2 a 0 do City Torque, mas garante vaga na final da Sul-Americana contra o Boca
O Atlético-MG está na final da Copa Sul-Americana. Nesta quarta-feira (21.10), o time mineiro foi derrotado por 2 a 0...

Boca elimina o Vasco em pleno Maracanã e vai à final da Sul-Americana
O Boca Juniors venceu o Vasco da Gama por 3 a 1 na noite desta terça-feira (20.10), no Maracanã, em...
Isabelle Nogueira visita obra de mansão e coloca primeiro tijolo em construção
A Ex-BBB Isabelle Nogueira, usou as redes sociais para mostrar como está o andamento da construção de sua mansão, batizada...

Aline Campos mostra bastidores de ‘Os Farofeiros 3’ e truque com tatuagens
A atriz Aline Campos usou as redes sociais para dar um spoiler de “Os Farofeiros 3” e mostrar detalhes dos...
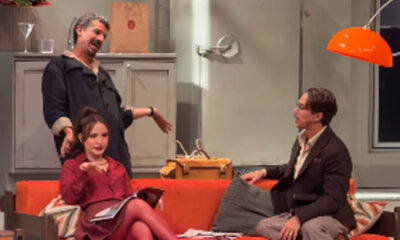

Larissa Manoela mostra bastidores de peça e detalhes da preparação para sessão dupla
Larissa Manoela usou as redes sociais para compartilhar um pouco da rotina nos bastidores da peça Descalços no Parque. Em...
-
 Polícia2 dias atrás
OPERAÇÃO DO GAECO: 15 vereadores de Cuiabá e Várzea Grande são investigados por suspeita de corrupção e compra de votos
-
 Cidades7 dias atrás
Governo apresenta balanço de metas e investimentos na Assembleia Legislativa
-
 Opinião5 dias atrás
Eu acredito que Cuiabá pode ser muito maior do que é hoje
-
 Cidades7 dias atrás
Ação da Prefeitura libera calçadas e recebe aprovação de moradores em Cuiabá
-
 Polícia6 dias atrás
Pivetta estuda extinguir secretarias e reorganizar estrutura do Governo de MT
-
Política2 dias atrás
Tião da Zaeli defende Coronel Assis para disputar Prefeitura de Várzea Grande
-
 Mato Grosso6 dias atrás
Webinar reunirá especialistas para debater IA e segurança jurídica
-
 Polícia2 dias atrás
Wanderley classifica operação do Gaeco como “muito estranha” e nega apreensão em escritório