
Agricultura
Mudança no ITR pode impedir cobrança sobre terras invadidas e limitar avaliações abusivas
Agricultura
A falta de critérios uniformes para definir quanto vale a terra nua, as dificuldades para contestar avaliações feitas pelos municípios e a cobrança sobre propriedades invadidas estão no centro de uma proposta que pode mudar o Imposto sobre a Propriedade Territorial Rural (ITR). O Projeto de Lei 1.648/2024 está pronto para votação na Comissão de Assuntos Econômicos (CAE) do Senado.
O ITR é um tributo federal declarado anualmente pelo proprietário rural. Embora pertença à União, sua fiscalização e cobrança podem ser transferidas aos municípios por convênio. A base do cálculo é o Valor da Terra Nua (VTN), que deve considerar o imóvel sem construções, instalações, culturas, pastagens cultivadas e outros investimentos feitos pelo produtor.
Na prática, porém, entidades do agronegócio relatam diferenças expressivas entre os valores declarados pelos produtores e as referências utilizadas por alguns municípios. Um dos principais problemas é a dificuldade de acesso aos levantamentos e à metodologia que justificam o VTN adotado pelo poder público. Quando a declaração é revista, o produtor pode receber a cobrança da diferença acrescida de juros e multa.
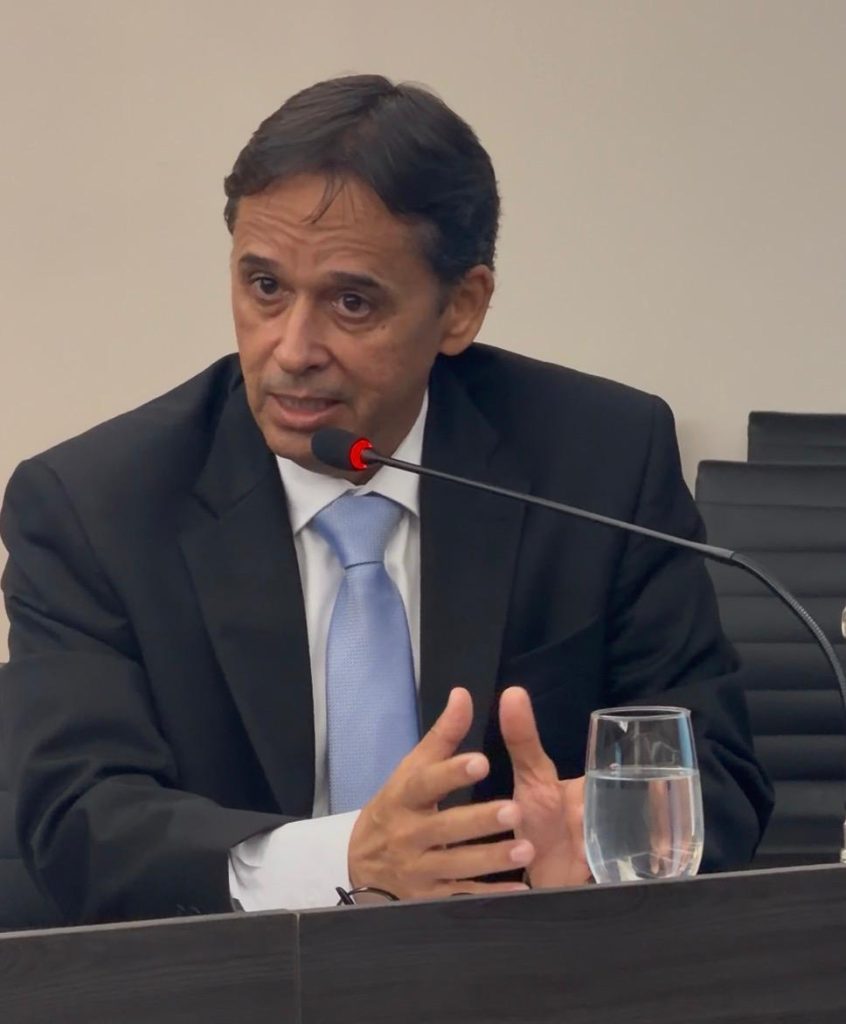 “Não se discute a obrigação de pagar o imposto. O que o produtor pede é transparência para saber como aquele valor foi calculado. Quando a metodologia não é apresentada, ele não consegue verificar se o VTN corresponde à realidade da região nem exercer plenamente seu direito de defesa”, afirma o presidente do Instituto do Agronegócio (IA), Isan Rezende (foto).
O projeto determina que a apuração considere fatores como aptidão agrícola, localização e dimensão do imóvel, além de levantamentos realizados pelas secretarias estaduais e municipais de Agricultura. O relatório em análise também permite ao contribuinte apresentar um contralaudo técnico quando discordar da tabela do Sistema de Preços de Terra da Receita Federal. Esse documento teria validade de cinco anos.
Na avaliação da Frente Parlamentar da Agropecuária (FPA) e de entidades do setor, a mudança é necessária porque o ITR tem função principalmente regulatória: suas alíquotas aumentam conforme o tamanho da propriedade e diminuem de acordo com o grau de utilização. O objetivo original é desestimular terras improdutivas, e não ampliar a arrecadação mediante a valorização artificial da base de cálculo.
“O Valor da Terra Nua não pode incorporar, ainda que indiretamente, o resultado dos investimentos realizados na propriedade. Correção do solo, formação de pastagem, estradas, cercas e estruturas produtivas representam capital aplicado pelo produtor e não devem inflar o valor usado na cobrança do ITR”, diz Rezende.
Outro ponto do projeto afasta a incidência do imposto sobre imóveis invadidos quando o proprietário perde a possibilidade de explorar economicamente a área. Pelo relatório atual, a invasão deverá ser comprovada por boletim de ocorrência e comunicada à administração tributária. A retomada da posse também deverá ser informada.
Para os representantes do setor, cobrar o imposto nesse período significa exigir o pagamento de alguém que, embora continue proprietário formal, perdeu a disponibilidade econômica da terra. Representantes municipais defendem, no entanto, critérios adicionais de comprovação para evitar declarações indevidas.
“Não é razoável cobrar de um produtor como se a terra estivesse disponível e gerando renda quando ele está impedido de entrar, plantar ou criar animais naquela área. A regra precisa reconhecer essa realidade, com formas objetivas de comprovação que protejam o proprietário e também evitem fraudes”, afirma o presidente do IA.
A versão inicial da proposta também pretendia usar a área efetivamente aproveitável, em vez da área total do imóvel, para definir a faixa de alíquota. O relatório apresentado na CAE retirou essa mudança por considerar que ela poderia reduzir a arrecadação sem a necessária estimativa de impacto fiscal. Assim, a tendência é que a tabela continue considerando a área total, embora áreas protegidas permaneçam excluídas da base tributável e do cálculo do grau de utilização.
O texto ainda prevê que os municípios deem prioridade à aplicação da receita do ITR em estradas vicinais, eletrificação, conectividade e outras melhorias no meio rural. A obrigatoriedade foi substituída por uma orientação de aplicação prioritária, diante do questionamento de que a Constituição restringe a vinculação das receitas de impostos.
A proposta já recebeu parecer favorável na Comissão de Agricultura e aguarda votação terminativa na CAE. Se aprovada e não houver recurso para análise pelo plenário do Senado, seguirá para a Câmara dos Deputados. O texto e o andamento podem ser consultados na página do PL 1.648/2024
Fonte: Pensar Agro

Agricultura
Produtor tem até 12 de novembro para buscar alívio na dívida rural
Produtores que acumularam dívidas após perdas de safra têm até 12 de novembro para contratar novas operações destinadas a reorganizar esses pagamentos, com prazos que chegam a dez anos. A possibilidade alcança agricultores de diferentes portes e cooperativas, mas exige comprovação das perdas, enquadramento dos contratos e capacidade de pagar a nova obrigação.
As condições estão previstas na Medida Provisória (MP) nº 1.376/2026, publicada em julho. O mecanismo permite contratar crédito para liquidar ou amortizar dívidas anteriores. Não se trata de perdão dos débitos: o produtor troca compromissos existentes por uma operação com novas condições de pagamento.
A dimensão da procura aparece no balanço apresentado pelo Banco do Brasil, que estima superar R$ 20 bilhões em renegociações até o encerramento do prazo. Cerca de 13 mil clientes foram identificados pela instituição como potencialmente elegíveis, o que ainda não significa aprovação.
Segundo o banco, R$ 9,8 bilhões passaram pela pré-análise e estão aptos a avançar para contratação. Outros R$ 6,1 bilhões correspondem a propostas em avaliação inicial nas agências. Os R$ 15,9 bilhões somados estão, portanto, em diferentes etapas de análise e não devem ser apresentados como dívidas já renegociadas.
O acesso às condições especiais depende da situação de cada produtor. Entre as exigências estão perdas comprovadas em pelo menos duas safras entre 2019 e 2025, com redução mínima de 30% da renda bruta agropecuária esperada. Os prejuízos podem decorrer de eventos climáticos ou de queda brusca dos preços de comercialização, conforme os critérios da medida.
O prazo de dez anos é reservado às situações mais graves: perdas de pelo menos 40% em três ou mais safras. Na regra geral, o pagamento pode ser distribuído em até oito anos. As taxas variam conforme o enquadramento e a gravidade das perdas.
Há previsão de dois anos de carência para começar a pagar o principal, mas isso não significa dois anos sem desembolso. Nas condições divulgadas pelo Ministério da Agricultura e Pecuária (Mapa), os juros devem ser pagos durante esse período. Essa despesa precisa entrar na conta de quem busca fôlego para continuar produzindo.
Também há limites para as dívidas abrangidas. A medida contempla determinadas operações contratadas até 31 de dezembro de 2025, com atrasos no período estabelecido, além de contratos anteriormente prorrogados ou renegociados que atendam às condições exigidas. Estar endividado, isoladamente, não assegura o acesso.
Para o produtor, a etapa decisiva é demonstrar o vínculo entre as perdas e a dificuldade de pagamento. Contratos, comprovantes, registros de produção e documentação técnica precisam permitir a avaliação da situação. A relação exata de documentos deve ser solicitada à instituição financeira responsável pela operação.
O novo prazo também precisa caber na receita futura da propriedade. Alongar a dívida reduz a concentração dos vencimentos, mas mantém compromissos que serão pagos com as próximas safras. Por isso, a proposta deve ser examinada junto com os custos do novo plantio, outras parcelas e as garantias exigidas.
O atendimento não se restringe ao Banco do Brasil. Outras instituições, como o Banco do Nordeste, também divulgaram condições para operações vinculadas à medida. O produtor deve procurar seu agente financeiro com antecedência: 12 de novembro é o prazo informado para contratar, e não apenas para iniciar a entrega dos documentos.
Fonte: Pensar Agro

Assembleia Legislativa instala Câmara Setorial para ampliar atendimento às pessoas com obesidade

Saiba como uma ideia pode se transformar em lei

Flamengo perde nos pênaltis e está eliminado da Libertadores

Portaria convoca instituições financeiras para 3ª fase do Desenrola

Prefeitura retira 360 toneladas de lixo descartado irregularmente na Cohab Primavera
Assembleia Legislativa instala Câmara Setorial para ampliar atendimento às pessoas com obesidade
A Assembleia Legislativa de Mato Grosso (ALMT) instalou, nesta quinta-feira (22), a Câmara Setorial Temática (CST) de Atenção à Obesidade...
Saiba como uma ideia pode se transformar em lei
O povo mato-grossense pode exercer diretamente o poder político por meio da iniciativa popular no processo legislativo. Na prática, isso...
Prefeitura retira 360 toneladas de lixo descartado irregularmente na Cohab Primavera
A Prefeitura de Várzea Grande realizou, nesta quarta-feira (21.10), uma operação de limpeza e retirada de resíduos na região da...

Alunos de EMEB trabalham gênero textual e matemática em prática divertida com receita de biscoitos
Alunos da EMEB Joaquim da Cruz Coelho, do bairro Serra Dourada, experimentaram uma maneira diferente, divertida e criativa de trabalhar...

USF Cabo Michel une atendimento em saúde, acolhimento e diversão em ação para crianças
Uma tarde de cuidado, carinho e diversão marcou a programação especial do mês das crianças na Unidade de Saúde da...

Bruno Rios registra boletim contra Wanderley e afirma que não responderá por atos do presidente
O vereador Bruno Rios (PL) registrou um boletim de ocorrência contra o presidente da Câmara Municipal de Várzea Grande, Wanderley...
Flamengo perde nos pênaltis e está eliminado da Libertadores
O Flamengo está fora da Copa Libertadores. Nesta quinta-feira (22.10), o Rubro-Negro empatou em 0 a 0 com o Estudiantes...

Palmeiras vence o Fluminense nos pênaltis e disputa a 8ª final de Libertadores
O Palmeiras está na final da Copa Libertadores pela oitava vez em sua história. Nesta quarta-feira (21.10), o time comandado...

Galo leva 2 a 0 do City Torque, mas garante vaga na final da Sul-Americana contra o Boca
O Atlético-MG está na final da Copa Sul-Americana. Nesta quarta-feira (21.10), o time mineiro foi derrotado por 2 a 0...

Isabelle Nogueira visita obra de mansão e coloca primeiro tijolo em construção
A Ex-BBB Isabelle Nogueira, usou as redes sociais para mostrar como está o andamento da construção de sua mansão, batizada...

Aline Campos mostra bastidores de ‘Os Farofeiros 3’ e truque com tatuagens
A atriz Aline Campos usou as redes sociais para dar um spoiler de “Os Farofeiros 3” e mostrar detalhes dos...

Larissa Manoela mostra bastidores de peça e detalhes da preparação para sessão dupla
Larissa Manoela usou as redes sociais para compartilhar um pouco da rotina nos bastidores da peça Descalços no Parque. Em...
-
 Polícia3 dias atrás
OPERAÇÃO DO GAECO: 15 vereadores de Cuiabá e Várzea Grande são investigados por suspeita de corrupção e compra de votos
-
 Opinião5 dias atrás
Eu acredito que Cuiabá pode ser muito maior do que é hoje
-
 Polícia7 dias atrás
Pivetta estuda extinguir secretarias e reorganizar estrutura do Governo de MT
-
 Política2 dias atrás
Flávia Moretti veta passe livre para autistas e pessoas com fibromialgia em Várzea Grande
-
 Política3 dias atrás
Tião da Zaeli defende Coronel Assis para disputar Prefeitura de Várzea Grande
-
 Polícia3 dias atrás
Wanderley classifica operação do Gaeco como “muito estranha” e nega apreensão em escritório
-
 Mato Grosso6 dias atrás
Webinar reunirá especialistas para debater IA e segurança jurídica
-
 Economia6 dias atrás
Anac estabelece regras mais restritivas para aviação em Congonhas (SP)