


Agricultura
Saiu o acordo: MP dá até dez anos para produtor renegociar dívidas rurais
Agricultura

Produtores rurais que acumularam perdas desde 2019 terão até dez anos para reorganizar financiamentos bancários, com juros anuais entre 5% e 12%. As condições constam da Medida Provisória 1.376/2026, publicada pelo governo federal nesta quarta-feira (15.07), após exaustivas negociações com a Frente Parlamentar da Agropecuária (FPA).
A Medida Provisória 1.376/2026, que autoriza a criação de linhas de crédito para a renegociação de mais de R$ 100 bilhões em dívidas rurais alcança produtores e cooperativas afetados por perdas climáticas ou redução de renda entre 2019 e 2025, com juros de 5% a 12% ao ano e prazo de pagamento de até dez anos.
A estimativa do governo é de um custo anual de R$ 3,6 bilhões para o Tesouro Nacional, principalmente com a equalização das taxas de juros. A MP entrou em vigor com a publicação, mas ainda depende da regulamentação do Conselho Monetário Nacional (CMN) para que os bancos possam oferecer as novas linhas. O prazo para contratação será de até 120 dias após a publicação.
A renegociação não representa perdão das dívidas. O mecanismo permitirá que produtores contratem um novo financiamento para liquidar ou amortizar operações anteriores, substituindo débitos de curto prazo ou em atraso por contratos com prazos mais longos e taxas definidas conforme o porte do mutuário e a intensidade das perdas.
Poderão participar produtores rurais e cooperativas de produção que comprovarem prejuízos provocados por adversidades climáticas ou movimentos desfavoráveis de mercado. A comprovação dependerá de laudo elaborado por profissional habilitado. Diferentemente de programas anteriores, não será necessário que o município tenha decretado situação de emergência ou estado de calamidade pública.
A primeira faixa atenderá produtores que tenham registrado perdas em pelo menos duas safras entre 2019 e 2025 ou redução mínima de 30% da renda bruta agropecuária. Nessa modalidade, o prazo de pagamento será de oito anos, com até dois anos de carência. Não haverá exigência de entrada, mas os juros deverão ser pagos durante o período de carência.
As taxas serão de 6% ao ano para beneficiários do Programa Nacional de Fortalecimento da Agricultura Familiar (Pronaf), 9% para produtores enquadrados no Programa Nacional de Apoio ao Médio Produtor Rural (Pronamp) e 12% para os demais.
O limite inicial será de R$ 400 mil para agricultores familiares, com possibilidade de chegar a R$ 1 milhão; de R$ 2 milhões para médios produtores, podendo alcançar R$ 4 milhões; e de até R$ 4 milhões para os demais produtores. A ampliação dependerá das condições que serão definidas pelo CMN.
A segunda faixa será destinada aos casos mais graves, exclusivamente relacionados a eventos climáticos. O produtor terá de comprovar perdas em pelo menos três safras entre 2019 e 2025 e redução mínima de 40% da renda bruta esperada.
A MP considera eventos climáticos extremos situações como secas, estiagens, geadas, ondas de frio, granizo, chuvas intensas, enxurradas, alagamentos, inundações, vendavais e tornados.
Para esse grupo, o prazo total será de dez anos, também com até dois anos de carência e pagamento dos juros durante esse período. As taxas serão de 5% ao ano para o Pronaf, 8% para o Pronamp e 11% para os demais produtores.
Os limites serão de R$ 500 mil para agricultores familiares, com possibilidade de ampliação para R$ 1 milhão; de R$ 2,5 milhões para produtores do Pronamp, podendo chegar a R$ 4 milhões; e de até R$ 8 milhões para os demais.
Poderão ser incluídas operações de crédito rural que já tenham sido prorrogadas e que estavam em dia até 31 de maio de 2026, inclusive contratos alcançados pela Medida Provisória 1.314/2025. Também poderão ser renegociadas operações que ficaram inadimplentes entre 1º de janeiro de 2024 e 31 de maio de 2026.
Os bancos estão autorizados a prorrogar automaticamente por até 30 dias as parcelas de operações que estavam adimplentes em 14 de julho de 2026. A medida busca evitar que novos vencimentos levem produtores à inadimplência enquanto o CMN regulamenta as linhas e as instituições financeiras preparam os procedimentos de contratação.
As Cédulas de Produto Rural (CPRs) emitidas em favor de instituições financeiras também poderão ser renegociadas. Nesse caso, os bancos poderão substituir títulos inadimplentes por novas CPRs com prazo de até oito anos. As taxas serão livremente negociadas entre as partes.
A autorização não alcança, contudo, as dívidas privadas contraídas diretamente com revendas de insumos, fornecedores e empresas comercializadoras. Essa era uma das principais reivindicações dos produtores, especialmente nas regiões onde o financiamento das lavouras ocorre por meio de operações de troca ou contratos firmados fora do sistema bancário.
A MP também não prevê o recálculo dos débitos desde a contratação original. Produtores, sobretudo do Rio Grande do Sul, defendiam a revisão de operações que passaram de taxas controladas para juros livres durante sucessivas prorrogações. Esse mecanismo poderia reduzir o saldo devedor acumulado, mas ficou fora do texto publicado.
As instituições financeiras poderão oferecer uma terceira linha, com recursos e juros livres, aos produtores que comprovarem pelo menos duas perdas e redução de renda igual ou superior a 30%. A modalidade amplia o número de potenciais beneficiários, mas não estabelece taxas subsidiadas, deixando as condições sujeitas à negociação com os bancos.
Os recursos poderão vir das exigibilidades do crédito rural, dos depósitos à vista, da poupança rural e das Letras de Crédito do Agronegócio (LCAs). A MP também autoriza o uso de recursos equalizados pelo Tesouro, dos fundos constitucionais de financiamento do Norte (FNO), do Nordeste (FNE) e do Centro-Oeste (FCO), além de fontes livres das instituições financeiras.
O texto manteve a possibilidade jurídica de utilização do Fundo Social do Pré-Sal e de outros fundos supervisionados pelo Ministério da Fazenda. A intenção inicial, no entanto, é financiar as renegociações com as fontes tradicionais do crédito rural, controladas ou livres.
A utilização desses recursos para alongar dívidas antigas poderá reduzir a disponibilidade de dinheiro novo para custeio e investimento nos próximos anos. O governo argumenta que o alcance da medida precisou ser limitado para evitar que a renegociação comprometesse o funcionamento do crédito rural e a execução dos próximos Planos Safra.
A MP determina que a adesão à renegociação não poderá impedir o produtor ou a cooperativa de contratar novas operações de crédito rural. A contratação também não deverá, por si só, provocar a inclusão do beneficiário em cadastros restritivos. Na prática, a medida procura recuperar a capacidade de financiamento de produtores que hoje não conseguem acessar os recursos do Plano Safra por causa de débitos prorrogados ou vencidos.
Valores já pagos ou amortizados antes da publicação não poderão ser incluídos. Também ficam fora as parcelas cobertas por indenizações do Programa de Garantia da Atividade Agropecuária (Proagro) ou por apólices de seguro rural.
O texto orienta os bancos a reaproveitar as garantias apresentadas nos contratos anteriores e ajustá-las proporcionalmente ao saldo da nova operação. A regra procura evitar que toda a propriedade continue comprometida como garantia quando o valor renegociado representar apenas uma parte do patrimônio oferecido originalmente.
A MP também autoriza a União a participar de um fundo garantidor para o crédito rural, com aporte de até R$ 2 bilhões. Bancos, Estados e municípios poderão contribuir. O instrumento deverá funcionar como proteção adicional contra perdas provocadas por eventos climáticos, reduzir o risco das operações e, no médio prazo, ajudar a diminuir os juros cobrados dos produtores.
A Frente Parlamentar da Agropecuária (FPA) classificou a medida como o “acordo possível” após negociações com o Ministério da Fazenda e o presidente da Câmara, Hugo Motta (Republicanos-PB). Parte das regras foi baseada no Projeto de Lei 5.122/2023, defendido pela bancada ruralista como uma solução mais ampla para o endividamento do setor.
A senadora Tereza Cristina, vice-presidente da FPA no Senado, disse que a urgência estava ligada ao início do Plano Safra 2026/2027. Sem uma saída para os débitos acumulados, milhares de produtores permaneceriam impedidos de contratar custeio para a próxima temporada.
 Para o presidente do Instituto do Agronegócio (IA), Isan Rezende (foto), este acordo representa um avanço importante por oferecer uma saída imediata a produtores que perderam renda, acumularam parcelas e ficaram sem acesso ao crédito. “Não é a solução ideal para todo o endividamento do campo, mas cria condições para que muitas propriedades retomem o planejamento, financiem a próxima safra e continuem produzindo”, afirmou Isan.
“A Frente Parlamentar da Agropecuária teve papel decisivo ao manter o problema na agenda, dialogar com o governo e buscar um entendimento possível. É preciso reconhecer essa atuação. A FPA conseguiu transformar uma discussão que vinha se arrastando em uma medida concreta, com prazos mais longos, carência, tratamento para as CPRs e reaproveitamento das garantias”, acrescentou o presidente do IA.
“Os produtores, porém, ainda precisam de respostas para as dívidas contraídas com revendas, fornecedores e empresas comercializadoras, que ficaram fora da medida. Também preocupa o nível das taxas para algumas categorias. O campo não está pedindo perdão de dívida, mas condições compatíveis com a realidade de quem enfrentou sucessivas perdas climáticas e de mercado e quer continuar trabalhando e honrando seus compromissos”, acrescentou Rezende.
O presidente da FPA, deputado Pedro Lupion, em vídeo (veja abaixo) reconheceu que a medida ficou abaixo da proposta defendida pelo setor, mas afirmou que o acordo permite iniciar a recuperação financeira dos produtores. O projeto apoiado pela bancada previa juros de 4%, 6% e 8%, inferiores aos percentuais de 5% a 12% estabelecidos pela MP.
A medida agora precisa ser analisada pela Câmara e pelo Senado. O Congresso poderá manter, alterar ou rejeitar o texto. Enquanto isso, a efetiva abertura das renegociações dependerá das normas do CMN e da adesão das instituições financeiras às linhas autorizadas.
Fonte: Pensar Agro

Agricultura
Decisão que derrubou a cobrança do Funrural abre caminho para revisão de dívidas no campo
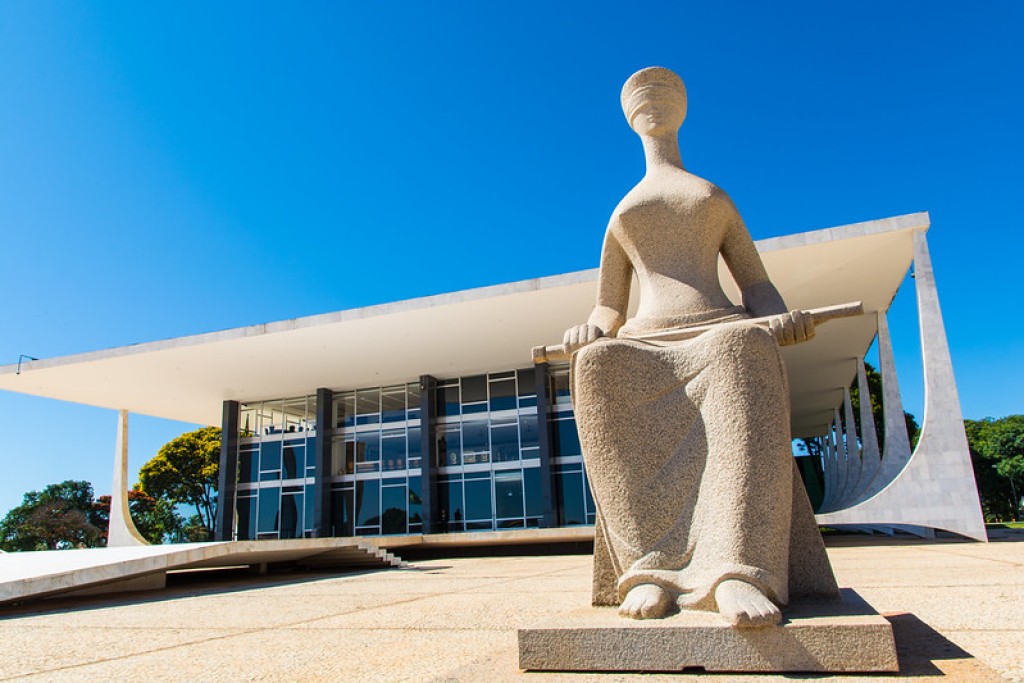
O Supremo Tribunal Federal (STF) declarou inconstitucional, nesta quinta-feira (15.10), a cobrança do Fundo de Assistência ao Trabalhador Rural (Funrural) sobre as vendas da produção de empregadores rurais pessoas físicas no período anterior a janeiro de 2018.
O julgamento dá a produtores e compradores, como frigoríficos, cooperativas e cerealistas, fundamento para contestar cobranças daquele período. O alcance sobre dívidas, parcelamentos e valores já pagos, porém, ainda precisa ser definido pelo tribunal.
A separação por data é decisiva para o bolso do produtor. A decisão trata de operações realizadas até 31 de dezembro de 2017. Para as vendas a partir de 1º de janeiro de 2018, o Supremo considerou válida a contribuição.
O Funrural é uma contribuição cobrada sobre a venda da produção agropecuária para ajudar a financiar a Previdência Social, responsável pelo pagamento de aposentadorias, pensões e outros benefícios dos trabalhadores. No caso do empregador rural, a contribuição sobre a comercialização substitui determinadas contribuições patronais calculadas sobre a folha de salários.
Na prática, a cobrança acompanha o valor vendido. Quando incide sobre a receita bruta, o cálculo considera o dinheiro recebido pela produção, antes de descontar despesas com sementes, adubos, ração, combustível e outros custos. Por isso, pode haver contribuição mesmo quando a atividade termina a safra sem lucro.
Em operações sujeitas à retenção, a empresa compradora desconta a contribuição do pagamento ao produtor e repassa o dinheiro ao Fisco. É o que ocorre, por exemplo, na compra de gado por um frigorífico. Essa obrigação de recolher em nome do fornecedor também estava em discussão no STF.
A ação foi apresentada pela Associação Brasileira de Frigoríficos (Abrafrigo). O questionamento envolvia a cobrança sobre a receita de produtores pessoas físicas que empregam trabalhadores. São eles e os compradores responsáveis pelo recolhimento que estão no centro do julgamento. Agricultores enquadrados como segurados especiais, que trabalham em regime de economia familiar, e produtores constituídos como pessoa jurídica têm regras próprias.
O tribunal entendeu que a legislação anterior a 2018 tinha falhas na criação da contribuição. Com a mudança na lei naquele ano, considerou superado o problema. Ao afastar a cobrança antiga, o Supremo também retirou, para o mesmo período, a responsabilidade dos compradores pelo recolhimento.
Para quem ainda enfrenta cobrança referente àquelas vendas, a decisão passa a ser um argumento para pedir a revisão do débito. Isso pode alcançar disputas na Receita Federal e na Justiça. Nos parcelamentos, será necessário identificar quanto do saldo corresponde ao período e à contribuição atingidos pelo julgamento.
Quem já pagou está em situação diferente: uma eventual recuperação depende das condições de cada caso, dos prazos legais e das regras que o STF ainda poderá estabelecer. O valor descontado na venda também precisa ser discriminado, porque pode reunir contribuições com destinos e fundamentos diferentes.
Essa definição ficou para uma próxima etapa. Os ministros deixaram para eventual recurso a discussão sobre a chamada modulação dos efeitos — as regras que estabelecem quais situações serão alcançadas e quais poderão ser preservadas. O benefício financeiro de cada produtor dependerá, portanto, da aplicação da decisão ao seu histórico de pagamentos e cobranças.
Nas vendas atuais, continuam valendo as regras de recolhimento. Segundo a Receita Federal, desde abril de 2026, na aquisição comum de produção de pessoa física sujeita à contribuição sobre a comercialização, as alíquotas são de 1,32% para a Previdência, 0,11% para riscos de acidentes e 0,2% para o Serviço Nacional de Aprendizagem Rural (Senar). A soma é de 1,63%, ou R$ 1.630 numa venda de R$ 100 mil sujeita integralmente a essas incidências. Há tratamento diferente para quem optou pela folha de salários e para operações com isenção.
Para avaliar o efeito do julgamento, o produtor precisa reunir notas de venda, comprovantes dos descontos, guias de pagamento e documentos de parcelamentos ou processos. Esse levantamento permite separar as operações anteriores a 2018 das posteriores e calcular o valor efetivamente em discussão.
Fonte: Pensar Agro

Prefeitura de Cuiabá planta 150 mudas de árvores no bairro Pedra 90

Cuiabá inaugura escultura de São João Paulo II nos 35 anos da visita do Papa

Leticia Spiller se declara ao filho Pedro Novaes em aniversário de 30 anos

Educação Especial Inclusiva reúne 150 profissionais para compartilhar práticas e planejar ações para 2027

Prefeitura retira cerca de 20 caminhões de resíduos do Córrego Abacaxi, no Bela Vista

Deputados debatem em audiência pública o PLDO/2027
A Assembleia Legislativa de Mato Grosso realiza, de segunda-feira (19) a quinta-feira (22), audiências públicas e reuniões para discutir as...

UFMT acionará Procuradoria contra Abilio após fala que associa universitários a drogas
A reitora da Universidade Federal de Mato Grosso (UFMT), Marluce Souza e Silva, anunciou que solicitará providências à Procuradoria-Geral Federal...

Fabinho Tardin não descarta candidatura à Prefeitura de Várzea Grande em 2028
O deputado estadual reeleito Fabinho Tardin (Podemos) admitiu que poderá disputar a Prefeitura de Várzea Grande nas eleições de 2028....

Dia Nacional da MPB resgata história de resistência e inovação da música brasileira
Seu navegador não tem suporte ao recurso de áudio. Baixar áudio O Brasil celebra, neste sábado, o Dia Nacional da...


Pivetta estuda extinguir secretarias e reorganizar estrutura do Governo de MT
O governador reeleito de Mato Grosso, Otaviano Pivetta (Republicanos), avalia promover mudanças na estrutura administrativa do Estado, incluindo a possibilidade...

CPI da Saúde questiona ex-secretário sobre R$ 1,1 bilhão em indenizatórios
A Comissão Parlamentar de Inquérito (CPI) da Saúde da Assembleia Legislativa de Mato Grosso (ALMT) ouviu nesta quarta-feira (14), o...

Mirassol vence o Inter e deixa o Colorado afundado no Z4
O Mirassol venceu o Internacional por 2 a 0, nesta sexta-feira (16.10), no Maião, em Mirassol (SP), pela 31ª rodada...

Flamengo empata com Estudiantes e decide vaga na final da Libertadores no Maracanã
O Flamengo deixou o campo nesta quinta-feira com um empate sem gols contra o Estudiantes de La Plata, no jogo...

Palmeiras vence o Fluminense e joga por empate para ir à final da Libertadores
O Palmeiras saiu do Maracanã com a vitória por 2 a 1 sobre o Fluminense, na noite desta quarta-feira, e...
Leticia Spiller se declara ao filho Pedro Novaes em aniversário de 30 anos
Leticia Spiller usou as redes sociais neste sábado (17) para comemorar uma data especial: o aniversário de 30 anos do...

Larissa Manoela celebra sucesso de peça e se declara a André Luiz Frambach: ‘Lotou’
Larissa Manoela usou as redes sociais para comemorar o sucesso da semana de estreia da peça Descalços no Parque, na...

Viviane Araújo mostra andamento da obra de sua nova mansão e faz revelação
Viviane Araújo usou as redes sociais para mostrar aos seguidores como está o andamento da obra de sua nova mansão....
-

 Esporte6 dias atrás
Flamengo vence o Fluminense e mantém a liderança no Brasileirão
-
 Esporte6 dias atrás
Palmeiras atropela o Corinthians por 4 a 1 no clássico
-

 Política4 dias atrás
ALMT tem agenda intensa de reuniões e audiências públicas
-
 Esporte5 dias atrás
Empate no 455º Gre-Nal: Grêmio e Internacional seguem na zona de rebaixamento
-
 Esporte7 dias atrás
Vasco fica no 0 a 0 com o Remo em São Januário e vê sequência de vitórias chegar ao fim
-
 Cidades6 dias atrás
Esporte nos bairros amplia acesso gratuito a futebol, capoeira e atividades físicas em Cuiabá
-
 Cidades2 dias atrás
Ação da Prefeitura libera calçadas e recebe aprovação de moradores em Cuiabá
-

 Cidades4 dias atrás
Prefeitura de Cuiabá reforça ações para melhorar a aprendizagem dos alunos da rede municipal