


Agricultura
Regularização ambiental vira critério de crédito e começa a redefinir o valor das propriedades
Agricultura

Durante décadas, o valor de uma propriedade rural no Brasil foi medido quase sempre pelos mesmos parâmetros: produtividade histórica, localização, logística e potencial de expansão. A fazenda era vista essencialmente como ativo produtivo. Nos últimos dois anos, porém, algo mudou — e não foi na lavoura, foi no papel.
O sistema financeiro, as tradings e até compradores privados passaram a incluir uma nova pergunta antes de qualquer negociação: a situação ambiental do imóvel está comprovadamente regular?
A mudança não veio de uma lei nova nem de um órgão fiscalizador mais duro. Ela nasceu do mercado. Bancos passaram a perceber que o maior risco de uma garantia rural não está mais apenas no preço das commodities ou no clima, mas na possibilidade de aquele ativo carregar passivos ambientais, sobreposições territoriais ou questionamentos jurídicos futuros. Em outras palavras, o risco deixou de ser apenas produtivo e passou a ser patrimonial.
Na prática, a regularização ambiental deixou de ser uma etapa burocrática do Cadastro Ambiental Rural — o CAR, registro eletrônico obrigatório que reúne informações ambientais das propriedades — para se tornar uma variável econômica. Hoje ela influencia três pontos decisivos: acesso ao crédito, velocidade da negociação e valor efetivo do imóvel.
Os números ajudam a entender a dimensão. Dados do Sistema Nacional do Cadastro Ambiental Rural (SICAR) indicam que aproximadamente 58% dos imóveis rurais apresentam algum tipo de inconsistência cadastral ou pendência ambiental. Isso não significa necessariamente ilegalidade, mas significa incerteza. E, para quem financia, incerteza é risco.
O resultado aparece na prática. Operações de crédito ficam mais longas, exigem mais documentos e, em alguns casos, simplesmente não avançam. A produção continua acontecendo, mas a vida financeira da fazenda passa a enfrentar barreiras invisíveis. Uma pendência ambiental raramente impede plantar, porém pode impedir financiar, vender ou usar a terra como garantia.
O mercado de terras, silenciosamente, começou a separar propriedades em dois grupos: ativos confiáveis e ativos duvidosos. A diferença entre eles nem sempre aparece na placa de venda, mas aparece na mesa de negociação. Onde há dúvida documental, há desconto. Onde há segurança jurídica, há liquidez.
É nesse ponto que surge o conceito chamado de “inteligência territorial”. Trata-se de cruzar dados geográficos, ambientais e regulatórios — validação do CAR, análise de sobreposição de áreas, histórico de uso do solo e compatibilidade cartográfica — antes da operação financeira. O objetivo não é multar o produtor, mas reduzir risco para quem coloca dinheiro.
A lógica é simples: o crédito rural moderno não depende apenas da capacidade de produzir, mas da capacidade de provar que o ativo dado em garantia continuará existindo juridicamente no futuro.
Essa mudança tem relação direta com outro fenômeno: o agro brasileiro passou a operar integrado ao mercado global de capitais. Investidores, fundos e compradores internacionais incorporaram critérios socioambientais às análises. Não se trata mais de pressão ideológica, e sim de proteção financeira e reputacional. Para quem financia cadeias produtivas, comprar um ativo com risco ambiental virou equivalente a comprar uma dívida oculta.
O efeito mais profundo, porém, ainda está começando. O preço das fazendas tende a incorporar esse fator. Propriedades ambientalmente organizadas passam a ter maior liquidez e negociação mais rápida. Já áreas com inconsistências podem sofrer deságio — não pela produtividade, mas pela incerteza. Ou seja: a valorização rural está deixando de ser apenas agronômica e se tornando também documental.
 PROVIDENCIAS – Isan Rezende (foto), presidente do Instituto do Agronegócio (IA) e da Federação dos Engenheiros Agrônomos de Mato Grosso (Feagro-MT), recomenda que os produtores priorizem a validação do CAR. “O produtor sempre foi avaliado pela capacidade de produzir. Agora começa a ser avaliado também pela capacidade de demonstrar segurança jurídica do que produz”.
“Muita gente ainda enxerga o cadastro ambiental como papelada. O mercado já não enxerga assim. Hoje a regularidade interfere no juro, no prazo e até na aprovação do crédito. É uma mudança silenciosa, mas estrutural. O produtor deve buscar ajuda para verificar inconsistências precocemente para garantir acesso rápido ao crédito e liquidez em negociações”, disse Rezende.
Para ele o proprietário rural precisa se preparar para essa nova fase. “Não espere por prazos governamentais: busquem parcerias com consultoria especializadas para cruzar dados do SICAR, identificar sobreposições e regularizar passivos ambientais. Essa antecipação preserva o valor patrimonial de sua propriedade e abre portas para investidores exigentes ESG”.
“O futuro do setor depende de propriedades seguras e previsíveis, isso quer dizer que não se trata apenas uma questão burocrática. Estamos falando do acesso ao crédito rural, da regularização fundiária e da sustentabilidade ambiental. Enquanto o produtor espera pela validação, perde oportunidades e acumula riscos jurídicos”, orientou o presidente do IA e da Feagro-MT.
“O agro brasileiro amadureceu. Quando passamos a disputar recursos com investidores internacionais, passamos também a disputar confiança. Um agro regularizado é um agro mais competitivo, mais transparente e mais resiliente diante das novas critérios globais, mas a responsabilidade por esse avanço precisa ser compartilhada entre o setor e o Estado”.
“É fundamental que o Estado compreenda que o produtor rural já tenha assumido sua parte no compromisso ambiental. O CAR foi declarado por milhões de imóveis, muitos dos quais de agricultura familiar, sem assistência técnica ou suporte jurídico. Agora, cabe ao poder público garantir que esse esforço não se perca num labirinto digital e burocrático que só gera insegurança”, completou.
Fonte: Pensar Agro

Agricultura
Decisão que derrubou a cobrança do Funrural abre caminho para revisão de dívidas no campo
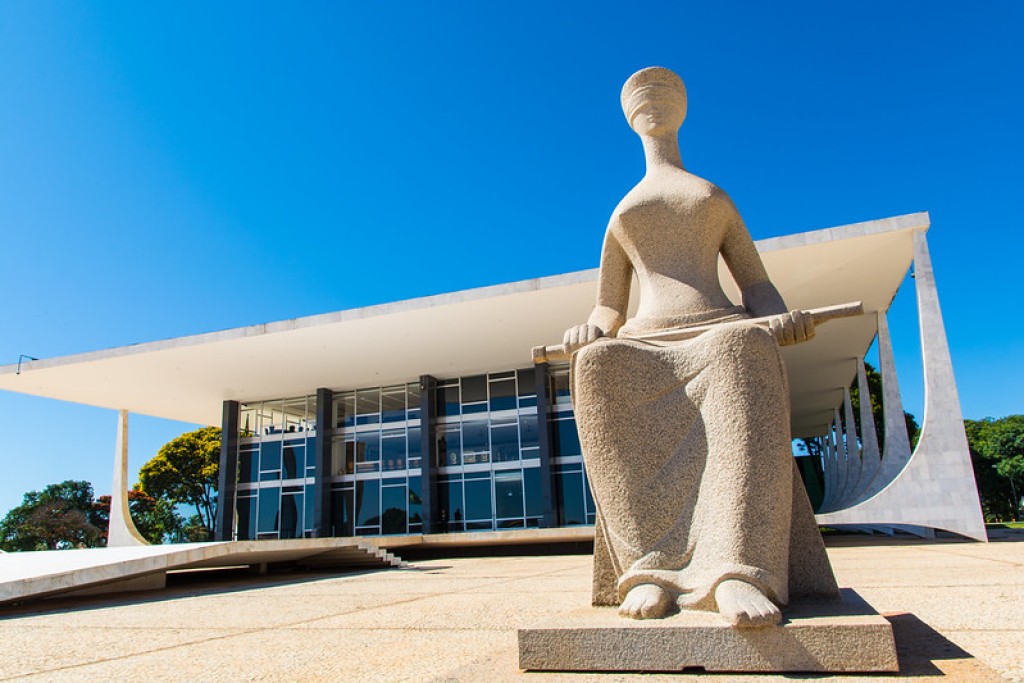
O Supremo Tribunal Federal (STF) declarou inconstitucional, nesta quinta-feira (15.10), a cobrança do Fundo de Assistência ao Trabalhador Rural (Funrural) sobre as vendas da produção de empregadores rurais pessoas físicas no período anterior a janeiro de 2018.
O julgamento dá a produtores e compradores, como frigoríficos, cooperativas e cerealistas, fundamento para contestar cobranças daquele período. O alcance sobre dívidas, parcelamentos e valores já pagos, porém, ainda precisa ser definido pelo tribunal.
A separação por data é decisiva para o bolso do produtor. A decisão trata de operações realizadas até 31 de dezembro de 2017. Para as vendas a partir de 1º de janeiro de 2018, o Supremo considerou válida a contribuição.
O Funrural é uma contribuição cobrada sobre a venda da produção agropecuária para ajudar a financiar a Previdência Social, responsável pelo pagamento de aposentadorias, pensões e outros benefícios dos trabalhadores. No caso do empregador rural, a contribuição sobre a comercialização substitui determinadas contribuições patronais calculadas sobre a folha de salários.
Na prática, a cobrança acompanha o valor vendido. Quando incide sobre a receita bruta, o cálculo considera o dinheiro recebido pela produção, antes de descontar despesas com sementes, adubos, ração, combustível e outros custos. Por isso, pode haver contribuição mesmo quando a atividade termina a safra sem lucro.
Em operações sujeitas à retenção, a empresa compradora desconta a contribuição do pagamento ao produtor e repassa o dinheiro ao Fisco. É o que ocorre, por exemplo, na compra de gado por um frigorífico. Essa obrigação de recolher em nome do fornecedor também estava em discussão no STF.
A ação foi apresentada pela Associação Brasileira de Frigoríficos (Abrafrigo). O questionamento envolvia a cobrança sobre a receita de produtores pessoas físicas que empregam trabalhadores. São eles e os compradores responsáveis pelo recolhimento que estão no centro do julgamento. Agricultores enquadrados como segurados especiais, que trabalham em regime de economia familiar, e produtores constituídos como pessoa jurídica têm regras próprias.
O tribunal entendeu que a legislação anterior a 2018 tinha falhas na criação da contribuição. Com a mudança na lei naquele ano, considerou superado o problema. Ao afastar a cobrança antiga, o Supremo também retirou, para o mesmo período, a responsabilidade dos compradores pelo recolhimento.
Para quem ainda enfrenta cobrança referente àquelas vendas, a decisão passa a ser um argumento para pedir a revisão do débito. Isso pode alcançar disputas na Receita Federal e na Justiça. Nos parcelamentos, será necessário identificar quanto do saldo corresponde ao período e à contribuição atingidos pelo julgamento.
Quem já pagou está em situação diferente: uma eventual recuperação depende das condições de cada caso, dos prazos legais e das regras que o STF ainda poderá estabelecer. O valor descontado na venda também precisa ser discriminado, porque pode reunir contribuições com destinos e fundamentos diferentes.
Essa definição ficou para uma próxima etapa. Os ministros deixaram para eventual recurso a discussão sobre a chamada modulação dos efeitos — as regras que estabelecem quais situações serão alcançadas e quais poderão ser preservadas. O benefício financeiro de cada produtor dependerá, portanto, da aplicação da decisão ao seu histórico de pagamentos e cobranças.
Nas vendas atuais, continuam valendo as regras de recolhimento. Segundo a Receita Federal, desde abril de 2026, na aquisição comum de produção de pessoa física sujeita à contribuição sobre a comercialização, as alíquotas são de 1,32% para a Previdência, 0,11% para riscos de acidentes e 0,2% para o Serviço Nacional de Aprendizagem Rural (Senar). A soma é de 1,63%, ou R$ 1.630 numa venda de R$ 100 mil sujeita integralmente a essas incidências. Há tratamento diferente para quem optou pela folha de salários e para operações com isenção.
Para avaliar o efeito do julgamento, o produtor precisa reunir notas de venda, comprovantes dos descontos, guias de pagamento e documentos de parcelamentos ou processos. Esse levantamento permite separar as operações anteriores a 2018 das posteriores e calcular o valor efetivamente em discussão.
Fonte: Pensar Agro

Mirassol vence o Inter e deixa o Colorado afundado no Z4

Anac estabelece regras mais restritivas para aviação em Congonhas (SP)

USP: estagnação de auxílios sociais pode gerar retração em municípios

Chuva da madrugada de quarta-feira atinge 85% do volume esperado para outubro em Cuiabá

Governo prevê crédito a empresas afetadas por fim da 6×1, diz Durigan

Deputados debatem em audiência pública o PLDO/2027
A Assembleia Legislativa de Mato Grosso realiza, de segunda-feira (19) a quinta-feira (22), audiências públicas e reuniões para discutir as...

UFMT acionará Procuradoria contra Abilio após fala que associa universitários a drogas
A reitora da Universidade Federal de Mato Grosso (UFMT), Marluce Souza e Silva, anunciou que solicitará providências à Procuradoria-Geral Federal...

Fabinho Tardin não descarta candidatura à Prefeitura de Várzea Grande em 2028
O deputado estadual reeleito Fabinho Tardin (Podemos) admitiu que poderá disputar a Prefeitura de Várzea Grande nas eleições de 2028....

Dia Nacional da MPB resgata história de resistência e inovação da música brasileira
Seu navegador não tem suporte ao recurso de áudio. Baixar áudio O Brasil celebra, neste sábado, o Dia Nacional da...


Pivetta estuda extinguir secretarias e reorganizar estrutura do Governo de MT
O governador reeleito de Mato Grosso, Otaviano Pivetta (Republicanos), avalia promover mudanças na estrutura administrativa do Estado, incluindo a possibilidade...

CPI da Saúde questiona ex-secretário sobre R$ 1,1 bilhão em indenizatórios
A Comissão Parlamentar de Inquérito (CPI) da Saúde da Assembleia Legislativa de Mato Grosso (ALMT) ouviu nesta quarta-feira (14), o...
Mirassol vence o Inter e deixa o Colorado afundado no Z4
O Mirassol venceu o Internacional por 2 a 0, nesta sexta-feira (16.10), no Maião, em Mirassol (SP), pela 31ª rodada...

Flamengo empata com Estudiantes e decide vaga na final da Libertadores no Maracanã
O Flamengo deixou o campo nesta quinta-feira com um empate sem gols contra o Estudiantes de La Plata, no jogo...

Palmeiras vence o Fluminense e joga por empate para ir à final da Libertadores
O Palmeiras saiu do Maracanã com a vitória por 2 a 1 sobre o Fluminense, na noite desta quarta-feira, e...

Larissa Manoela celebra sucesso de peça e se declara a André Luiz Frambach: ‘Lotou’
Larissa Manoela usou as redes sociais para comemorar o sucesso da semana de estreia da peça Descalços no Parque, na...

Viviane Araújo mostra andamento da obra de sua nova mansão e faz revelação
Viviane Araújo usou as redes sociais para mostrar aos seguidores como está o andamento da obra de sua nova mansão....

Grávida, Lucy Ramos exibe barriga de oito meses e celebra reta final da gestação
Grávida aos 43 anos, Lucy Ramos encantou os seguidores ao compartilhar nas redes sociais novos cliques exibindo o barrigão de...
-

 Esporte5 dias atrás
Flamengo vence o Fluminense e mantém a liderança no Brasileirão
-

 Política4 dias atrás
ALMT tem agenda intensa de reuniões e audiências públicas
-
 Esporte6 dias atrás
Vasco fica no 0 a 0 com o Remo em São Januário e vê sequência de vitórias chegar ao fim
-
 Esporte5 dias atrás
Palmeiras atropela o Corinthians por 4 a 1 no clássico
-
 Cidades6 dias atrás
Esporte nos bairros amplia acesso gratuito a futebol, capoeira e atividades físicas em Cuiabá
-
 Esporte5 dias atrás
Empate no 455º Gre-Nal: Grêmio e Internacional seguem na zona de rebaixamento
-
 Cidades1 dia atrás
Ação da Prefeitura libera calçadas e recebe aprovação de moradores em Cuiabá
-

 Cidades4 dias atrás
Prefeitura de Cuiabá reforça ações para melhorar a aprendizagem dos alunos da rede municipal