


Agricultura
Novo decreto impõe autocontrole obrigatório à cadeia de insumos
Agricultura

O governo federal publicou no Diário Oficial da União desta quarta-feira (25.02) o Decreto 12.858/2026, que atualiza as regras de inspeção e fiscalização da produção e do comércio de fertilizantes, corretivos, inoculantes, biofertilizantes, remineralizadores e substratos para plantas. A norma altera o anexo do Decreto 4.954/2004, responsável por regulamentar a Lei 6.894/1980, marco legal do setor de insumos agrícolas.
A principal mudança é a adequação do regulamento à Lei 14.515/2022, conhecida como Lei do Autocontrole, que redefiniu o modelo de fiscalização agropecuária no País ao transferir maior responsabilidade às empresas na garantia da qualidade e da conformidade de seus produtos.
Na prática, o decreto torna obrigatória a implementação de programas de autocontrole por fabricantes, importadores, misturadores e demais agentes da cadeia de insumos. Esses programas deverão incluir procedimentos formais de monitoramento, verificação e correção de falhas ao longo de todas as etapas — da aquisição de matérias-primas à distribuição. A estrutura exigida deverá ser proporcional ao porte econômico da empresa e ao risco da atividade.
O texto também regulamenta o regime de sanções administrativas aplicáveis pela Secretaria de Defesa Agropecuária do Ministério da Agricultura. Entre as alterações está a criação da categoria de infração “moderada”, que se soma às já existentes — leve, grave e gravíssima — e redefine o enquadramento de condutas. As multas passam a seguir os parâmetros previstos na Lei do Autocontrole, com valores escalonados conforme o porte da empresa.
Para o produtor rural, o impacto tende a ser indireto, mas relevante. O Brasil é um dos maiores consumidores mundiais de fertilizantes, com dependência expressiva de importações em itens como nitrogenados e potássicos. Qualquer mudança regulatória que altere custos operacionais de fabricantes e distribuidores pode refletir no preço final pago no campo.
Especialistas do setor avaliam que, no curto prazo, empresas terão de investir em adequação documental, rastreabilidade e controle laboratorial — exigência que inclui análises realizadas por laboratórios cadastrados no Ministério da Agricultura. Esses custos de compliance podem ser parcialmente repassados à cadeia. Por outro lado, a expectativa oficial é de que maior padronização e clareza de critérios reduzam litígios administrativos e aumentem a previsibilidade regulatória.
O decreto também institui o Programa de Incentivo à Conformidade em Defesa Agropecuária, de adesão voluntária. Empresas que aderirem e mantiverem histórico satisfatório poderão, em casos de infrações leves ou moderadas, regularizar pendências mediante notificação, evitando sanções mais severas. A lógica é premiar agentes com melhor governança interna.
Outro ponto sensível é o prazo de adaptação. Estabelecimentos já registrados terão dois anos para se adequar às novas exigências de autocontrole. O período é considerado necessário para ajustes estruturais, sobretudo em empresas de menor porte, que representam parcela significativa da distribuição regional de fertilizantes e corretivos.
Do ponto de vista técnico, o decreto atualiza conceitos e definições para incorporar novas categorias de produtos, como biofertilizantes e remineralizadores, segmentos que vêm ganhando espaço na agricultura brasileira. O mercado de insumos biológicos, impulsionado por demandas de sustentabilidade e eficiência no uso de nutrientes, cresce a taxas superiores às dos fertilizantes convencionais.
Para o agricultor, a principal consequência prática é a expectativa de maior rastreabilidade e controle sobre a qualidade dos produtos disponíveis no mercado. Em tese, isso reduz o risco de aquisição de insumos fora de especificação, que podem comprometer produtividade e elevar custos por hectare. Em culturas de alta intensidade tecnológica, como soja e milho, variações na qualidade de fertilizantes têm impacto direto no potencial produtivo.
O novo marco reforça uma tendência já observada no agronegócio brasileiro: a migração do modelo de fiscalização predominantemente punitivo para um sistema baseado em gestão de risco e responsabilidade compartilhada. A efetividade da medida dependerá da capacidade de fiscalização do governo e da adaptação das empresas ao novo regime.
Em um setor que movimentou R$ 200 bilhões em 2o25 e responde por parcela estratégica da competitividade agrícola do País, alterações regulatórias como essa têm efeito estrutural. O equilíbrio entre rigor técnico, segurança jurídica e custo operacional será determinante para avaliar se o decreto representará avanço em eficiência ou aumento de pressão sobre a cadeia produtiva.
Fonte: Pensar Agro

Agricultura
Decisão que derrubou a cobrança do Funrural abre caminho para revisão de dívidas no campo
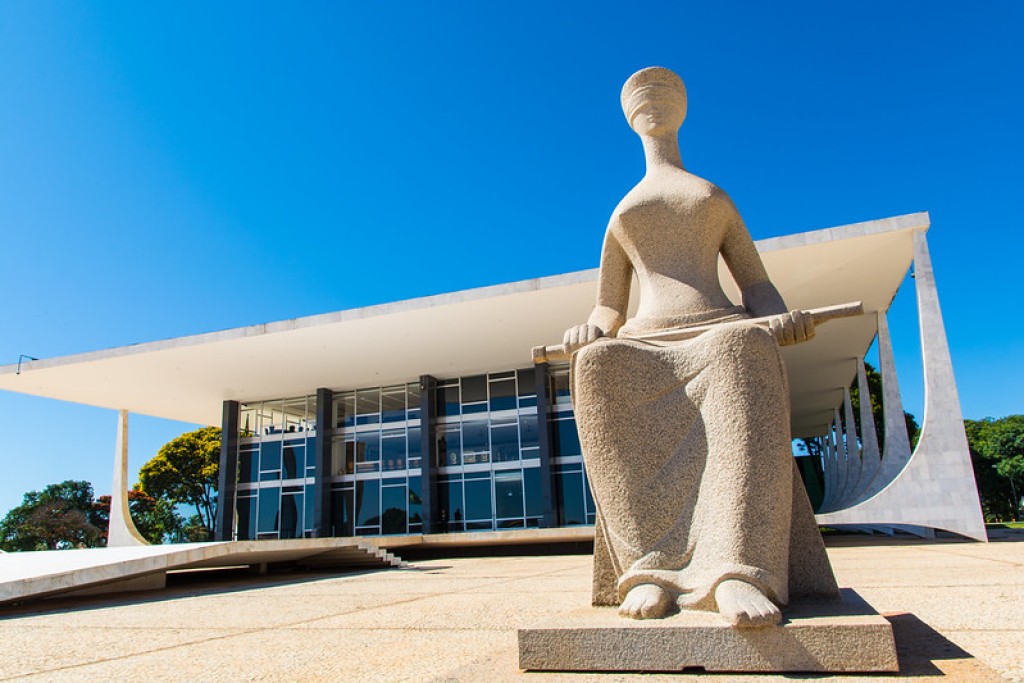
O Supremo Tribunal Federal (STF) declarou inconstitucional, nesta quinta-feira (15.10), a cobrança do Fundo de Assistência ao Trabalhador Rural (Funrural) sobre as vendas da produção de empregadores rurais pessoas físicas no período anterior a janeiro de 2018.
O julgamento dá a produtores e compradores, como frigoríficos, cooperativas e cerealistas, fundamento para contestar cobranças daquele período. O alcance sobre dívidas, parcelamentos e valores já pagos, porém, ainda precisa ser definido pelo tribunal.
A separação por data é decisiva para o bolso do produtor. A decisão trata de operações realizadas até 31 de dezembro de 2017. Para as vendas a partir de 1º de janeiro de 2018, o Supremo considerou válida a contribuição.
O Funrural é uma contribuição cobrada sobre a venda da produção agropecuária para ajudar a financiar a Previdência Social, responsável pelo pagamento de aposentadorias, pensões e outros benefícios dos trabalhadores. No caso do empregador rural, a contribuição sobre a comercialização substitui determinadas contribuições patronais calculadas sobre a folha de salários.
Na prática, a cobrança acompanha o valor vendido. Quando incide sobre a receita bruta, o cálculo considera o dinheiro recebido pela produção, antes de descontar despesas com sementes, adubos, ração, combustível e outros custos. Por isso, pode haver contribuição mesmo quando a atividade termina a safra sem lucro.
Em operações sujeitas à retenção, a empresa compradora desconta a contribuição do pagamento ao produtor e repassa o dinheiro ao Fisco. É o que ocorre, por exemplo, na compra de gado por um frigorífico. Essa obrigação de recolher em nome do fornecedor também estava em discussão no STF.
A ação foi apresentada pela Associação Brasileira de Frigoríficos (Abrafrigo). O questionamento envolvia a cobrança sobre a receita de produtores pessoas físicas que empregam trabalhadores. São eles e os compradores responsáveis pelo recolhimento que estão no centro do julgamento. Agricultores enquadrados como segurados especiais, que trabalham em regime de economia familiar, e produtores constituídos como pessoa jurídica têm regras próprias.
O tribunal entendeu que a legislação anterior a 2018 tinha falhas na criação da contribuição. Com a mudança na lei naquele ano, considerou superado o problema. Ao afastar a cobrança antiga, o Supremo também retirou, para o mesmo período, a responsabilidade dos compradores pelo recolhimento.
Para quem ainda enfrenta cobrança referente àquelas vendas, a decisão passa a ser um argumento para pedir a revisão do débito. Isso pode alcançar disputas na Receita Federal e na Justiça. Nos parcelamentos, será necessário identificar quanto do saldo corresponde ao período e à contribuição atingidos pelo julgamento.
Quem já pagou está em situação diferente: uma eventual recuperação depende das condições de cada caso, dos prazos legais e das regras que o STF ainda poderá estabelecer. O valor descontado na venda também precisa ser discriminado, porque pode reunir contribuições com destinos e fundamentos diferentes.
Essa definição ficou para uma próxima etapa. Os ministros deixaram para eventual recurso a discussão sobre a chamada modulação dos efeitos — as regras que estabelecem quais situações serão alcançadas e quais poderão ser preservadas. O benefício financeiro de cada produtor dependerá, portanto, da aplicação da decisão ao seu histórico de pagamentos e cobranças.
Nas vendas atuais, continuam valendo as regras de recolhimento. Segundo a Receita Federal, desde abril de 2026, na aquisição comum de produção de pessoa física sujeita à contribuição sobre a comercialização, as alíquotas são de 1,32% para a Previdência, 0,11% para riscos de acidentes e 0,2% para o Serviço Nacional de Aprendizagem Rural (Senar). A soma é de 1,63%, ou R$ 1.630 numa venda de R$ 100 mil sujeita integralmente a essas incidências. Há tratamento diferente para quem optou pela folha de salários e para operações com isenção.
Para avaliar o efeito do julgamento, o produtor precisa reunir notas de venda, comprovantes dos descontos, guias de pagamento e documentos de parcelamentos ou processos. Esse levantamento permite separar as operações anteriores a 2018 das posteriores e calcular o valor efetivamente em discussão.
Fonte: Pensar Agro

Cortes em auxílios sociais podem gerar retração em cidades do interior

Prefeitura de Cuiabá planta 150 mudas de árvores no bairro Pedra 90

Cuiabá inaugura escultura de São João Paulo II nos 35 anos da visita do Papa

Leticia Spiller se declara ao filho Pedro Novaes em aniversário de 30 anos

Educação Especial Inclusiva reúne 150 profissionais para compartilhar práticas e planejar ações para 2027

Deputados debatem em audiência pública o PLDO/2027
A Assembleia Legislativa de Mato Grosso realiza, de segunda-feira (19) a quinta-feira (22), audiências públicas e reuniões para discutir as...

UFMT acionará Procuradoria contra Abilio após fala que associa universitários a drogas
A reitora da Universidade Federal de Mato Grosso (UFMT), Marluce Souza e Silva, anunciou que solicitará providências à Procuradoria-Geral Federal...

Fabinho Tardin não descarta candidatura à Prefeitura de Várzea Grande em 2028
O deputado estadual reeleito Fabinho Tardin (Podemos) admitiu que poderá disputar a Prefeitura de Várzea Grande nas eleições de 2028....

Dia Nacional da MPB resgata história de resistência e inovação da música brasileira
Seu navegador não tem suporte ao recurso de áudio. Baixar áudio O Brasil celebra, neste sábado, o Dia Nacional da...


Pivetta estuda extinguir secretarias e reorganizar estrutura do Governo de MT
O governador reeleito de Mato Grosso, Otaviano Pivetta (Republicanos), avalia promover mudanças na estrutura administrativa do Estado, incluindo a possibilidade...

CPI da Saúde questiona ex-secretário sobre R$ 1,1 bilhão em indenizatórios
A Comissão Parlamentar de Inquérito (CPI) da Saúde da Assembleia Legislativa de Mato Grosso (ALMT) ouviu nesta quarta-feira (14), o...

Mirassol vence o Inter e deixa o Colorado afundado no Z4
O Mirassol venceu o Internacional por 2 a 0, nesta sexta-feira (16.10), no Maião, em Mirassol (SP), pela 31ª rodada...

Flamengo empata com Estudiantes e decide vaga na final da Libertadores no Maracanã
O Flamengo deixou o campo nesta quinta-feira com um empate sem gols contra o Estudiantes de La Plata, no jogo...

Palmeiras vence o Fluminense e joga por empate para ir à final da Libertadores
O Palmeiras saiu do Maracanã com a vitória por 2 a 1 sobre o Fluminense, na noite desta quarta-feira, e...
Leticia Spiller se declara ao filho Pedro Novaes em aniversário de 30 anos
Leticia Spiller usou as redes sociais neste sábado (17) para comemorar uma data especial: o aniversário de 30 anos do...

Larissa Manoela celebra sucesso de peça e se declara a André Luiz Frambach: ‘Lotou’
Larissa Manoela usou as redes sociais para comemorar o sucesso da semana de estreia da peça Descalços no Parque, na...

Viviane Araújo mostra andamento da obra de sua nova mansão e faz revelação
Viviane Araújo usou as redes sociais para mostrar aos seguidores como está o andamento da obra de sua nova mansão....
-

 Esporte6 dias atrás
Flamengo vence o Fluminense e mantém a liderança no Brasileirão
-
 Esporte6 dias atrás
Palmeiras atropela o Corinthians por 4 a 1 no clássico
-

 Política4 dias atrás
ALMT tem agenda intensa de reuniões e audiências públicas
-
 Esporte5 dias atrás
Empate no 455º Gre-Nal: Grêmio e Internacional seguem na zona de rebaixamento
-
 Esporte7 dias atrás
Vasco fica no 0 a 0 com o Remo em São Januário e vê sequência de vitórias chegar ao fim
-
 Cidades6 dias atrás
Esporte nos bairros amplia acesso gratuito a futebol, capoeira e atividades físicas em Cuiabá
-
 Cidades2 dias atrás
Ação da Prefeitura libera calçadas e recebe aprovação de moradores em Cuiabá
-

 Cidades4 dias atrás
Prefeitura de Cuiabá reforça ações para melhorar a aprendizagem dos alunos da rede municipal