


Agricultura
Frete mais caro pressiona escoamento da safra e eleva custos logísticos neste início de ano
Agricultura

O custo para transportar grãos no Brasil entrou em um dos períodos mais pressionados do calendário agrícola. Com a colheita de soja ganhando ritmo e a concentração do escoamento nos principais corredores logísticos, os valores do frete rodoviário devem subir cerca de 20% ao longo deste mês, alcançando o patamar mais elevado do ano. Ainda assim, a expectativa é de que o pico fique abaixo do registrado no mesmo período do ano passado.
O principal fator por trás dessa pressão é o avanço acelerado da colheita no Centro-Oeste, especialmente em Mato Grosso. Diferentemente do início de 2025, quando houve atraso na retirada da soja em algumas regiões, o volume de grão chegando ao mercado em 2026 ocorre de forma mais concentrada. A entrada da produção de outros Estados nas próximas semanas tende a manter os fretes elevados por mais tempo, prolongando o período de custos logísticos altos para o produtor.
Outro elemento que sustenta esse cenário é a forte demanda nos portos. A programação de embarques segue intensa, com destaque para Santos, onde o volume de navios aguardando carga aumenta a disputa por caminhões. Em um país que não consegue armazenar toda a safra que produz, a necessidade de escoar parte relevante da produção logo no início da colheita acaba empurrando o produtor para um frete mais caro.
Hoje, a capacidade estática de armazenagem no Brasil cobre cerca de 70% da produção agrícola. O número contrasta com o de países concorrentes, como os Estados Unidos, que possuem estrutura para estocar mais do que produzem. Na prática, essa limitação obriga o agricultor brasileiro a vender e transportar a safra em momentos de maior congestionamento logístico, reduzindo margem e poder de negociação.
No caso do açúcar, a tendência também é de elevação nos custos de transporte entre fevereiro e março, período em que o produto passa a disputar espaço com os grãos rumo aos portos. A alta, no entanto, deve ser mais moderada do que a observada no início do ano passado. A explicação está no cenário internacional: a queda dos preços do açúcar e o excesso de oferta global tendem a estimular um maior direcionamento da cana para a produção de etanol, o que reduz a pressão logística sobre o adoçante.
Para o setor de fertilizantes, o quadro inspira atenção redobrada. A relação de troca entre soja e insumos está entre as mais desfavoráveis dos últimos três anos, combinando preços do grão em queda durante a colheita com valores ainda elevados dos fertilizantes. Esse descompasso pode afetar decisões de compra ao longo de 2026 e, mais à frente, comprometer níveis de fertilidade das lavouras na safra seguinte.
Além disso, ajustes recentes no piso mínimo do frete rodoviário tendem a ter impacto mais visível justamente nos períodos de menor movimento, quando os preços costumam cair. Como os fertilizantes tradicionalmente se beneficiam do retorno dos caminhões que levam grãos aos portos, o piso mais alto pode reduzir essa vantagem logística e elevar o custo final do insumo ao produtor.
Outro ponto que passou a pesar na conta do frete é o aumento da fiscalização. Desde o fim do ano passado, a exigência de declaração eletrônica dos valores pagos trouxe mais rigor ao cumprimento do piso mínimo. O resultado tem sido um salto no número de autuações, que atingiu patamares recordes. Em poucos meses, as multas já superam com folga a média observada ao longo da última década, reforçando a percepção de que o frete mais caro não é apenas conjuntural, mas também regulatório.
Para o produtor rural, o recado é claro: logística voltou a ser um dos principais gargalos da rentabilidade. Planejamento de venda, escalonamento do escoamento e uso estratégico da armazenagem disponível passam a ser decisivos para reduzir impactos em um momento em que o custo de tirar a safra da porteira para frente volta a pesar — e muito — na conta final do agro.
Fonte: Pensar Agro

Agricultura
Decisão que derrubou a cobrança do Funrural abre caminho para revisão de dívidas no campo
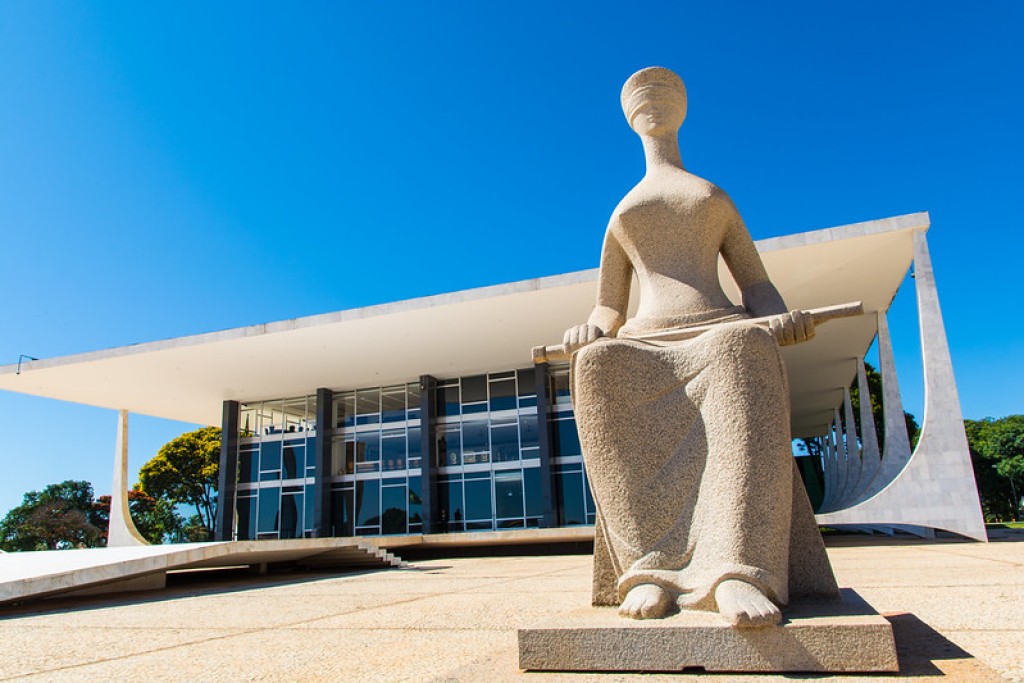
O Supremo Tribunal Federal (STF) declarou inconstitucional, nesta quinta-feira (15.10), a cobrança do Fundo de Assistência ao Trabalhador Rural (Funrural) sobre as vendas da produção de empregadores rurais pessoas físicas no período anterior a janeiro de 2018.
O julgamento dá a produtores e compradores, como frigoríficos, cooperativas e cerealistas, fundamento para contestar cobranças daquele período. O alcance sobre dívidas, parcelamentos e valores já pagos, porém, ainda precisa ser definido pelo tribunal.
A separação por data é decisiva para o bolso do produtor. A decisão trata de operações realizadas até 31 de dezembro de 2017. Para as vendas a partir de 1º de janeiro de 2018, o Supremo considerou válida a contribuição.
O Funrural é uma contribuição cobrada sobre a venda da produção agropecuária para ajudar a financiar a Previdência Social, responsável pelo pagamento de aposentadorias, pensões e outros benefícios dos trabalhadores. No caso do empregador rural, a contribuição sobre a comercialização substitui determinadas contribuições patronais calculadas sobre a folha de salários.
Na prática, a cobrança acompanha o valor vendido. Quando incide sobre a receita bruta, o cálculo considera o dinheiro recebido pela produção, antes de descontar despesas com sementes, adubos, ração, combustível e outros custos. Por isso, pode haver contribuição mesmo quando a atividade termina a safra sem lucro.
Em operações sujeitas à retenção, a empresa compradora desconta a contribuição do pagamento ao produtor e repassa o dinheiro ao Fisco. É o que ocorre, por exemplo, na compra de gado por um frigorífico. Essa obrigação de recolher em nome do fornecedor também estava em discussão no STF.
A ação foi apresentada pela Associação Brasileira de Frigoríficos (Abrafrigo). O questionamento envolvia a cobrança sobre a receita de produtores pessoas físicas que empregam trabalhadores. São eles e os compradores responsáveis pelo recolhimento que estão no centro do julgamento. Agricultores enquadrados como segurados especiais, que trabalham em regime de economia familiar, e produtores constituídos como pessoa jurídica têm regras próprias.
O tribunal entendeu que a legislação anterior a 2018 tinha falhas na criação da contribuição. Com a mudança na lei naquele ano, considerou superado o problema. Ao afastar a cobrança antiga, o Supremo também retirou, para o mesmo período, a responsabilidade dos compradores pelo recolhimento.
Para quem ainda enfrenta cobrança referente àquelas vendas, a decisão passa a ser um argumento para pedir a revisão do débito. Isso pode alcançar disputas na Receita Federal e na Justiça. Nos parcelamentos, será necessário identificar quanto do saldo corresponde ao período e à contribuição atingidos pelo julgamento.
Quem já pagou está em situação diferente: uma eventual recuperação depende das condições de cada caso, dos prazos legais e das regras que o STF ainda poderá estabelecer. O valor descontado na venda também precisa ser discriminado, porque pode reunir contribuições com destinos e fundamentos diferentes.
Essa definição ficou para uma próxima etapa. Os ministros deixaram para eventual recurso a discussão sobre a chamada modulação dos efeitos — as regras que estabelecem quais situações serão alcançadas e quais poderão ser preservadas. O benefício financeiro de cada produtor dependerá, portanto, da aplicação da decisão ao seu histórico de pagamentos e cobranças.
Nas vendas atuais, continuam valendo as regras de recolhimento. Segundo a Receita Federal, desde abril de 2026, na aquisição comum de produção de pessoa física sujeita à contribuição sobre a comercialização, as alíquotas são de 1,32% para a Previdência, 0,11% para riscos de acidentes e 0,2% para o Serviço Nacional de Aprendizagem Rural (Senar). A soma é de 1,63%, ou R$ 1.630 numa venda de R$ 100 mil sujeita integralmente a essas incidências. Há tratamento diferente para quem optou pela folha de salários e para operações com isenção.
Para avaliar o efeito do julgamento, o produtor precisa reunir notas de venda, comprovantes dos descontos, guias de pagamento e documentos de parcelamentos ou processos. Esse levantamento permite separar as operações anteriores a 2018 das posteriores e calcular o valor efetivamente em discussão.
Fonte: Pensar Agro

Viviane Araújo cai no samba durante ensaio de Carnaval: ‘Muito rainha!’

Corregedores debatem governança e aperfeiçoamento institucional nos MPs

Carolina Pavanelli relembra 1º encontro com Xuxa na infância e reflete: ‘7 anos’

Bianca Andrade comemora 32 anos em casa nova avaliada em R$ 9 milhões

Graciele Lacerda curte dia mágico na Disney com a filha Clara: ‘Foi pura magia!’

UFMT acionará Procuradoria contra Abilio após fala que associa universitários a drogas
A reitora da Universidade Federal de Mato Grosso (UFMT), Marluce Souza e Silva, anunciou que solicitará providências à Procuradoria-Geral Federal...

Fabinho Tardin não descarta candidatura à Prefeitura de Várzea Grande em 2028
O deputado estadual reeleito Fabinho Tardin (Podemos) admitiu que poderá disputar a Prefeitura de Várzea Grande nas eleições de 2028....

Blairo e Eraí Maggi articulam nome de Avalone para vaga no TCE-MT
A disputa por uma possível vaga no Tribunal de Contas do Estado de Mato Grosso (TCE-MT) ganhou novos atores nos...

Dia Nacional da MPB resgata história de resistência e inovação da música brasileira
Seu navegador não tem suporte ao recurso de áudio. Baixar áudio O Brasil celebra, neste sábado, o Dia Nacional da...


Pivetta estuda extinguir secretarias e reorganizar estrutura do Governo de MT
O governador reeleito de Mato Grosso, Otaviano Pivetta (Republicanos), avalia promover mudanças na estrutura administrativa do Estado, incluindo a possibilidade...

CPI da Saúde questiona ex-secretário sobre R$ 1,1 bilhão em indenizatórios
A Comissão Parlamentar de Inquérito (CPI) da Saúde da Assembleia Legislativa de Mato Grosso (ALMT) ouviu nesta quarta-feira (14), o...

Flamengo empata com Estudiantes e decide vaga na final da Libertadores no Maracanã
O Flamengo deixou o campo nesta quinta-feira com um empate sem gols contra o Estudiantes de La Plata, no jogo...

Palmeiras vence o Fluminense e joga por empate para ir à final da Libertadores
O Palmeiras saiu do Maracanã com a vitória por 2 a 1 sobre o Fluminense, na noite desta quarta-feira, e...

Atlético-MG goleia o City Torque e encaminha vaga na final da Sul-Americana
O Atlético-MG deu um passo enorme rumo à decisão da Copa Sul-Americana nesta quarta-feira. Na Arena MRV, em Belo Horizonte,...
Viviane Araújo cai no samba durante ensaio de Carnaval: ‘Muito rainha!’
Viviane Araújo já está no clima do Carnaval! A atriz e rainha de bateria compartilhou nas redes sociais registros de...
Carolina Pavanelli relembra 1º encontro com Xuxa na infância e reflete: ‘7 anos’
A atriz Carolina Pavanelli usou as redes sociais para compartilhar uma lembrança especial da infância ao lado da apresentadora Xuxa...
Bianca Andrade comemora 32 anos em casa nova avaliada em R$ 9 milhões
A influenciadora Bianca Andrade, conhecida como Boca Rosa, está celebrando a chegada dos 32 anos em grande estilo e em...
-
 Economia7 dias atrás
Bancos começam a devolver R$ 1,3 bilhão a apostadores de bets
-

 Esporte5 dias atrás
Flamengo vence o Fluminense e mantém a liderança no Brasileirão
-
 Cidades5 dias atrás
Esporte nos bairros amplia acesso gratuito a futebol, capoeira e atividades físicas em Cuiabá
-

 Política3 dias atrás
ALMT tem agenda intensa de reuniões e audiências públicas
-
 Esporte5 dias atrás
Palmeiras atropela o Corinthians por 4 a 1 no clássico
-

 Cidades3 dias atrás
Prefeitura de Cuiabá reforça ações para melhorar a aprendizagem dos alunos da rede municipal
-
 Esporte6 dias atrás
Vasco fica no 0 a 0 com o Remo em São Januário e vê sequência de vitórias chegar ao fim
-
 Esporte4 dias atrás
Empate no 455º Gre-Nal: Grêmio e Internacional seguem na zona de rebaixamento