
Economia
Receita regulamenta tributação mínima de 15% para multinacionais
Economia
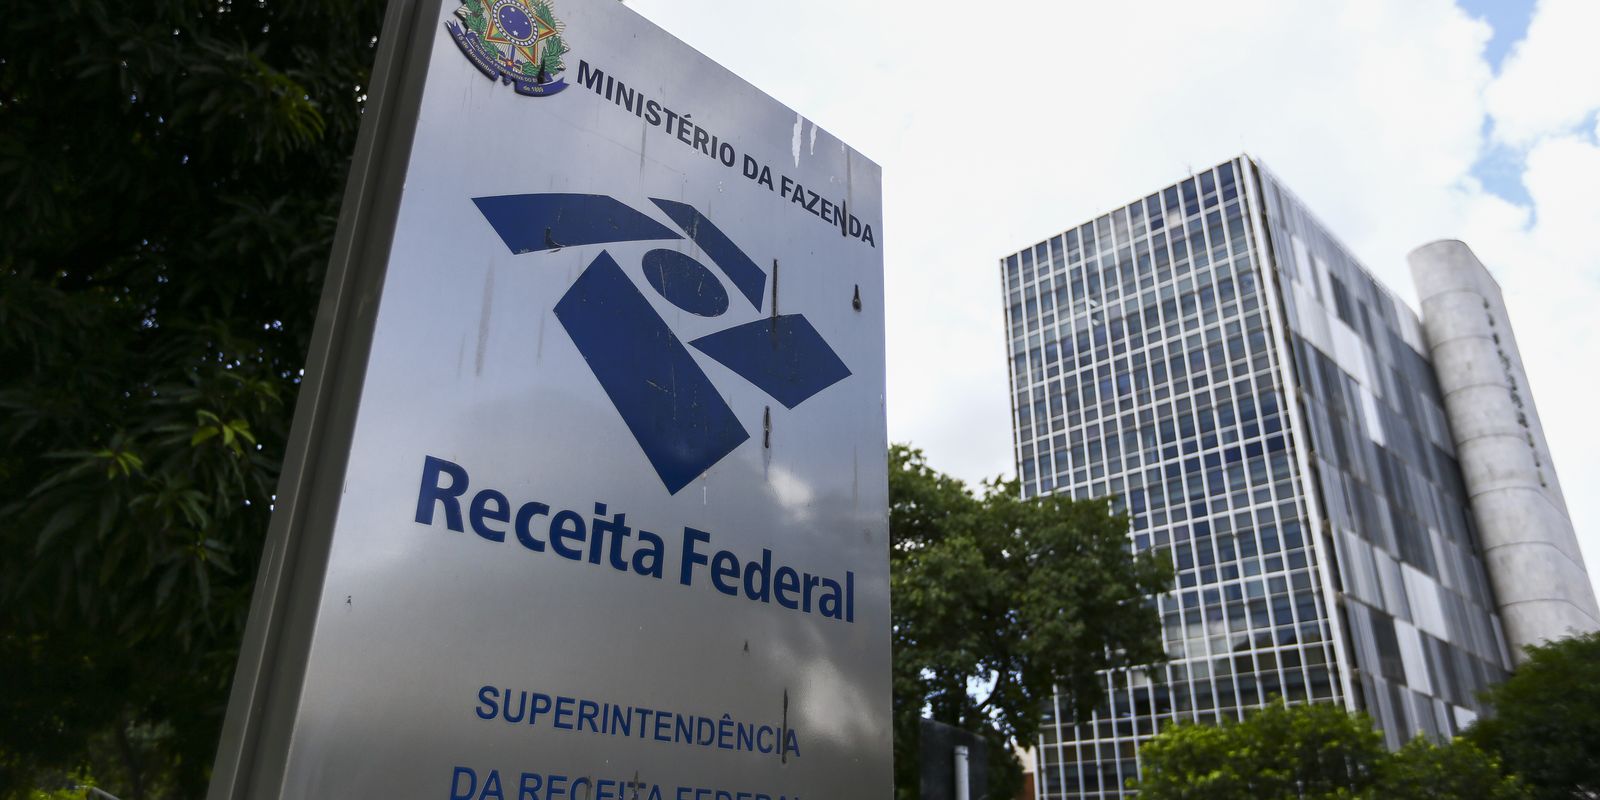
A implementação do imposto mínimo global de 15% para grandes grupos multinacionais no Brasil deu mais um passo para entrar em vigor. 

A Receita Federal publicou a Instrução Normativa 2.319/2026, que regulamenta a declaração e o recolhimento do adicional da Contribuição Social sobre o Lucro Líquido (CSLL) para garantir a tributação mínima e alinhar o Brasil a países desenvolvidos.
A medida integra o conjunto de regras alinhadas ao modelo internacional conhecido como Pilar 2, desenvolvido pela Organização para a Cooperação e Desenvolvimento Econômico (OCDE).
Uma das bandeiras do Brasil quando o país ocupou a presidência do G20 – o grupo das 19 maiores economias do planeta, mais a União Europeia e a União Africana -, a proposta busca assegurar uma tributação mínima efetiva, além de combater práticas de evasão fiscal e planejamento tributário agressivo (planejamento para pagar menos tributos).
Pela nova norma, os valores apurados segundo as regras do Pilar 2 da OCDE, que determinam o adicional da CSLL, deverão ser informados por meio da Declaração de Débitos e Créditos Tributários Federais (DCTFWeb) até o sexto mês subsequente ao encerramento do exercício fiscal. Para o primeiro ano de aplicação, o prazo se estende até o fim de junho de 2026.
O pagamento deverá ser efetuado até o último dia útil do sétimo mês após o encerramento do exercício, conforme estabelecido também por ato declaratório editado pela Receita em dezembro.
O ato instituiu o código de receita 1809 para o recolhimento do adicional da CSLL.
A regulamentação resolve uma lacuna operacional ao definir como as empresas devem reportar o tributo, incorporando o adicional da CSLL ao fluxo regular de apuração e declaração de tributos federais.
Adoção no Brasil
O Brasil escolheu cobrar um adicional da CSLL para implementar o Qualified Domestic Minimum Top-up Tax (QDMTT), mecanismo que permite aos países tributar localmente a diferença necessária para atingir a alíquota mínima global de 15% sobre as multinacionais de grande porte.
A iniciativa faz parte de um acordo firmado por mais de 140 jurisdições no âmbito da OCDE e do G20, com o objetivo de reduzir a erosão da base tributária e impedir a transferência artificial de lucros para paraísos fiscais, prática comum entre grandes multinacionais.
No Brasil, a base legal para a cobrança foi estabelecida após a aprovação, em dezembro, pelo Congresso Nacional, de projeto que instituiu a tributação mínima sobre lucros de multinacionais com receita anual superior a 750 milhões de euros.
A medida colocou o país em linha com economias avançadas que já estão bem à frente na implementação do Pilar 2, também conhecido como GloBE.
Impactos
A nova regra afeta diretamente grupos multinacionais com presença no Brasil, que agora precisarão adaptar seus sistemas contábeis e fiscais para cumprir as exigências das regras GloBE. Isso inclui cálculos mais complexos para determinar a alíquota efetiva de tributação em cada jurisdição.
Embora a regulamentação traga maior clareza sobre prazos e forma de declaração, ainda há incertezas quanto à operacionalização prática.
A DCTFWeb e seus manuais ainda não foram atualizados para contemplar as especificidades do novo tributo, o que pode gerar dificuldades no cumprimento das obrigações dentro do prazo.
Diante do cronograma apertado para o primeiro ano de vigência das regras, a ausência de orientações técnicas detalhadas pode levar a interpretações divergentes.
Há riscos como o aumento do risco de inconsistências nas declarações e a geração de contenciosos tributários.
Na prática, a nova instrução normativa consolida a adoção do imposto mínimo global no Brasil, alinhando o país aos padrões internacionais e reforçando mecanismos de transparência e compliance tributário.
Ainda assim, o sucesso da implementação dependerá da publicação de orientações complementares pela Receita Federal e da capacidade de adaptação das empresas às novas exigências, que demandam integração entre equipes locais e estruturas globais dos grupos multinacionais.

Economia
Justiça decreta fim da recuperação judicial da Americanas
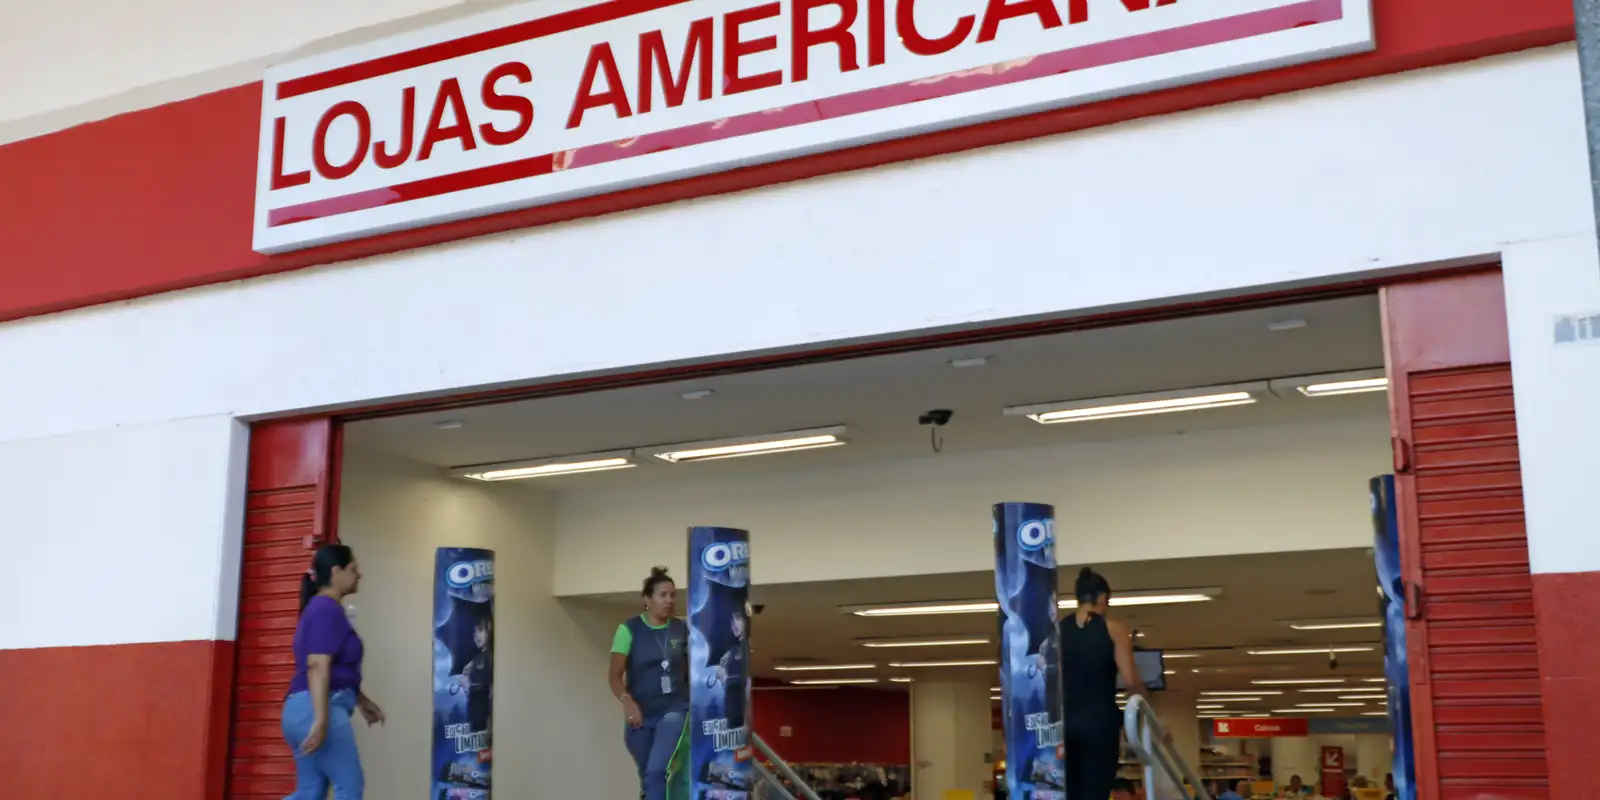
A Justiça do Rio de Janeiro decretou, nesta segunda-feira (19), o fim da recuperação judicial do Grupo Americanas. A decisão, da 4ª Vara Empresarial da capital, considera que o grupo cumpriu as obrigações do plano de recuperação judicial. Ainda cabe recurso da decisão.
A Americanas iniciou o processo de recuperação judicial em janeiro de 2023, após a revelação de irregularidades contábeis de cerca de R$ 20 bilhões na empresa. Na época, a Americanas informou ter dívidas de aproximadamente R$ 43 bilhões, o que levou à reestruturação dos débitos com credores. O plano foi aprovado em dezembro de 2023 e homologado pela Justiça em fevereiro de 2024.
A administração judicial e do Ministério Público do Estado do Rio de Janeiro (MPRJ) deram pareceres favoráveis ao encerramento. Coma decisão judicial, deve ser retirada a expressão “em recuperação judicial” dos nomes das empresas nos registros oficiais.

Apesar do encerramento, questões envolvendo credores ainda poderão ser discutidas no âmbito judicial.
Na sentença, o juiz Arthur Eduardo Magalhães Ferreira esclareceu que o fim do processo não impede a cobrança de obrigações previstas no plano.
“Qualquer credor que se repute prejudicado por descumprimento de obrigação do plano poderá requerer a execução específica ou a falência”, escreveu o magistrado.
Americanas
Em fato relevante ao mercado, a Americanas informou que “o encerramento da recuperação judicial representa um marco importante na trajetória da companhia e inaugura uma nova etapa de seus negócios”.
Na nota, agradece a seus associados, fornecedores, clientes e demais parceiros pela confiança.
O comunicado é assinado pelo diretor Financeiro e de Relações com Investidores, Sebastien Durchor.

Justiça decreta fim da recuperação judicial da Americanas

ALMT debate projeto da LDO de 2027 e cobra proteção de recursos para ações sociais

MPMT fortalece cooperação com a Politec em agenda técnica

Ponte do Boa Esperança é reaberta ao trânsito após obras da Prefeitura de Cuiabá

Kaká Diniz mostra transformação física após mudança radical de hábitos

Justiça suspende 15 diretórios partidários em três cidades de MT
A Justiça Eleitoral determinou a suspensão dos registros de 15 órgãos partidários municipais em Barra do Bugres, Porto Estrela e...

Deputados debatem em audiência pública o PLDO/2027
A Assembleia Legislativa de Mato Grosso realiza, de segunda-feira (19) a quinta-feira (22), audiências públicas e reuniões para discutir as...

UFMT acionará Procuradoria contra Abilio após fala que associa universitários a drogas
A reitora da Universidade Federal de Mato Grosso (UFMT), Marluce Souza e Silva, anunciou que solicitará providências à Procuradoria-Geral Federal...

Dia Nacional da MPB resgata história de resistência e inovação da música brasileira
Seu navegador não tem suporte ao recurso de áudio. Baixar áudio O Brasil celebra, neste sábado, o Dia Nacional da...

Pivetta estuda extinguir secretarias e reorganizar estrutura do Governo de MT
O governador reeleito de Mato Grosso, Otaviano Pivetta (Republicanos), avalia promover mudanças na estrutura administrativa do Estado, incluindo a possibilidade...

CPI da Saúde questiona ex-secretário sobre R$ 1,1 bilhão em indenizatórios
A Comissão Parlamentar de Inquérito (CPI) da Saúde da Assembleia Legislativa de Mato Grosso (ALMT) ouviu nesta quarta-feira (14), o...

Palmeiras vence o Belgrano e garante vaga nas quartas de final da Libertadores Feminina
Palmeiras vence o Belgrano e garante vaga nas quartas de final da Libertadores Feminina COMENTE ABAIXO:

Kaio Jorge faz três e Cruzeiro vence o Grêmio: 4 a 2 pela 31ª rodada
Santos vence o Fluminense por 2 a 1 e encerra jejum de oito anos no Maracanã Coritiba x Grêmio — Campeonato...

Santos vence o Fluminense por 2 a 1 e encerra jejum de oito anos no Maracanã
FICHA TÉCNICA Placar Fluminense 1 x 2 Santos Competição Campeonato Brasileiro – 31ª rodada Local Maracanã, no Rio de Janeiro...
Kaká Diniz mostra transformação física após mudança radical de hábitos
Kaká Diniz, de 41 anos, usou as redes sociais para compartilhar com os seguidores a transformação física e as mudanças...

Juliana Paiva compartilha fotos do casamento com Danilo Partezani
Juliana Paiva, de 33 anos, compartilhou nesta segunda-feira (19) o álbum de fotos de seu casamento com o arquiteto Danilo...

Virginia Fonseca impressiona ao exibir curvas de biquíni fio-dental e marquinha
Virginia Fonseca, de 27 anos, movimentou as redes sociais nesta segunda-feira (19) ao compartilhar fotos de biquíni em sua mansão,...
-
 Cidades4 dias atrás
Governo apresenta balanço de metas e investimentos na Assembleia Legislativa
-
 Política7 dias atrás
ALMT tem agenda intensa de reuniões e audiências públicas
-
 Polícia7 dias atrás
Moradores denunciam doces e salgadinhos vencidos em festa infantil em MT
-
 Cidades4 dias atrás
Ação da Prefeitura libera calçadas e recebe aprovação de moradores em Cuiabá
-
 Economia6 dias atrás
Perdão de dívidas de MEIs terá impacto de R$ 3 bilhões
-
 Economia6 dias atrás
Governo anuncia perdão de dívidas e pacote de estímulo para MEIs
-
 Cidades7 dias atrás
Prefeitura de Cuiabá reforça ações para melhorar a aprendizagem dos alunos da rede municipal
-
 Política7 dias atrás
Presidente da Câmara renuncia ao mandato e diz que política é “frustrante”