


Agricultura
Acordo Mercosul-UE domina debates na abertura da safra de cana em SP
Agricultura

O acordo comercial entre o Mercosul e a União Europeia está no centro das discussões da Abertura Safra Cana, Açúcar e Etanol, promovido pela Datagro, que começou nesta quarta-feira (11.03) em Ribeirão Preto (313 km da capital, São Paulo) e segue amanhã (12). O encontro reúne representantes da cadeia sucroenergética para discutir as perspectivas da nova temporada e o posicionamento do Brasil no mercado internacional de açúcar e biocombustíveis.
Entre os temas debatidos está o impacto do acordo entre os dois blocos sobre as exportações brasileiras de açúcar e etanol. Pelos termos negociados, o açúcar produzido nos países do Mercosul passará a contar com cota anual de 180 mil toneladas com tarifa zerada para entrada no mercado europeu. Acima desse volume, continuam valendo as tarifas atualmente aplicadas pela União Europeia, que chegam a € 419 por tonelada para açúcar branco e € 339 para o produto bruto.
O acordo também mantém um mecanismo de salvaguarda que permite ao bloco europeu suspender temporariamente importações caso haja aumento expressivo nas compras externas.
No caso do etanol, foi definida cota de 650 mil toneladas por ano, equivalente a cerca de 812,5 milhões de litros. Desse total, 450 mil toneladas poderão entrar com tarifa zero quando destinadas ao uso industrial, enquanto 200 mil toneladas terão tarifa reduzida, em torno de € 0,064 por litro, para outros usos, incluindo combustível.
Exportações acima desses limites continuam sujeitas à tarifa cheia prevista nas regras da Organização Mundial do Comércio, atualmente em torno de € 0,19 por litro, além do cumprimento de exigências ambientais adotadas pelo mercado europeu.
Para o presidente da Datagro Consultoria, Plínio Nastari, o acordo deve gerar ganhos principalmente no médio e longo prazo, com maior integração comercial e tecnológica entre os dois blocos. “As perspectivas são muito animadoras para o futuro, porque cria-se uma avenida livre para intercâmbio, troca de conhecimento e, principalmente, agregação de valor, que pode trazer ganhos importantes para o agro brasileiro”, afirmou.
Apesar do potencial de expansão, o mercado europeu ainda representa parcela limitada das exportações brasileiras do setor sucroenergético.
Em 2025, o Brasil exportou 235,8 milhões de litros de etanol para a União Europeia, volume 55,2% superior ao registrado no ano anterior, mas equivalente a 14,6% das vendas externas do biocombustível.
No caso do açúcar, os embarques ao bloco europeu alcançaram 886,9 mil toneladas no ano passado, avanço de 62,8% na comparação anual. Ainda assim, o volume representou apenas 2,6% das exportações brasileiras do produto.
A avaliação discutida no evento é que o acordo pode ampliar gradualmente a presença brasileira no mercado europeu, mas o principal efeito deverá ocorrer na valorização dos produtos e na abertura de novas oportunidades comerciais para o setor sucroenergético.
Fonte: Pensar Agro

Agricultura
Decisão que derrubou a cobrança do Funrural abre caminho para revisão de dívidas no campo
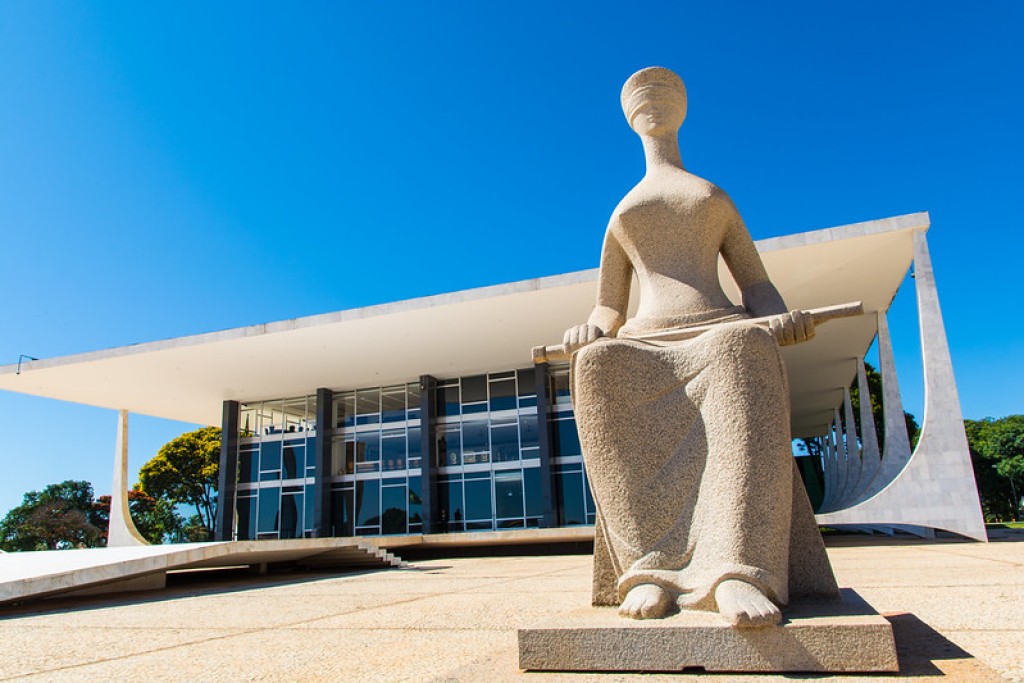
O Supremo Tribunal Federal (STF) declarou inconstitucional, nesta quinta-feira (15.10), a cobrança do Fundo de Assistência ao Trabalhador Rural (Funrural) sobre as vendas da produção de empregadores rurais pessoas físicas no período anterior a janeiro de 2018.
O julgamento dá a produtores e compradores, como frigoríficos, cooperativas e cerealistas, fundamento para contestar cobranças daquele período. O alcance sobre dívidas, parcelamentos e valores já pagos, porém, ainda precisa ser definido pelo tribunal.
A separação por data é decisiva para o bolso do produtor. A decisão trata de operações realizadas até 31 de dezembro de 2017. Para as vendas a partir de 1º de janeiro de 2018, o Supremo considerou válida a contribuição.
O Funrural é uma contribuição cobrada sobre a venda da produção agropecuária para ajudar a financiar a Previdência Social, responsável pelo pagamento de aposentadorias, pensões e outros benefícios dos trabalhadores. No caso do empregador rural, a contribuição sobre a comercialização substitui determinadas contribuições patronais calculadas sobre a folha de salários.
Na prática, a cobrança acompanha o valor vendido. Quando incide sobre a receita bruta, o cálculo considera o dinheiro recebido pela produção, antes de descontar despesas com sementes, adubos, ração, combustível e outros custos. Por isso, pode haver contribuição mesmo quando a atividade termina a safra sem lucro.
Em operações sujeitas à retenção, a empresa compradora desconta a contribuição do pagamento ao produtor e repassa o dinheiro ao Fisco. É o que ocorre, por exemplo, na compra de gado por um frigorífico. Essa obrigação de recolher em nome do fornecedor também estava em discussão no STF.
A ação foi apresentada pela Associação Brasileira de Frigoríficos (Abrafrigo). O questionamento envolvia a cobrança sobre a receita de produtores pessoas físicas que empregam trabalhadores. São eles e os compradores responsáveis pelo recolhimento que estão no centro do julgamento. Agricultores enquadrados como segurados especiais, que trabalham em regime de economia familiar, e produtores constituídos como pessoa jurídica têm regras próprias.
O tribunal entendeu que a legislação anterior a 2018 tinha falhas na criação da contribuição. Com a mudança na lei naquele ano, considerou superado o problema. Ao afastar a cobrança antiga, o Supremo também retirou, para o mesmo período, a responsabilidade dos compradores pelo recolhimento.
Para quem ainda enfrenta cobrança referente àquelas vendas, a decisão passa a ser um argumento para pedir a revisão do débito. Isso pode alcançar disputas na Receita Federal e na Justiça. Nos parcelamentos, será necessário identificar quanto do saldo corresponde ao período e à contribuição atingidos pelo julgamento.
Quem já pagou está em situação diferente: uma eventual recuperação depende das condições de cada caso, dos prazos legais e das regras que o STF ainda poderá estabelecer. O valor descontado na venda também precisa ser discriminado, porque pode reunir contribuições com destinos e fundamentos diferentes.
Essa definição ficou para uma próxima etapa. Os ministros deixaram para eventual recurso a discussão sobre a chamada modulação dos efeitos — as regras que estabelecem quais situações serão alcançadas e quais poderão ser preservadas. O benefício financeiro de cada produtor dependerá, portanto, da aplicação da decisão ao seu histórico de pagamentos e cobranças.
Nas vendas atuais, continuam valendo as regras de recolhimento. Segundo a Receita Federal, desde abril de 2026, na aquisição comum de produção de pessoa física sujeita à contribuição sobre a comercialização, as alíquotas são de 1,32% para a Previdência, 0,11% para riscos de acidentes e 0,2% para o Serviço Nacional de Aprendizagem Rural (Senar). A soma é de 1,63%, ou R$ 1.630 numa venda de R$ 100 mil sujeita integralmente a essas incidências. Há tratamento diferente para quem optou pela folha de salários e para operações com isenção.
Para avaliar o efeito do julgamento, o produtor precisa reunir notas de venda, comprovantes dos descontos, guias de pagamento e documentos de parcelamentos ou processos. Esse levantamento permite separar as operações anteriores a 2018 das posteriores e calcular o valor efetivamente em discussão.
Fonte: Pensar Agro

Viviane Araújo cai no samba durante ensaio de Carnaval: ‘Muito rainha!’

Corregedores debatem governança e aperfeiçoamento institucional nos MPs

Carolina Pavanelli relembra 1º encontro com Xuxa na infância e reflete: ‘7 anos’

Bianca Andrade comemora 32 anos em casa nova avaliada em R$ 9 milhões

Graciele Lacerda curte dia mágico na Disney com a filha Clara: ‘Foi pura magia!’

UFMT acionará Procuradoria contra Abilio após fala que associa universitários a drogas
A reitora da Universidade Federal de Mato Grosso (UFMT), Marluce Souza e Silva, anunciou que solicitará providências à Procuradoria-Geral Federal...

Fabinho Tardin não descarta candidatura à Prefeitura de Várzea Grande em 2028
O deputado estadual reeleito Fabinho Tardin (Podemos) admitiu que poderá disputar a Prefeitura de Várzea Grande nas eleições de 2028....

Blairo e Eraí Maggi articulam nome de Avalone para vaga no TCE-MT
A disputa por uma possível vaga no Tribunal de Contas do Estado de Mato Grosso (TCE-MT) ganhou novos atores nos...

Dia Nacional da MPB resgata história de resistência e inovação da música brasileira
Seu navegador não tem suporte ao recurso de áudio. Baixar áudio O Brasil celebra, neste sábado, o Dia Nacional da...


Pivetta estuda extinguir secretarias e reorganizar estrutura do Governo de MT
O governador reeleito de Mato Grosso, Otaviano Pivetta (Republicanos), avalia promover mudanças na estrutura administrativa do Estado, incluindo a possibilidade...

CPI da Saúde questiona ex-secretário sobre R$ 1,1 bilhão em indenizatórios
A Comissão Parlamentar de Inquérito (CPI) da Saúde da Assembleia Legislativa de Mato Grosso (ALMT) ouviu nesta quarta-feira (14), o...

Flamengo empata com Estudiantes e decide vaga na final da Libertadores no Maracanã
O Flamengo deixou o campo nesta quinta-feira com um empate sem gols contra o Estudiantes de La Plata, no jogo...

Palmeiras vence o Fluminense e joga por empate para ir à final da Libertadores
O Palmeiras saiu do Maracanã com a vitória por 2 a 1 sobre o Fluminense, na noite desta quarta-feira, e...

Atlético-MG goleia o City Torque e encaminha vaga na final da Sul-Americana
O Atlético-MG deu um passo enorme rumo à decisão da Copa Sul-Americana nesta quarta-feira. Na Arena MRV, em Belo Horizonte,...
Viviane Araújo cai no samba durante ensaio de Carnaval: ‘Muito rainha!’
Viviane Araújo já está no clima do Carnaval! A atriz e rainha de bateria compartilhou nas redes sociais registros de...
Carolina Pavanelli relembra 1º encontro com Xuxa na infância e reflete: ‘7 anos’
A atriz Carolina Pavanelli usou as redes sociais para compartilhar uma lembrança especial da infância ao lado da apresentadora Xuxa...
Bianca Andrade comemora 32 anos em casa nova avaliada em R$ 9 milhões
A influenciadora Bianca Andrade, conhecida como Boca Rosa, está celebrando a chegada dos 32 anos em grande estilo e em...
-
 Economia7 dias atrás
Bancos começam a devolver R$ 1,3 bilhão a apostadores de bets
-

 Esporte5 dias atrás
Flamengo vence o Fluminense e mantém a liderança no Brasileirão
-
 Cidades5 dias atrás
Esporte nos bairros amplia acesso gratuito a futebol, capoeira e atividades físicas em Cuiabá
-

 Política3 dias atrás
ALMT tem agenda intensa de reuniões e audiências públicas
-
 Esporte5 dias atrás
Palmeiras atropela o Corinthians por 4 a 1 no clássico
-

 Cidades3 dias atrás
Prefeitura de Cuiabá reforça ações para melhorar a aprendizagem dos alunos da rede municipal
-
 Esporte6 dias atrás
Vasco fica no 0 a 0 com o Remo em São Januário e vê sequência de vitórias chegar ao fim
-
 Esporte4 dias atrás
Empate no 455º Gre-Nal: Grêmio e Internacional seguem na zona de rebaixamento