


Economia
Estratégias de consumo aumentam volume de endividamento
Economia

Em uma compra habitual no supermercado, posto de gasolina ou na farmácia, o atendente oferece ao consumidor a possibilidade de parcelar a despesa em até três vezes sem juros. O comprador avalia como vantajosa a oferta e concorda em deixar a prazo aquilo que costumava a pagar de uma vez – à vista ou no cartão de crédito.

A cena acima é cada vez mais comum, como observa a socióloga Adriana Marcolino, diretora técnica do Departamento Intersindical de Estatística e Estudos Socioeconômicos (Dieese). “Estamos vendo muitas pessoas utilizando o crediário para pagar contas do orçamento mensal.”
O risco de usar o crédito para despesas ordinárias é desorganizar as contas e fazer do crédito um complemento à renda, quando deveria ser um recurso para produtos de vida longa e grande utilidade.
“O crédito é importante porque financia bens de consumo duráveis e bens de maior valor”, pondera Adriana Marcolino que tem por ofício defender políticas públicas e iniciativas financeiras que resultem em maior poder de compra do trabalhador.
Ansiedade de consumo
A oferta fácil de crédito pode agravar a “ansiedade de consumo”, alerta a economista Katherine Hennings, pesquisadora associada da Fundação Getulio Vargas (FGV) e analista da BRCG Consultoria. “Nós temos um comportamento que é de tentar antecipar ao máximo o que a gente consegue consumir”, diagnostica.
Segundo ela, o modo de agir não é restrito a determinada faixa de renda nem está ligado ao consumo de produtos indispensáveis. A decisão de comprar acaba por responder aos “estímulos” da propaganda, seja nos anúncios dos meios tradicionais ou nas recomendações dos influencers na internet.
“Há diversos apelos à compra, e as pessoas têm acesso ao crédito, o que viabiliza anteciparem o consumo”, descreve a economista. Diante da TV ou da tela do computador sobra oferta, mas falta explicação sobre os efeitos da ansiedade de comprar. “Essa parte, menos glamourosa, de fazer as contas não está sendo feita.”
Parcelas cabem no orçamento?
A consequência de não fazer as contas é se comprometer com mais do que pode e ter que utilizar formas de financiamento com os juros mais altos do mercado, como o cheque especial, o parcelamento direto na operadora de cartão de crédito ou o rotativo do cartão – quando o cliente paga apenas parte da fatura.
De acordo com o economista-chefe da Confederação Nacional do Comércio de Bens, Serviços e Turismo (CNC), Fabio Bentes, o consumidor precisa levar em consideração os custos de assumir essas dívidas antes da decisão de comprar. Precisa verificar quanto vai pagar de juros ao comprar parcelado.
“O brasileiro sabe pesquisar o preço de um produto no comércio. Consegue comparar o preço de um item de vestuário, de um eletrodoméstico, ou de um produtor eletroeletrônico. Mas, na hora de tomar o financiamento, tem o hábito de simplesmente verificar se é possível acomodar a prestação dentro do orçamento.”
Crédito não é renda
Outro erro do consumidor brasileiro é raciocinar que o limite do cheque especial ou do cartão de crédito se soma a sua renda, acrescenta a economista Isabela Tavares, responsável pelo acompanhamento de crédito e endividamento da Consultoria Tendências.
“Precisamos entender que o limite do cartão de crédito não é uma renda extra. Temos que conseguir pagar o cartão de crédito com o salário que recebemos no final do mês. Quem ganha R$ 5 mil e tem um limite também de R$ 5 mil não tem renda de R$ 10 mil”, lembra a economista.
Educação financeira
Isabela Tavares, assim como Fabio Bentes e Katherine Hennings, acha necessário que haja mais educação financeira da população para decidir sobre o que, quando e como gastar.
Esse é o trabalho do planejador financeiro Carlos Castro, que criou uma plataforma na internet para fazer educação financeira (SuperRico) e atua em uma associação (Planejar) que forma profissionais para fazer o trabalho de orientação pessoalmente.
Castro elaborou uma cartilha e criou uma calculadora para ajudar as pessoas decidirem como aderir ao Desenrola 2, e se devem usar o Fundo de Garantia do Tempo de Serviço (FGTS) para fazer o refinanciamento proposto no programa do governo federal (veja serviço abaixo).
Para ele, o programa é de emergência, “uma medida de curto prazo”, mas a solução do problema é mais estrutural: “Evitar que o brasileiro volte a se endividar, e continue no mesmo nível de endividamento que temos hoje.”
Inadimplência de 81,7 milhões
De acordo com o Banco Central, a inadimplência das famílias em março no Sistema Financeiro Nacional chegava a R$ 238,5 bilhões – 5,3% do crédito total cedido a elas (R$ 4,5 trilhões). O dado não contempla todos os credores como o comércio e prestadores de serviço.
Na proporção, o percentual do volume do pagamento de empréstimos em atraso pode parecer pequeno. Mas, quando são considerados indicadores sobre a quantidade de pessoas com dívidas não quitadas, os números se tornam mais superlativos.
Conforme a Serasa Experian, 81,7 milhões de pessoas estão inadimplentes. Segundo a empresa, a maior parte da dívida em atraso (47,1%) é para bancos e financeiras. De cada 100 devedores, 78 recebem até dois salários mínimos como faixa de renda.
As pessoas com salários mais baixos estão mais vulneráveis a tomar empréstimos ou a fazer dívidas mais caras.
“São pessoas que têm notas de crédito de score mais baixo. Não conseguem, por exemplo, crédito consignado [de juros menores porque é descontado em folha] pois não têm um emprego formal. Assim acabam recorrendo a empréstimos não consignados, cheque especial, ou o rotativo do cartão”, explica Isabel Tavares, da Consultoria Tendências.
Para Adriana Marcolino, diretora técnica do Dieese, o efeito dessas opções de crédito é “drenar uma parte da renda do trabalho para o sistema financeiro. Quanto maiores os juros, maior a parte que vai ficar para o banco.”
Serviço:
Acesse aqui cartilha e a calculadora para consulta sobre o Desenrola 2

Economia
Brasil deve voltar a ser 8ª maior economia do mundo em 2027, prevê FMI
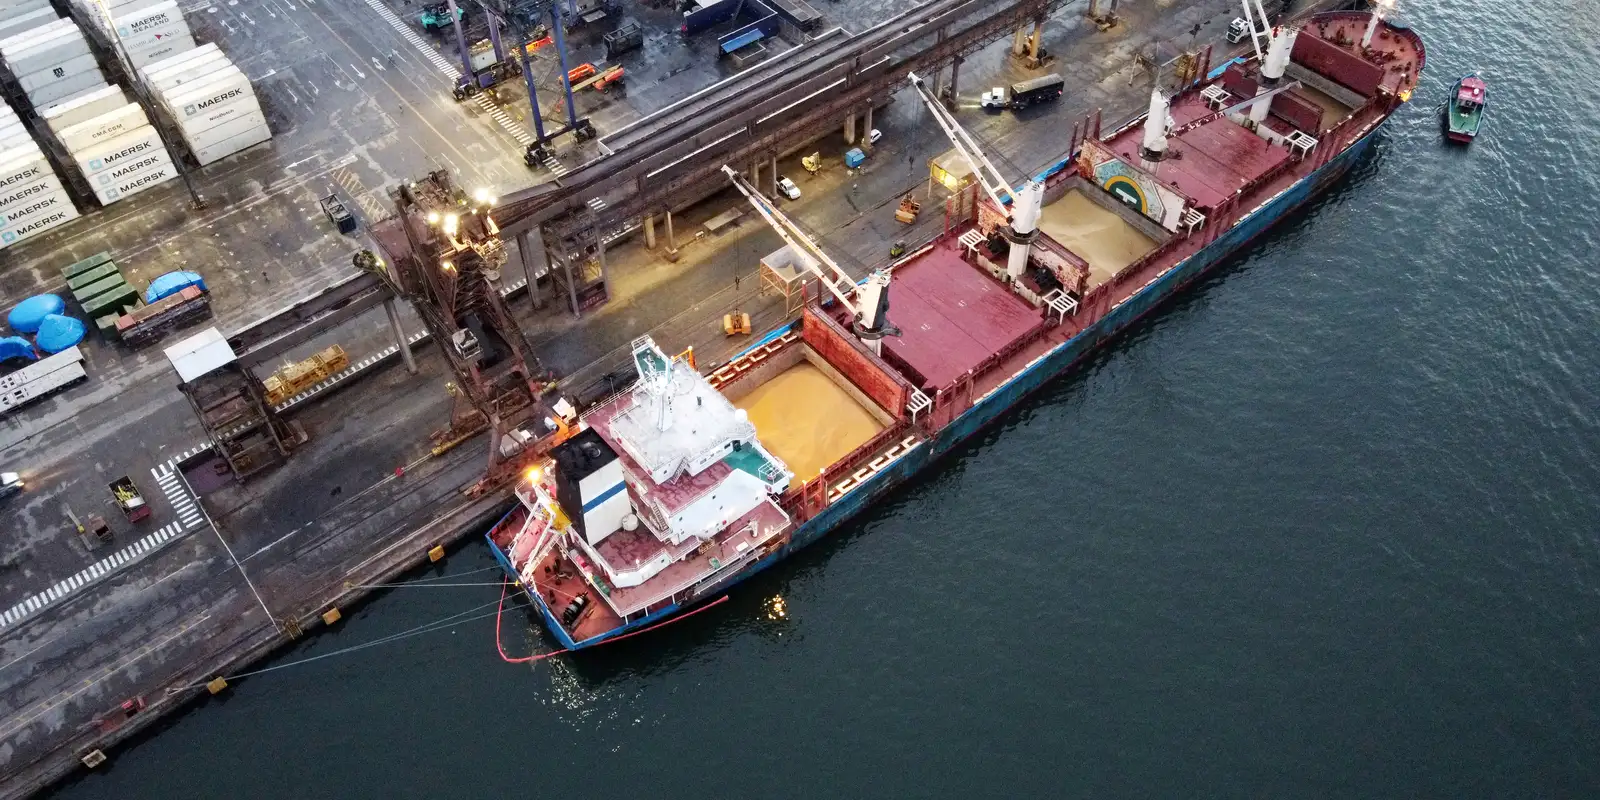
O Brasil deve voltar ao posto de oitava maior economia do mundo em 2027, deixando para trás Rússia e Itália. 

A projeção faz parte do documento Perspectivas da Economia Mundial, divulgado nesta semana pelo Fundo Monetário Internacional (FMI).
De acordo com o estudo, o Produto Interno Bruto (PIB, conjunto de todos os bens e serviços produzidos no país) brasileiro alcançará US$ 2,80 trilhões (R$ 14,65 trilhões) no ano que vem.
Em 2026, o país termina na décima posição do ranking, com PIB de US$ 2,655 trilhões.
Para 2027, a lista mantém os Estados Unidos como maior potência econômica, seguida pela China.
Confira o Top 10 das economias mundiais, segundo a projeção do FMI, instituição multilateral vinculada às Nações Unidas.
- Estados Unidos: US$ 34,44 trilhões
- China: US$ 22,94 trilhões
- Alemanha: US$ 5,66 trilhões
- Índia: US$ 4,52 trilhões
- Reino Unido: US$ 4,49 trilhões
- Japão: US$ 4,47 trilhões
- França: US$ 3,65 trilhões
- Brasil: US$ 2,80 trilhões
- Itália: US$ 2,77 trilhões
- Rússia: US$ 2,68 trilhões
A última vez em que o Brasil ficou no oitavo lugar foi em 2017. De acordo com a estimativa do FMI, o país segue na oitava posição até 2031, último ano projetado.
A melhor posição já ocupada pelo Brasil no ranking global de PIB foi a sétima posição, alcançada em 1995 e de 2010 a 2014.
Índia decola
Um dos destaques da previsão do FMI é a Índia, que salta do sexto para o quarto lugar e ultrapassa Reino Unido e Japão. Em 2031, a Índia deve tomar o terceiro lugar, da Alemanha.
Estados Unidos e China devem ocupar os dois primeiros lugares do ranking, nesta ordem, até 2031.
O que é o PIB
O PIB é o conjunto de todos os bens e serviços produzidos em uma localidade em determinado período. Com o dado, é possível traçar o comportamento da economia do país, estado ou cidade, assim como fazer comparações internacionais.
O PIB é calculado com o auxílio de diversas pesquisas setoriais, como comércio, serviços e indústria.
Durante o cálculo, há cuidados para não haver dupla contagem. Um exemplo: se um país produz R$ 100 de trigo, R$ 200 de farinha de trigo e R$ 300 de pão, o PIB será de R$ 300, pois os valores da farinha e do trigo já estão embutidos no valor do pão.
Os bens e serviços finais que compõem o PIB são medidos no preço em que chegam ao consumidor. Dessa forma, levam em consideração também os impostos cobrados.
O PIB ajuda a compreender a realidade de um país, mas não expressa fatores como distribuição de renda e condição de vida. É possível, por exemplo, um país ter PIB alto e padrão de vida relativamente baixo, assim como pode haver nação com PIB baixo e altíssima qualidade de vida.

Elaine Mickely celebra chegada da neta e se emociona com momento especial em família

Unidades do MPMT devem indicar atividades educacionais até dia 23

Deputados debatem em audiência pública o PLDO/2027

Malu Borges exibe barriga definida três meses após dar à luz à segunda filha

Brasil deve voltar a ser 8ª maior economia do mundo em 2027, prevê FMI
Deputados debatem em audiência pública o PLDO/2027
A Assembleia Legislativa de Mato Grosso realiza, de segunda-feira (19) a quinta-feira (22), audiências públicas e reuniões para discutir as...

UFMT acionará Procuradoria contra Abilio após fala que associa universitários a drogas
A reitora da Universidade Federal de Mato Grosso (UFMT), Marluce Souza e Silva, anunciou que solicitará providências à Procuradoria-Geral Federal...

Fabinho Tardin não descarta candidatura à Prefeitura de Várzea Grande em 2028
O deputado estadual reeleito Fabinho Tardin (Podemos) admitiu que poderá disputar a Prefeitura de Várzea Grande nas eleições de 2028....

Dia Nacional da MPB resgata história de resistência e inovação da música brasileira
Seu navegador não tem suporte ao recurso de áudio. Baixar áudio O Brasil celebra, neste sábado, o Dia Nacional da...


Pivetta estuda extinguir secretarias e reorganizar estrutura do Governo de MT
O governador reeleito de Mato Grosso, Otaviano Pivetta (Republicanos), avalia promover mudanças na estrutura administrativa do Estado, incluindo a possibilidade...

CPI da Saúde questiona ex-secretário sobre R$ 1,1 bilhão em indenizatórios
A Comissão Parlamentar de Inquérito (CPI) da Saúde da Assembleia Legislativa de Mato Grosso (ALMT) ouviu nesta quarta-feira (14), o...

Flamengo empata com Estudiantes e decide vaga na final da Libertadores no Maracanã
O Flamengo deixou o campo nesta quinta-feira com um empate sem gols contra o Estudiantes de La Plata, no jogo...

Palmeiras vence o Fluminense e joga por empate para ir à final da Libertadores
O Palmeiras saiu do Maracanã com a vitória por 2 a 1 sobre o Fluminense, na noite desta quarta-feira, e...

Atlético-MG goleia o City Torque e encaminha vaga na final da Sul-Americana
O Atlético-MG deu um passo enorme rumo à decisão da Copa Sul-Americana nesta quarta-feira. Na Arena MRV, em Belo Horizonte,...
Elaine Mickely celebra chegada da neta e se emociona com momento especial em família
Elaine Mickely usou as redes sociais para celebrar a chegada da mais nova integrante da família: sua neta, filha de...
Malu Borges exibe barriga definida três meses após dar à luz à segunda filha
Malu Borges, de 29 anos, mostrou que está firme na rotina fitness três meses após dar à luz sua segunda...

Viviane Araújo cai no samba durante ensaio de Carnaval: ‘Muito rainha!’
Viviane Araújo já está no clima do Carnaval! A atriz e rainha de bateria compartilhou nas redes sociais registros de...
-
 Economia7 dias atrás
Bancos começam a devolver R$ 1,3 bilhão a apostadores de bets
-

 Esporte5 dias atrás
Flamengo vence o Fluminense e mantém a liderança no Brasileirão
-
 Cidades5 dias atrás
Esporte nos bairros amplia acesso gratuito a futebol, capoeira e atividades físicas em Cuiabá
-
 Esporte5 dias atrás
Palmeiras atropela o Corinthians por 4 a 1 no clássico
-

 Cidades3 dias atrás
Prefeitura de Cuiabá reforça ações para melhorar a aprendizagem dos alunos da rede municipal
-

 Política3 dias atrás
ALMT tem agenda intensa de reuniões e audiências públicas
-
 Esporte6 dias atrás
Vasco fica no 0 a 0 com o Remo em São Januário e vê sequência de vitórias chegar ao fim
-
 Esporte4 dias atrás
Empate no 455º Gre-Nal: Grêmio e Internacional seguem na zona de rebaixamento