
Agricultura
Ex-ministro da agricultura analisa o impacto das taxações norte-americanas
Agricultura

A política de aumento de tarifas adotada pelo governo dos Estados Unidos está remodelando o cenário global das negociações comerciais, gerando impactos diretos em diversos setores econômicos. Entre os segmentos afetados, destaca-se o sucroalcooleiro brasileiro, que pode enfrentar mudanças significativas com o anúncio de novas taxas sobre o etanol nacional.
O Brasil é o segundo maior produtor mundial de etanol, com 36,8 bilhões de litros produzidos na safra 2023/24, mas ainda assim importa volumes significativos do biocombustível. Essa aparente contradição ocorre por fatores logísticos e econômicos.
O etanol de milho dos Estados Unidos, embarcado principalmente em Houston, chega às regiões Norte e Nordeste com um custo até 15% menor que o nacional, tornando-se uma opção competitiva nessas áreas.
Além disso, em momentos de entressafra ou quando a produção interna não atende totalmente à demanda, o Brasil importa etanol anidro, usado na mistura obrigatória de 27% na gasolina, para garantir o abastecimento. Apesar dessas importações, a crescente produção nacional, impulsionada pelo etanol de milho, tem reduzido a dependência externa e fortalecido o setor bioenergético do país.
Em entrevista ao Estadão, o ex-ministro da Agricultura, Roberto Rodrigues, destacou que, embora o impacto imediato possa ser limitado, o principal risco está na necessidade de o Brasil reduzir suas próprias tarifas, o que poderia abrir espaço para a entrada de etanol de outros países no mercado nacional.
O ex-ministro também ressaltou que as tarifas impostas pelos Estados Unidos ao açúcar brasileiro são consideravelmente altas, dificultando as exportações para aquele país e tornando essencial uma estratégia de negociação cuidadosa e equilibrada.
O protecionismo norte-americano, segundo especialistas, pode gerar um efeito em cadeia no comércio mundial, afetando diretamente a economia brasileira. O agronegócio, que representa uma das principais fontes de receita do país, poderia sofrer impactos significativos caso as tarifas sejam elevadas de forma generalizada sobre commodities agrícolas. Dados do setor indicam que, em 2024, o saldo comercial brasileiro foi de aproximadamente 440 bilhões de dólares, com grande participação do agronegócio.
Diante deste cenário, o governo brasileiro avalia recorrer à Organização Mundial do Comércio (OMC) para contestar eventuais taxações que prejudiquem a competitividade dos produtos nacionais.
No entanto, especialistas apontam que, apesar da importância da OMC, o processo pode ser demorado. O caminho mais eficiente seria uma negociação diplomática bem conduzida, buscando alternativas viáveis para mitigar possíveis impactos negativos.
Além disso, o governo brasileiro tem intensificado seus esforços para ampliar os acordos comerciais e fortalecer a infraestrutura logística, elementos fundamentais para a competitividade do setor agropecuário. Nos últimos anos, foram firmados mais de 300 acordos comerciais, demonstrando a crescente relevância do país no cenário global.
A expectativa é que, por meio de um diálogo construtivo e equilibrado, seja possível evitar rupturas drásticas e garantir a estabilidade do agronegócio brasileiro frente às mudanças no comércio internacional.
Fonte: Pensar Agro

Agricultura
Decisão que derrubou a cobrança do Funrural abre caminho para revisão de dívidas no campo
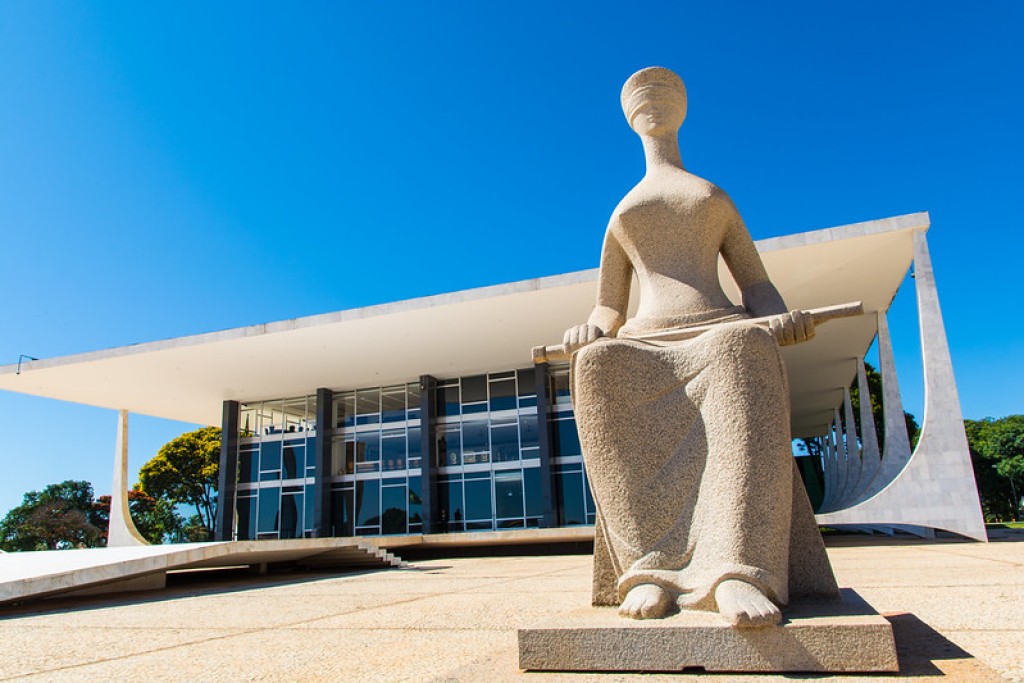
O Supremo Tribunal Federal (STF) declarou inconstitucional, nesta quinta-feira (15.10), a cobrança do Fundo de Assistência ao Trabalhador Rural (Funrural) sobre as vendas da produção de empregadores rurais pessoas físicas no período anterior a janeiro de 2018.
O julgamento dá a produtores e compradores, como frigoríficos, cooperativas e cerealistas, fundamento para contestar cobranças daquele período. O alcance sobre dívidas, parcelamentos e valores já pagos, porém, ainda precisa ser definido pelo tribunal.
A separação por data é decisiva para o bolso do produtor. A decisão trata de operações realizadas até 31 de dezembro de 2017. Para as vendas a partir de 1º de janeiro de 2018, o Supremo considerou válida a contribuição.
O Funrural é uma contribuição cobrada sobre a venda da produção agropecuária para ajudar a financiar a Previdência Social, responsável pelo pagamento de aposentadorias, pensões e outros benefícios dos trabalhadores. No caso do empregador rural, a contribuição sobre a comercialização substitui determinadas contribuições patronais calculadas sobre a folha de salários.
Na prática, a cobrança acompanha o valor vendido. Quando incide sobre a receita bruta, o cálculo considera o dinheiro recebido pela produção, antes de descontar despesas com sementes, adubos, ração, combustível e outros custos. Por isso, pode haver contribuição mesmo quando a atividade termina a safra sem lucro.
Em operações sujeitas à retenção, a empresa compradora desconta a contribuição do pagamento ao produtor e repassa o dinheiro ao Fisco. É o que ocorre, por exemplo, na compra de gado por um frigorífico. Essa obrigação de recolher em nome do fornecedor também estava em discussão no STF.
A ação foi apresentada pela Associação Brasileira de Frigoríficos (Abrafrigo). O questionamento envolvia a cobrança sobre a receita de produtores pessoas físicas que empregam trabalhadores. São eles e os compradores responsáveis pelo recolhimento que estão no centro do julgamento. Agricultores enquadrados como segurados especiais, que trabalham em regime de economia familiar, e produtores constituídos como pessoa jurídica têm regras próprias.
O tribunal entendeu que a legislação anterior a 2018 tinha falhas na criação da contribuição. Com a mudança na lei naquele ano, considerou superado o problema. Ao afastar a cobrança antiga, o Supremo também retirou, para o mesmo período, a responsabilidade dos compradores pelo recolhimento.
Para quem ainda enfrenta cobrança referente àquelas vendas, a decisão passa a ser um argumento para pedir a revisão do débito. Isso pode alcançar disputas na Receita Federal e na Justiça. Nos parcelamentos, será necessário identificar quanto do saldo corresponde ao período e à contribuição atingidos pelo julgamento.
Quem já pagou está em situação diferente: uma eventual recuperação depende das condições de cada caso, dos prazos legais e das regras que o STF ainda poderá estabelecer. O valor descontado na venda também precisa ser discriminado, porque pode reunir contribuições com destinos e fundamentos diferentes.
Essa definição ficou para uma próxima etapa. Os ministros deixaram para eventual recurso a discussão sobre a chamada modulação dos efeitos — as regras que estabelecem quais situações serão alcançadas e quais poderão ser preservadas. O benefício financeiro de cada produtor dependerá, portanto, da aplicação da decisão ao seu histórico de pagamentos e cobranças.
Nas vendas atuais, continuam valendo as regras de recolhimento. Segundo a Receita Federal, desde abril de 2026, na aquisição comum de produção de pessoa física sujeita à contribuição sobre a comercialização, as alíquotas são de 1,32% para a Previdência, 0,11% para riscos de acidentes e 0,2% para o Serviço Nacional de Aprendizagem Rural (Senar). A soma é de 1,63%, ou R$ 1.630 numa venda de R$ 100 mil sujeita integralmente a essas incidências. Há tratamento diferente para quem optou pela folha de salários e para operações com isenção.
Para avaliar o efeito do julgamento, o produtor precisa reunir notas de venda, comprovantes dos descontos, guias de pagamento e documentos de parcelamentos ou processos. Esse levantamento permite separar as operações anteriores a 2018 das posteriores e calcular o valor efetivamente em discussão.
Fonte: Pensar Agro

Palmeiras vence o Belgrano e garante vaga nas quartas de final da Libertadores Feminina

Kaio Jorge faz três e Cruzeiro vence o Grêmio: 4 a 2 pela 31ª rodada

Santos vence o Fluminense por 2 a 1 e encerra jejum de oito anos no Maracanã

Graciele Lacerda se emociona ao ver encontro de Clara com Mickey e Minnie

Minerais críticos e estratégicos empregam 129 mil pessoas no Brasil

Deputados debatem em audiência pública o PLDO/2027
A Assembleia Legislativa de Mato Grosso realiza, de segunda-feira (19) a quinta-feira (22), audiências públicas e reuniões para discutir as...

UFMT acionará Procuradoria contra Abilio após fala que associa universitários a drogas
A reitora da Universidade Federal de Mato Grosso (UFMT), Marluce Souza e Silva, anunciou que solicitará providências à Procuradoria-Geral Federal...

Fabinho Tardin não descarta candidatura à Prefeitura de Várzea Grande em 2028
O deputado estadual reeleito Fabinho Tardin (Podemos) admitiu que poderá disputar a Prefeitura de Várzea Grande nas eleições de 2028....

Dia Nacional da MPB resgata história de resistência e inovação da música brasileira
Seu navegador não tem suporte ao recurso de áudio. Baixar áudio O Brasil celebra, neste sábado, o Dia Nacional da...

Pivetta estuda extinguir secretarias e reorganizar estrutura do Governo de MT
O governador reeleito de Mato Grosso, Otaviano Pivetta (Republicanos), avalia promover mudanças na estrutura administrativa do Estado, incluindo a possibilidade...

CPI da Saúde questiona ex-secretário sobre R$ 1,1 bilhão em indenizatórios
A Comissão Parlamentar de Inquérito (CPI) da Saúde da Assembleia Legislativa de Mato Grosso (ALMT) ouviu nesta quarta-feira (14), o...
Palmeiras vence o Belgrano e garante vaga nas quartas de final da Libertadores Feminina
Palmeiras vence o Belgrano e garante vaga nas quartas de final da Libertadores Feminina COMENTE ABAIXO:
Kaio Jorge faz três e Cruzeiro vence o Grêmio: 4 a 2 pela 31ª rodada
Santos vence o Fluminense por 2 a 1 e encerra jejum de oito anos no Maracanã Coritiba x Grêmio — Campeonato...
Santos vence o Fluminense por 2 a 1 e encerra jejum de oito anos no Maracanã
FICHA TÉCNICA Placar Fluminense 1 x 2 Santos Competição Campeonato Brasileiro – 31ª rodada Local Maracanã, no Rio de Janeiro...
Graciele Lacerda se emociona ao ver encontro de Clara com Mickey e Minnie
Graciele Lacerda está vivendo dias emocionantes ao lado da filha, Clara, fruto de seu relacionamento com o cantor Zezé Di...

Paolla Oliveira assume posto de rainha de bateria da Imperatriz Leopoldinense
Paolla Oliveira, de 44 anos, brilhou de verde neste sábado (16), ao assumir oficialmente o posto de rainha de bateria...

Lua Blanco, estrela de ‘Rebelde’, morre aos 39 anos após lutar contra um câncer: ‘Luto’
A atriz e cantora Lua Blanco, conhecida nacionalmente por interpretar Roberta Messi na versão brasileira da novela Rebelde, morreu neste...
-
 Esporte7 dias atrás
Empate no 455º Gre-Nal: Grêmio e Internacional seguem na zona de rebaixamento
-
 Política6 dias atrás
ALMT tem agenda intensa de reuniões e audiências públicas
-
 Cidades3 dias atrás
Governo apresenta balanço de metas e investimentos na Assembleia Legislativa
-
 Cidades3 dias atrás
Ação da Prefeitura libera calçadas e recebe aprovação de moradores em Cuiabá
-
 Cidades6 dias atrás
Prefeitura de Cuiabá reforça ações para melhorar a aprendizagem dos alunos da rede municipal
-
 Economia5 dias atrás
Governo anuncia perdão de dívidas e pacote de estímulo para MEIs
-
 Economia5 dias atrás
Perdão de dívidas de MEIs terá impacto de R$ 3 bilhões
-
 Política6 dias atrás
Presidente da Câmara renuncia ao mandato e diz que política é “frustrante”