


Agricultura
Brasil deve produzir 33,38 milhões de toneladas de carnes em 2026
Agricultura

A Companhia Nacional de Abastecimento (Conab) divulgou nesta segunda-feira (13.04) nova estimativa para o setor de proteínas e projeta que o Brasil deve produzir 33,38 milhões de toneladas de carnes em 2026, volume próximo ao recorde histórico registrado no ano passado.
O dado confirma uma mudança na composição da produção. O crescimento segue puxado por frango e suínos, que juntos devem superar 22 milhões de toneladas, enquanto a carne bovina entra em fase de ajuste, acompanhando a virada do ciclo pecuário.
A avicultura lidera o movimento. A produção de carne de frango deve ultrapassar 16 milhões de toneladas, com crescimento também nas exportações, estimadas em 5,34 milhões de toneladas. No mercado interno, a disponibilidade deve atingir cerca de 10,85 milhões de toneladas, mantendo o produto como base do consumo no país.
Na suinocultura, o avanço é mais acelerado. A produção deve chegar a 5,88 milhões de toneladas, com crescimento próximo de 4%. O rebanho atinge 44,8 milhões de cabeças, o maior da série histórica, refletindo ganhos de produtividade e expansão da atividade.
As exportações de carne suína devem alcançar 1,58 milhão de toneladas, alta de 6,1%, enquanto a oferta interna também cresce, com cerca de 4,33 milhões de toneladas disponíveis no mercado doméstico. Na bovinocultura, o movimento é de acomodação após o pico recente. A produção deve recuar cerca de 5,3%, para 11,3 milhões de toneladas, ainda assim o segundo maior volume já registrado.As exportações de carne bovina devem se manter elevadas, próximas de 4,35 milhões de toneladas, mas com maior influência de fatores externos, como as restrições comerciais impostas por grandes compradores.
Outro destaque é a produção de ovos, estimada em 51,2 bilhões de unidades, crescimento de 4,6%, reforçando o avanço contínuo da avicultura. No conjunto, a oferta de carnes no mercado interno deve crescer cerca de 3,4%, ampliando a disponibilidade e sustentando o consumo. A projeção indica que, mesmo com ajustes pontuais, o setor segue em patamar elevado, com expansão apoiada em produtividade, abertura de mercados e demanda global consistente.
Fonte: Pensar Agro

Agricultura
Decisão que derrubou a cobrança do Funrural abre caminho para revisão de dívidas no campo
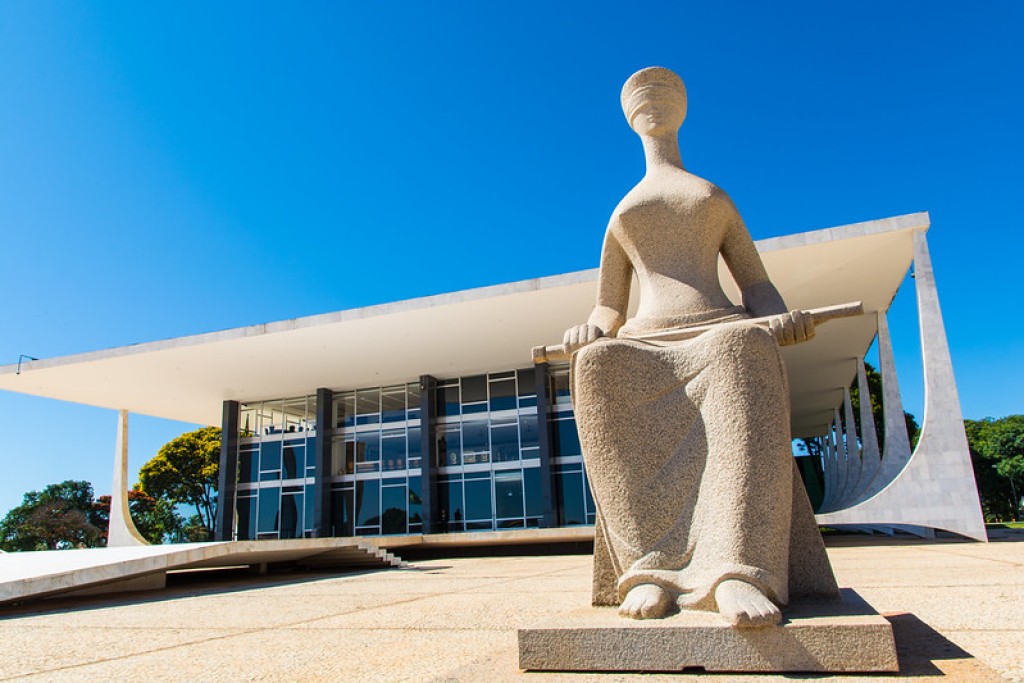
O Supremo Tribunal Federal (STF) declarou inconstitucional, nesta quinta-feira (15.10), a cobrança do Fundo de Assistência ao Trabalhador Rural (Funrural) sobre as vendas da produção de empregadores rurais pessoas físicas no período anterior a janeiro de 2018.
O julgamento dá a produtores e compradores, como frigoríficos, cooperativas e cerealistas, fundamento para contestar cobranças daquele período. O alcance sobre dívidas, parcelamentos e valores já pagos, porém, ainda precisa ser definido pelo tribunal.
A separação por data é decisiva para o bolso do produtor. A decisão trata de operações realizadas até 31 de dezembro de 2017. Para as vendas a partir de 1º de janeiro de 2018, o Supremo considerou válida a contribuição.
O Funrural é uma contribuição cobrada sobre a venda da produção agropecuária para ajudar a financiar a Previdência Social, responsável pelo pagamento de aposentadorias, pensões e outros benefícios dos trabalhadores. No caso do empregador rural, a contribuição sobre a comercialização substitui determinadas contribuições patronais calculadas sobre a folha de salários.
Na prática, a cobrança acompanha o valor vendido. Quando incide sobre a receita bruta, o cálculo considera o dinheiro recebido pela produção, antes de descontar despesas com sementes, adubos, ração, combustível e outros custos. Por isso, pode haver contribuição mesmo quando a atividade termina a safra sem lucro.
Em operações sujeitas à retenção, a empresa compradora desconta a contribuição do pagamento ao produtor e repassa o dinheiro ao Fisco. É o que ocorre, por exemplo, na compra de gado por um frigorífico. Essa obrigação de recolher em nome do fornecedor também estava em discussão no STF.
A ação foi apresentada pela Associação Brasileira de Frigoríficos (Abrafrigo). O questionamento envolvia a cobrança sobre a receita de produtores pessoas físicas que empregam trabalhadores. São eles e os compradores responsáveis pelo recolhimento que estão no centro do julgamento. Agricultores enquadrados como segurados especiais, que trabalham em regime de economia familiar, e produtores constituídos como pessoa jurídica têm regras próprias.
O tribunal entendeu que a legislação anterior a 2018 tinha falhas na criação da contribuição. Com a mudança na lei naquele ano, considerou superado o problema. Ao afastar a cobrança antiga, o Supremo também retirou, para o mesmo período, a responsabilidade dos compradores pelo recolhimento.
Para quem ainda enfrenta cobrança referente àquelas vendas, a decisão passa a ser um argumento para pedir a revisão do débito. Isso pode alcançar disputas na Receita Federal e na Justiça. Nos parcelamentos, será necessário identificar quanto do saldo corresponde ao período e à contribuição atingidos pelo julgamento.
Quem já pagou está em situação diferente: uma eventual recuperação depende das condições de cada caso, dos prazos legais e das regras que o STF ainda poderá estabelecer. O valor descontado na venda também precisa ser discriminado, porque pode reunir contribuições com destinos e fundamentos diferentes.
Essa definição ficou para uma próxima etapa. Os ministros deixaram para eventual recurso a discussão sobre a chamada modulação dos efeitos — as regras que estabelecem quais situações serão alcançadas e quais poderão ser preservadas. O benefício financeiro de cada produtor dependerá, portanto, da aplicação da decisão ao seu histórico de pagamentos e cobranças.
Nas vendas atuais, continuam valendo as regras de recolhimento. Segundo a Receita Federal, desde abril de 2026, na aquisição comum de produção de pessoa física sujeita à contribuição sobre a comercialização, as alíquotas são de 1,32% para a Previdência, 0,11% para riscos de acidentes e 0,2% para o Serviço Nacional de Aprendizagem Rural (Senar). A soma é de 1,63%, ou R$ 1.630 numa venda de R$ 100 mil sujeita integralmente a essas incidências. Há tratamento diferente para quem optou pela folha de salários e para operações com isenção.
Para avaliar o efeito do julgamento, o produtor precisa reunir notas de venda, comprovantes dos descontos, guias de pagamento e documentos de parcelamentos ou processos. Esse levantamento permite separar as operações anteriores a 2018 das posteriores e calcular o valor efetivamente em discussão.
Fonte: Pensar Agro

Graciele Lacerda se emociona ao ver encontro de Clara com Mickey e Minnie

Minerais críticos e estratégicos empregam 129 mil pessoas no Brasil

Paolla Oliveira assume posto de rainha de bateria da Imperatriz Leopoldinense

Lua Blanco, estrela de ‘Rebelde’, morre aos 39 anos após lutar contra um câncer: ‘Luto’

Complexo Passaredo reúne famílias em ação social com brinquedos, sorteios e serviços gratuito

Deputados debatem em audiência pública o PLDO/2027
A Assembleia Legislativa de Mato Grosso realiza, de segunda-feira (19) a quinta-feira (22), audiências públicas e reuniões para discutir as...

UFMT acionará Procuradoria contra Abilio após fala que associa universitários a drogas
A reitora da Universidade Federal de Mato Grosso (UFMT), Marluce Souza e Silva, anunciou que solicitará providências à Procuradoria-Geral Federal...

Fabinho Tardin não descarta candidatura à Prefeitura de Várzea Grande em 2028
O deputado estadual reeleito Fabinho Tardin (Podemos) admitiu que poderá disputar a Prefeitura de Várzea Grande nas eleições de 2028....

Dia Nacional da MPB resgata história de resistência e inovação da música brasileira
Seu navegador não tem suporte ao recurso de áudio. Baixar áudio O Brasil celebra, neste sábado, o Dia Nacional da...


Pivetta estuda extinguir secretarias e reorganizar estrutura do Governo de MT
O governador reeleito de Mato Grosso, Otaviano Pivetta (Republicanos), avalia promover mudanças na estrutura administrativa do Estado, incluindo a possibilidade...

CPI da Saúde questiona ex-secretário sobre R$ 1,1 bilhão em indenizatórios
A Comissão Parlamentar de Inquérito (CPI) da Saúde da Assembleia Legislativa de Mato Grosso (ALMT) ouviu nesta quarta-feira (14), o...

São Paulo vence o Vasco no Morumbis e se afasta do perigo do rebaixamento
Leia Também: Vasco vence o São Paulo de virada e encerra jejum no Brasileirão No segundo tempo, aos 2, Calleri...

Atlético-MG vence o Coritiba por 1 a 0 e entra na zona da Libertadores
Atlético-MG vence o Coritiba por 1 a 0 e entra na zona da Libertadores COMENTE ABAIXO:
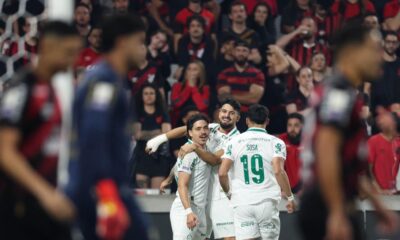

Palmeiras vence o Athletico-PR por 2 a 0 e assume a liderança provisória do Brasileirão
Próximo jogo do Palmeiras Palmeiras x Fluminense — volta da semifinal da Copa Libertadores, quarta-feira (21/10/2026), às 21h30 (de Brasília),...
Graciele Lacerda se emociona ao ver encontro de Clara com Mickey e Minnie
Graciele Lacerda está vivendo dias emocionantes ao lado da filha, Clara, fruto de seu relacionamento com o cantor Zezé Di...
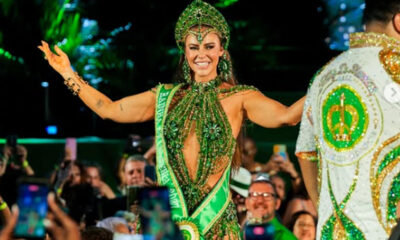
Paolla Oliveira assume posto de rainha de bateria da Imperatriz Leopoldinense
Paolla Oliveira, de 44 anos, brilhou de verde neste sábado (16), ao assumir oficialmente o posto de rainha de bateria...
Lua Blanco, estrela de ‘Rebelde’, morre aos 39 anos após lutar contra um câncer: ‘Luto’
A atriz e cantora Lua Blanco, conhecida nacionalmente por interpretar Roberta Messi na versão brasileira da novela Rebelde, morreu neste...
-
 Esporte6 dias atrás
Empate no 455º Gre-Nal: Grêmio e Internacional seguem na zona de rebaixamento
-
 Esporte7 dias atrás
Palmeiras atropela o Corinthians por 4 a 1 no clássico
-

 Esporte7 dias atrás
Flamengo vence o Fluminense e mantém a liderança no Brasileirão
-

 Política5 dias atrás
ALMT tem agenda intensa de reuniões e audiências públicas
-
 Cidades3 dias atrás
Governo apresenta balanço de metas e investimentos na Assembleia Legislativa
-
 Cidades3 dias atrás
Ação da Prefeitura libera calçadas e recebe aprovação de moradores em Cuiabá
-

 Cidades5 dias atrás
Prefeitura de Cuiabá reforça ações para melhorar a aprendizagem dos alunos da rede municipal
-
 Economia5 dias atrás
Governo anuncia perdão de dívidas e pacote de estímulo para MEIs