


Economia
Estudo do BNDES mapeia 187 projetos para melhorar o transporte público
Economia

O Estudo Nacional de Mobilidade Urbana (ENMU), lançado nesta quarta-feira (1º) pelo Banco Nacional de Desenvolvimento Econômico e Social (BNDES), recomenda 187 projetos estruturantes que poderão aumentar em mais de 3 mil quilômetros o transporte público das 21 regiões metropolitanas mais populosas do país. 

O valor total do investimento nos projetos foi estimado entre R$ 400 bilhões e R$ 430 bilhões.
Realizado entre 2024 e 2026 em parceria com o Ministério das Cidades, o estudo estruturou uma carteira de projetos, avaliados com base em projeções populacionais e de demanda para um horizonte de 30 anos.
Os projetos objetivam não só melhorar a infraestrutura e a qualidade de vida dos usuários do sistema de transporte, mas também dar maior segurança no trânsito, gerar renda para a população e reduzir as emissões de gás carbônico (CO₂ ) na atmosfera.
Os investimentos previstos envolvem projetos na expansão de metrô, trem urbano, BRT, VLT e corredores de transporte. O primeiro projeto já contratado com o BNDES visa à expansão da atual rede básica de transporte de Belo Horizonte (MG) de 84,2 quilômetros (km) para uma rede futura de 314,1 km, com aumento de 229,9 km e investimentos de R$ 35,6 bilhões.
As 21 regiões contempladas pelo estudo abrangem as cidades de Belém, Belo Horizonte, Campinas, Curitiba, Florianópolis, Fortaleza, Goiânia, João Pessoa, Maceió, Manaus, Natal, Porto Alegre, Recife, Rio de Janeiro, Salvador, Santos, São Luís, São Paulo, Teresina e Vitória, além do Distrito Federal.
O BNDES poderá financiar os projetos por meio do Fundo Clima, uma linha de financiamento destinada a apoiar projetos de investimento relacionados à redução de emissões de gases do efeito estufa e à adaptação às mudanças do clima e aos seus efeitos.
Segundo o diretor de Planejamento e Relações Institucionais do Banco, Nelson Barbosa, os projetos mapeados vão orientar as ações na área do transporte do governo federal, por meio do Ministério das Cidades, e também dos prefeitos e governadores.
O ministro das Cidades, Vladimir Lima, avaliou que o estudo resultante da parceria com o BNDES vai impactar positivamente as cidades no Brasil. “Será um verdadeiro (programa) Minha Casa Minha Vida para a mobilidade urbana”, comparou.
Segundo ele, o ponto central do estudo é reconhecer que as soluções têm de ter uma vertente social, oferecendo segurança, conforto, previsibilidade, além das questões climáticas e econômicas. “Melhorar a mobilidade é devolver tempo para as pessoas estudarem, trabalharem e ficarem com suas famílias”.
Para o Ministério das Cidades, o estudo representa uma ferramenta estratégica para fortalecer a política nacional de mobilidade urbana e apoiar estados e municípios na estruturação de projetos.
Ciclo vicioso
De acordo com a superintendente da Área de Soluções para as Cidades do BNDES, Luciene Machado, o Estudo Nacional de Mobilidade Urbana visa interromper o ciclo vicioso no qual o montante de receita disponível é progressivamente menor do que as necessidades, o que significa maior dificuldade de fazer investimentos.
Atualmente, os investimentos em mobilidade urbana equivalem a 0,1% do Produto Interno Bruto (PIB, soma de todos os bens e serviços produzidos no país), mas podem chegar a 0,25% do PIB, representando investimentos de R$ 20 bilhões por ano.
Luciene Machado elencou entre os principais benefícios dos projetos reunidos no estudo a redução de 15% do tempo gasto em deslocamento, o aumento do número de embarques diários, a taxa de retorno econômico e a diminuição do custo operacional por viagem de 11%. Ela estimou que em cerca de 15 anos será possível realizar os 187 projetos. “São exequíveis”.
Outras vantagens incluem evitar emissões de CO₂ de 3 milhões de toneladas por ano, aumentar em 30% a acessibilidade e evitar mais de 27 mil vítimas por ano em sinistros.
No período de implantação, serão mobilizados mais de 1,3 milhão de empregos diretos e indiretos por ano e demandados até 6,6 mil ônibus elétricos, 2,4 mil carros metroferroviários e 600 composições de VLT.
Oitenta por cento dos investimentos para a realização dos 187 projetos virão de investimentos públicos e o restante de contratos de parceria com a iniciativa privada. A estruturação dos projetos vai buscar rede de transporte com bilhetagem e integração tarifária.

Economia
Prazo para empresas optarem por Simples acaba nesta quinta
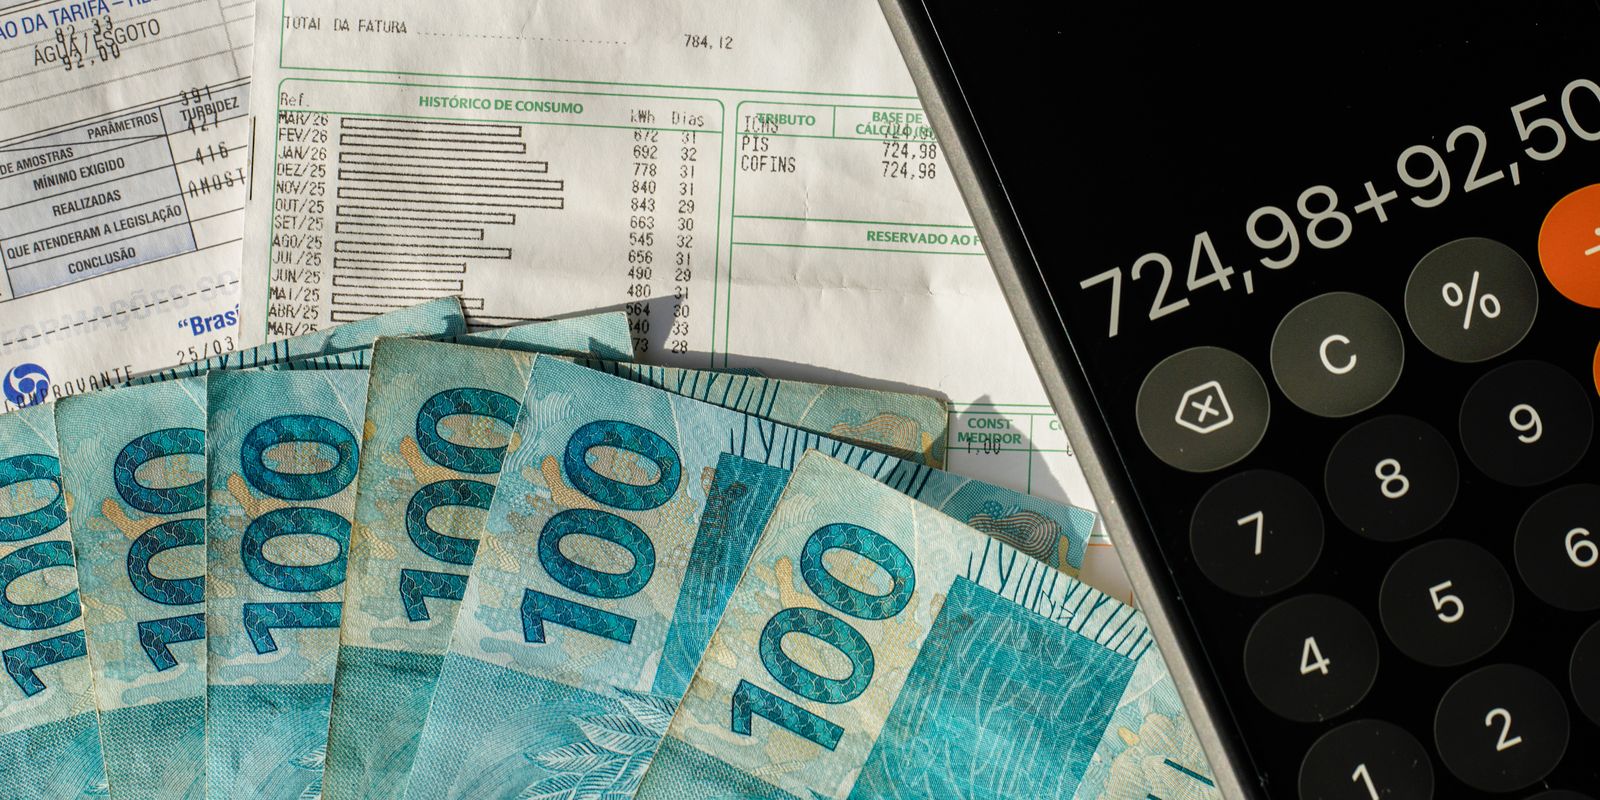
Os micro e pequenos empresários precisam ficar atentos. Acaba nesta quinta-feira (15) o prazo de adesão ao Simples Nacional, regime simplificado de tributação para quem fatura até R$ 4,8 milhões por ano.

Por causa da reforma tributária, o prazo inicial de adesão foi antecipado em quatro meses, de janeiro de 2027 para setembro deste ano. A data limite acabaria em 30 de setembro, mas, após diálogo com o Conselho Federal de Contabilidade e o Serviço Brasileiro de Apoio às Micro e Pequenas Empresas (Sebrae), o Comitê Gestor do Simples Nacional (CGSN) estendeu o prazo para 15 de outubro.
Após a opção pelo Simples Nacional, as empresas optantes que desejarem recolher o Imposto sobre Bens e Serviços (IBS) e a Contribuição sobre Bens e Serviços (CBS) pelo regime regular terão até 30 de outubro para registrar a escolha.
Por causa do novo sistema tributário, o CGSN antecipou a escolha de regime tributário. O prazo para as empresas que desejam ingressar no regime em 2027 começou em 1º de setembro de 2026. Até então, a opção pelo Simples era realizada em janeiro de cada ano.
O novo prazo foi regulamentado por resolução do CGSN editada no fim de setembro. As normas incorporaram ao regime simplificado o Imposto sobre Bens e Serviços (IBS) e a Contribuição sobre Bens e Serviços (CBS), tributos criados pela reforma tributária sobre o consumo.
O que muda
A nova regra vale para empresas que ainda não são optantes pelo Simples Nacional e querem utilizar o regime a partir de janeiro de 2027.
Os novos prazos são:
- 1º de setembro a 15 de outubro de 2026: período para solicitar a opção pelo Simples Nacional para 2027
- 1º de setembro a 30 de outubro de 2026: escolha do regime regular da CBS e do IBS para o primeiro semestre de 2027
- 30 de outubro de 2026: regularização de pendências que tenham impedido opção pelo Simples Nacional
- 3 de novembro a 20 de dezembro de 2026: prazo para desistir das opções;
As seguintes datas estão mantidas:
- 1º de janeiro de 2027: início dos efeitos da opção
- 1º a 31 de março de 2027: nova oportunidade para escolher o recolhimento do IBS e da CBS pelo regime regular, com efeitos no segundo semestre
Criada por causa da transição para o novo sistema tributário, a alteração busca dar mais previsibilidade às empresas antes do início do ano-calendário.
IBS e CBS
Outra mudança envolve a forma de recolhimento do IBS e da CBS. A empresa poderá permanecer no Simples Nacional e, simultaneamente, optar pelo recolhimento desses dois tributos pelo regime regular.
Para o primeiro semestre de 2027, a escolha deverá ser feita em setembro de 2026 e terá validade de janeiro a junho.
Quem não fizer a opção pelo regime regular nesse período permanecerá, no primeiro semestre, com IBS e CBS dentro da sistemática do Simples.
A decisão poderá ser revista em março de 2027, com efeitos para o segundo semestre.
A escolha pode ter impacto especialmente para empresas que vendem para outras empresas, devido à possibilidade de geração e aproveitamento de créditos tributários.
Por isso, a avaliação do regime não deve considerar apenas a alíquota. Também entram na análise fatores como:
- Perfil dos clientes
- Cadeia de fornecedores
- Possibilidade de geração e aproveitamento de créditos
- Formação de preços
- Impacto dos novos tributos no fluxo financeiro
Empresas já optantes
Quem já está no Simples Nacional, em regra, não precisa solicitar novamente a permanência no regime.
Ainda assim, é recomendado verificar a situação fiscal da empresa durante setembro de 2026 para identificar eventuais pendências ou exclusões para 2027.
As empresas que permanecerem no Simples e não quiserem recolher IBS e CBS pelo regime regular não precisarão fazer uma nova opção.
Quem quiser retirar esses dois tributos da sistemática do Simples deverá formalizar a escolha dentro do prazo estabelecido.
Abertura no fim do ano
As empresas abertas entre 1º de outubro e 31 de dezembro de 2026 terão uma regra específica.
Nesse caso, a opção pelo Simples Nacional feita no momento da inscrição do CNPJ produzirá efeitos tanto para o período restante de 2026 quanto para todo o ano de 2027.
A escolha relacionada ao IBS e à CBS pelo regime regular também poderá ser feita na abertura da empresa, com efeitos a partir de janeiro de 2027.
Se o empresário não quiser permanecer no Simples em 2027, poderá solicitar a exclusão por opção até o último dia de 2026.
Prazo para desistir
A antecipação da opção também criou uma possibilidade de desistência.
Quem fizer o pedido em setembro poderá cancelar a solicitação até 30 de novembro de 2026.
O cancelamento, porém, será irretratável. Isso significa que, depois de desistir, a empresa não poderá fazer uma nova opção para produzir efeitos em 2027.
A antecipação também permite que eventuais pendências sejam identificadas antes do início do ano. Em caso de indeferimento por problemas que possam ser regularizados, a empresa terá prazo para corrigir a situação.
Regra do MEI
A mudança não altera o calendário de opção pelo Simei, sistema aplicável ao Microempreendedor Individual (MEI).
Para o MEI, a opção pelo Simei continua sendo realizada em janeiro de cada ano, até o último dia útil do mês.
Dessa forma, a antecipação para setembro não deve ser confundida com as regras específicas aplicáveis aos microempreendedores individuais.
NFS-e nacional
Outra mudança anunciada pelo CGSN envolve a emissão da Nota Fiscal de Serviço eletrônica (NFS-e) no emissor nacional.
A obrigatoriedade para empresas optantes pelo Simples Nacional foi adiada de 1º de setembro para 1º de novembro de 2026.
O adiamento busca dar mais tempo para municípios e empresas realizarem adaptações tecnológicas e operacionais.
Entre as providências recomendadas estão:
- Testar a emissão das notas
- Verificar a integração com sistemas de gestão
- Conferir a parametrização dos dados fiscais
- Preparar os procedimentos internos antes do início da obrigatoriedade
Informações socioeconômicas
A regulamentação também altera a forma de prestação de informações fiscais e socioeconômicas.
A Declaração de Informações Socioeconômicas e Fiscais (Defis) deixará de ser apresentada como declaração separada. As informações passarão a ser incorporadas ao Programa Gerador do Documento de Arrecadação do Simples Nacional – Declaratório (PGDAS-D), com entrega anual de janeiro a março.
A mudança faz parte da adaptação do Simples Nacional ao novo modelo tributário.
Planejamento para 2027
Com setembro concentrando decisões relevantes para o próximo ano, especialistas recomendam que empresas e contadores antecipem a análise tributária.
A escolha entre manter IBS e CBS no Simples ou recolhê-los pelo regime regular pode produzir efeitos diferentes dependendo do setor, dos fornecedores e do perfil dos clientes.
Por isso, antes de formalizar a opção, a recomendação é que a micro e pequena empresa simule os dois cenários, além de revisar os sistemas, a emissão de notas fiscais e planejar o caixa para 2027.

Decisão judicial extingue ação da Aprosoja que cobrava R$ 1,1 bilhão por Moratória da Soja

ALMT promove feiras e exposições culturais até dezembro

Prazo para empresas optarem por Simples acaba nesta quinta

Agro mira novo recorde de exportações, mas clima e mercados desafiam a renda do produtor

Brasil soma 700 novos mercados e R$ 20 bilhões em negócios mesmo sob pressão de tarifas

Blairo e Eraí Maggi articulam nome de Avalone para vaga no TCE-MT
A disputa por uma possível vaga no Tribunal de Contas do Estado de Mato Grosso (TCE-MT) ganhou novos atores nos...

Presidente da Câmara renuncia ao mandato e diz que política é “frustrante”
O presidente da Câmara Municipal de Ipiranga do Norte (MT), Celso da Conceição (Republicanos), renunciou ao mandato de vereador e...


ALMT tem agenda intensa de reuniões e audiências públicas
Após o feriado nacional de Nossa Senhora Aparecida, na segunda-feira (12), a Assembleia Legislativa de Mato Grosso (ALMT) retoma os...

Tião critica Flávia por dar espaço à esquerda e deixar bolsonaristas de fora
O presidente da Federação do Comércio de Bens, Serviços e Turismo de Mato Grosso (Fecomércio-MT), Tião da Zaeli (PL), voltou...

Moradores denunciam doces e salgadinhos vencidos em festa infantil em MT
A distribuição de doces e salgadinhos supostamente vencidos durante uma festa em comemoração ao Dia das Crianças, em São José...

Orçamento de Mato Grosso para 2027 prevê R$ 46,1 bilhões
O Projeto de Lei Orçamentária Anual (PLOA-1144/2026) para o exercício financeiro de 2027, que estima receitas e fixa despesas do...

Palmeiras vence o Fluminense e joga por empate para ir à final da Libertadores
O Palmeiras saiu do Maracanã com a vitória por 2 a 1 sobre o Fluminense, na noite desta quarta-feira, e...

Atlético-MG goleia o City Torque e encaminha vaga na final da Sul-Americana
O Atlético-MG deu um passo enorme rumo à decisão da Copa Sul-Americana nesta quarta-feira. Na Arena MRV, em Belo Horizonte,...

Vasco vence o Boca na Bombonera com um a menos e está a um empate da decisão da Sul-Americana
O Vasco da Gama deixou uma das casas mais temidas do futebol sul-americano com um resultado de peso. Na noite...

Belo dá vida a Paulista em ‘Verônika com K’ e encara novo desafio na dramaturgia
O cantor Belo está pronto para mostrar mais uma faceta de seu talento na dramaturgia. O artista dará vida a...

André Luiz Frambach se declara a Larissa Manoela e relembra críticas ao casal
André Luiz Frambach, de 29 anos, usou as redes sociais para se declarar à esposa, Larissa Manoela, de 25, e...

Bruninho Cerri se casa com Mariana Beltrame em cerimônia na praia
Bruninho Cerri, da dupla sertaneja Bruninho & Davi, se casou com a modelo Mariana Beltrame na terça-feira (13), em uma...
-
 Esporte6 dias atrás
Flaco López marca, Palmeiras vence o Bahia e colar no líder Flamengo
-
 Polícia7 dias atrás
PL garante atendimento odontológico a crianças, idosos e pessoas acolhidas em MT
-
 Esporte6 dias atrás
Athletico-PR e Atlético-MG empatam em 2 a 2 no Brasileirão
-
 Economia6 dias atrás
Bancos começam a devolver R$ 1,3 bilhão a apostadores de bets
-

 Esporte3 dias atrás
Flamengo vence o Fluminense e mantém a liderança no Brasileirão
-
 Cidades4 dias atrás
Esporte nos bairros amplia acesso gratuito a futebol, capoeira e atividades físicas em Cuiabá
-
 Entretenimento6 dias atrás
Larissa Manoela e André Luiz celebram estreia juntos nos palcos com peça no Rio
-

 Cidades2 dias atrás
Prefeitura de Cuiabá reforça ações para melhorar a aprendizagem dos alunos da rede municipal