


Agricultura
Aviões agrícolas ficam livres de novo imposto em 2027, mas benefício ainda é temporário
Agricultura
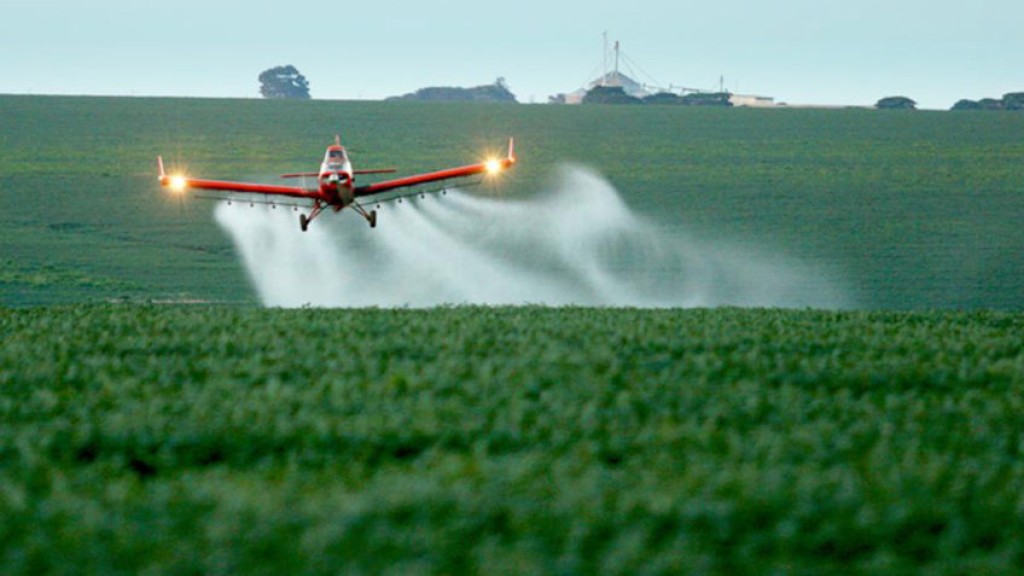
A mobilização das empresas de aviação agrícola junto ao governo federal resultou na manutenção da alíquota zero para a compra de aeronaves utilizadas nas lavouras em 2027. A decisão, confirmada pela Medida Provisória 1.399/2026, publicada na quarta-feira (4), evita que a entrada em vigor do Imposto Seletivo acrescente uma nova cobrança aos investimentos na renovação e ampliação da frota aeroagrícola brasileira. A conquista, entretanto, é temporária: a partir de 2028, as condições tributárias dependerão de uma nova definição do Congresso Nacional.
A medida representa um resultado importante para o Sindicato Nacional das Empresas de Aviação Agrícola (Sindag), que vinha defendendo o tratamento diferenciado das aeronaves empregadas na produção rural. Com apoio do Instituto Pensar Agropecuária (IPA), a entidade apresentou argumentos técnicos e econômicos aos ministérios da Fazenda e de Portos e Aeroportos, buscando demonstrar que os aviões agrícolas não deveriam receber o mesmo tratamento tributário de outras categorias de aeronaves.
A reivindicação já integrava a agenda institucional do sindicato antes da publicação da medida provisória. Em junho, durante discussões com a Agência Nacional de Aviação Civil (Anac), a manutenção de benefícios tributários e a busca pela alíquota zero do Imposto Seletivo apareciam entre as prioridades do setor. Nos meses seguintes, a articulação avançou em Brasília, com reuniões e encaminhamento de documentos ao governo.
Segundo o diretor-operacional do Sindag, Cláudio Júnior Oliveira, a mobilização envolveu o Conselho de Administração e a Diretoria Executiva da entidade, além do IPA. O dirigente informou que o Ministério de Portos e Aeroportos também encaminhou à Presidência da República um pedido de apoio à demanda. “Foi uma vitória do trabalho em conjunto”, afirmou, em declaração divulgada pelo sindicato.
O Imposto Seletivo, criado pela reforma tributária, incidirá sobre determinados produtos e serviços considerados prejudiciais à saúde ou ao meio ambiente. Entre os bens alcançados estão veículos, embarcações e aeronaves. Sua aplicação começa em 2 de fevereiro de 2027, mas os aviões agrícolas enquadrados nas condições legais permanecerão com alíquota zero durante o período de transição.
A diferença é significativa para quem precisa investir em equipamentos de elevado valor. A regra preserva o tratamento já concedido aos aviões agrícolas inscritos no Registro Aeronáutico Brasileiro (RAB), que atualmente contam com alíquota zero do Imposto sobre Produtos Industrializados (IPI). Sem essa previsão específica, a aquisição de aeronaves poderia ficar sujeita à nova tributação, elevando o custo de investimento para produtores e empresas prestadoras de serviços.
Não se trata de isenção sobre a propriedade dos aviões, mas de uma regra aplicável às operações de aquisição e importação, conforme o enquadramento tributário. O benefício também não elimina outros custos associados à atividade, como manutenção, combustível, peças e despesas operacionais.
Um dos principais argumentos apresentados pelo Sindag foi a importância da aviação agrícola para a produtividade das lavouras. As aeronaves são utilizadas em operações que exigem rapidez, especialmente no controle de pragas e doenças, quando atrasos na aplicação podem comprometer o resultado da produção.
O setor também levou à discussão o uso de combustíveis renováveis. De acordo com o assessor jurídico do sindicato, Ricardo Vollbrecht, mais de 25% da frota aeroagrícola brasileira utiliza etanol, principalmente em aeronaves como o Ipanema, fabricado pela Embraer. A entidade defende que essa característica seja considerada na avaliação ambiental da atividade.
Outro argumento é a possibilidade de reduzir a circulação de máquinas terrestres em determinadas operações, com reflexos sobre o consumo de diesel e o tráfego de equipamentos nas lavouras. Esses benefícios, contudo, dependem das condições de cada aplicação e não significam que toda operação aérea tenha impacto ambiental inferior ao de uma operação terrestre.
A atuação institucional do Sindag também alcança a tributação dos serviços. A Lei Complementar 214/2025 prevê redução de 60% nas alíquotas do Imposto sobre Bens e Serviços (IBS) e da Contribuição sobre Bens e Serviços (CBS) para atividades de pulverização e controle de pragas enquadradas na legislação. Segundo Cláudio Júnior Oliveira, a entidade trabalhou para esclarecer a aplicação desse benefício, que já estaria sendo considerado na emissão de documentos fiscais pelas empresas do setor.
A redução de 60% refere-se às alíquotas tributárias, e não ao valor cobrado pelos serviços. Seus efeitos econômicos dependerão das regras de transição, do enquadramento das operações e da formação de preços das empresas.
Apesar do avanço, a principal discussão ainda está por vir. A MP 1.399 determina que o governo encaminhe ao Congresso, até 31 de maio de 2027, um projeto de lei para estabelecer as alíquotas do Imposto Seletivo a partir de janeiro de 2028. O Sindag pretende manter a mobilização para transformar a alíquota zero em uma condição permanente.
A própria medida provisória ainda precisa ser examinada pelo Congresso, que tem prazo de deliberação até 12 de fevereiro de 2027. Até lá, o setor acompanhará possíveis alterações no texto.
Para produtores e empresas que dependem da aviação agrícola, a decisão representa maior previsibilidade para os investimentos previstos no próximo ano. O desafio agora será assegurar que a modernização da frota não fique sujeita a uma mudança tributária logo após o período de transição. A negociação que garantiu a alíquota zero em 2027 resolveu uma etapa do problema, mas deixou para o Congresso a definição sobre o custo tributário dos aviões agrícolas nos anos seguintes.
Fonte: Pensar Agro

Agricultura
Quebra de 9,3% de países concorrentes abre oportunidades para o Brasil
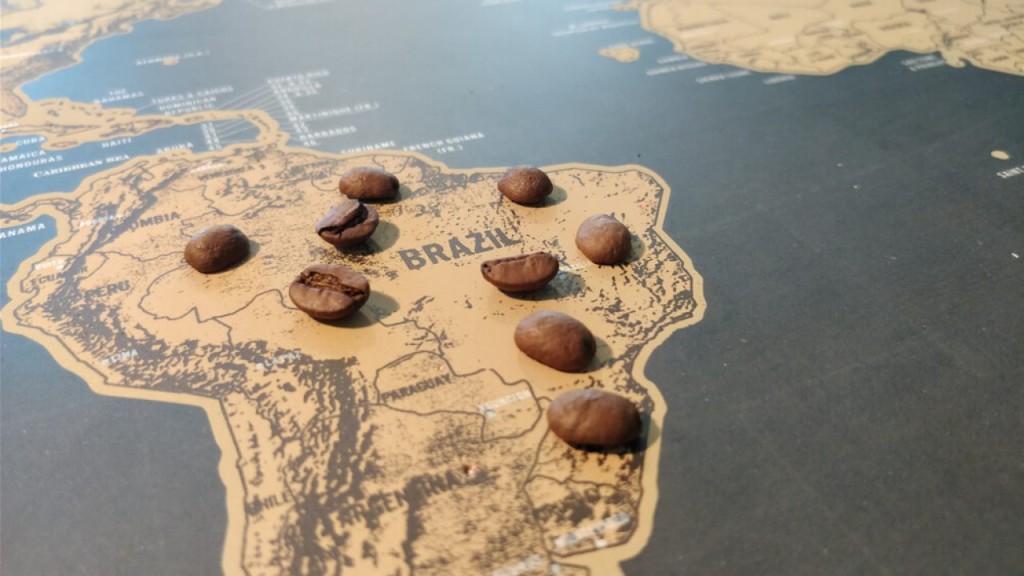
A previsão de queda na produção de café da América Central e do México abre uma oportunidade comercial para os produtores brasileiros, especialmente no mercado de arábica. Enquanto países concorrentes enfrentam problemas climáticos e perdas de produtividade, o Brasil caminha para encerrar 2026 com uma safra recorde de 67,6 milhões de sacas, segundo a Companhia Nacional de Abastecimento (Conab). A combinação entre maior disponibilidade nacional e menor oferta em outros países pode favorecer a presença brasileira no comércio internacional e ajudar a sustentar os preços.
O novo cenário foi apresentado pela comercializadora internacional Sucafina, que estima uma redução de 9,3% na produção conjunta da América Central e do México na safra 2026/27, iniciada em outubro. O volume deverá ficar abaixo de 18 milhões de sacas de 60 quilos, depois de alcançar 19,68 milhões na temporada anterior. A diferença representa uma redução estimada superior a 1,8 milhão de sacas.
Honduras e México devem registrar as maiores quedas, seguidos pela Guatemala. Esses países disputam espaço com o Brasil em importantes mercados consumidores, especialmente no fornecimento de café arábica. Uma oferta menor pode levar compradores internacionais a buscar volumes adicionais em outras origens, criando oportunidades para exportadores brasileiros.
A situação se torna ainda mais favorável ao Brasil quando se observa o desempenho da produção nacional. A Conab estima crescimento de 19,6% na safra brasileira de 2026, que deverá alcançar o maior volume de sua série histórica. O destaque é justamente o arábica, com previsão de 48,2 milhões de sacas, aumento de 34,8% em relação ao ano passado.
Minas Gerais, principal produtor nacional, responde por aproximadamente 35 milhões de sacas de arábica. São Paulo também apresenta recuperação expressiva, com produção estimada em 6,19 milhões de sacas da variedade. O avanço foi favorecido pela bienalidade positiva dos cafezais, pelas condições climáticas durante o desenvolvimento das lavouras e pelos investimentos em tecnologia.
Além da redução do volume, os concorrentes enfrentam dificuldades relacionadas à qualidade dos grãos. Segundo a Sucafina, a falta de chuvas e as temperaturas elevadas prejudicaram o desenvolvimento dos frutos em diferentes regiões produtoras. Também foram identificados problemas de enchimento dos grãos e aumento dos danos provocados pela broca-do-café.
Essas dificuldades podem favorecer cafés brasileiros que atendam aos padrões exigidos pelos compradores internacionais. No mercado de arábica, a regularidade do fornecimento, a classificação dos grãos e a qualidade da bebida são fatores importantes na escolha da origem. A eventual redução da disponibilidade de determinados padrões de café na América Central pode ampliar o interesse por produtos brasileiros equivalentes.
O movimento ocorre em um mercado mundial que continua crescendo. De acordo com estimativas do Departamento de Agricultura dos Estados Unidos (USDA), o consumo global deverá alcançar 179,7 milhões de sacas em 2026/27, avanço de 3,6% em relação ao ciclo anterior. A demanda crescente oferece espaço para fornecedores capazes de manter volumes regulares e atender às exigências de qualidade.
A oportunidade, entretanto, não significa aumento automático das cotações. O USDA também projeta produção mundial recorde de 189,7 milhões de sacas, com recuperação da oferta em importantes países produtores. Esse cenário pode limitar a valorização internacional, mesmo diante das perdas previstas na América Central.
Para o cafeicultor brasileiro, a combinação entre maior produção nacional e dificuldades de concorrentes reforça a importância do planejamento comercial. A disponibilidade de café permite atender novos pedidos, mas a rentabilidade dependerá dos preços negociados, do câmbio, da qualidade dos lotes e dos custos de produção.
A perspectiva é particularmente relevante para produtores de arábica de Minas Gerais, São Paulo e outras regiões tradicionais. Com a colheita brasileira praticamente concluída, o país dispõe de uma oferta expressiva justamente quando a safra de concorrentes começa a apresentar sinais de redução.
A confirmação das perdas dependerá do andamento da colheita na América Central e no México, que deverá atingir seu período de maior intensidade entre dezembro e fevereiro. Até lá, a estimativa da Sucafina representa um sinal favorável à competitividade brasileira, mas ainda não uma garantia de novos contratos ou preços mais elevados.
Para o Brasil, o principal ganho potencial está na possibilidade de ampliar sua participação nos mercados internacionais, aproveitando a combinação entre uma safra volumosa, capacidade exportadora e dificuldades enfrentadas por fornecedores concorrentes. Em um setor no qual a confiança dos compradores depende de qualidade e regularidade, a disponibilidade de café brasileiro pode se transformar em uma vantagem comercial importante.
Fonte: Pensar Agro

VR e VA podem ser aceitos em mais maquininhas a partir deste sábado

Quebra de 9,3% de países concorrentes abre oportunidades para o Brasil

Cartórios fazem mutirão para prevenir golpes na compra de imóveis

Governo quase dobra recursos para garantir preço mínimo do produto

Agro rejeita aumento de imposto sobre defensivos, mas indústria quer 35%

Cuiabá está entre as 10 capitais com risco de tempestades neste fim de semana
Cuiabá está entre as 10 capitais brasileiras com previsão de tempestades nesse sábado (7) e domingo (8). O Instituto Nacional...

Transporte coletivo terá tarifa gratuita e reforço na frota durante o Enem neste domingo (8)
A Prefeitura de Cuiabá, por meio da Secretaria Municipal de Mobilidade Urbana e Segurança Pública (Semob), informa que o transporte...

Prefeitura divulga resultado do sorteio de Smart TVs e iPad para servidores
A Prefeitura de Cuiabá publica, entre essa terça (3) e quarta-feira (4), a Portaria oficial com a relação dos servidores...

Educação de Cuiabá abre cronograma de matrículas para 2027; confira as datas
A Secretaria Municipal de Educação de Cuiabá deu início ao processo de matrículas escolares para o ano letivo de 2027....

Márcia Pinheiro sai do coma após quase dois meses de internação por AVC
A ex-primeira-dama de Cuiabá Márcia Pinheiro, de 58 anos, apresentou uma evolução em seu quadro de saúde e saiu do...


Assembleia nega repasses ao TCE por emendas parlamentares e explica ajuste no orçamento
A Assembleia Legislativa de Mato Grosso (ALMT) afirmou que nunca realizou repasses de recursos ao Tribunal de Contas do Estado...

Palmeiras atropela o Remo por 6 a 1 e segue na cola do Flamengo
O Allianz Parque virou uma só mancha verde na noite desta quinta-feira (05.11), e não apenas pelas arquibancadas. Com o...

Majestoso sem gols mantém Corinthians no Z4 e trava o São Paulo no meio da tabela
São Paulo e Corinthians protagonizaram um clássico de ritmo intenso na noite desta quarta-feira, na Vila Belmiro, mas o placar...

Cuiabá vence o União por 3 a 1 e confirma vaga na final da Copa FMF
O Cuiabá cumpriu o que a vantagem construída na ida indicava e está na decisão da Copa FMF 2026. Nesta...

Mãe de Marília Mendonça homenageia a filha após cinco anos da morte da cantora
Dona Ruth, mãe de Marília Mendonça, usou as redes sociais nesta quinta-feira (5), para prestar uma homenagem à filha, cinco...

Larissa Manoela e André Luiz revelam detalhes da piscina de nova mansão
Larissa Manoela e André Luiz Frambach estão de casa nova! O casal comprou uma mansão e decidiu fazer uma reforma...

Mansão de Zezé Di Camargo em Chapada dos Guimarães avança na construção
A construção da nova casa de Zezé Di Camargo, em Chapada dos Guimarães, em Mato Grosso, segue avançando e já...
-
 Política5 dias atrás
Equipe da ALMT visita veículos de comunicação para incentivar inscrições ao Troféu Parlamento
-
 Esporte5 dias atrás
Conmebol define horário e preços da final da Libertadores entre Palmeiras e Estudiantes
-
 Cidades3 dias atrás
Museu do Morro da Caixa D’Água Velha recebe exposição fotográfica coletiva “À Beira”
-
 Cidades5 dias atrás
Prefeitura instala aduelas para reconstruir travessia na comunidade Terra Nova
-
 Esporte5 dias atrás
Grêmio vence o Athletico-PR, deixa o Z4 e joga o Internacional para a zona de rebaixamento
-
 Política4 dias atrás
Thiago Silva vistoria obras no anel viário
-
 Cidades3 dias atrás
Projeto de autoria de Sebastião Rezende institui programa de nutrição para pessoas com Síndrome de Down
-
 Política4 dias atrás
ALMT lança campanha que destaca resultados do trabalho legislativo para a população