


Economia
CMN endurece regras para bancos captarem recursos com garantia do FGC
Economia

O Conselho Monetário Nacional (CMN) aprovou novas regras para tornar o sistema financeiro mais seguro. As medidas afetam tanto o funcionamento do Fundo Garantidor de Créditos (FGC), que protege investidores, quanto a forma como os bancos administram seu dinheiro, em resposta a problemas recentes no setor.

As mudanças têm como objetivo evitar que instituições assumam riscos excessivos e garantir que tenham recursos suficientes para honrar compromissos, mesmo em momentos de crise.
O que muda no FGC
O Fundo Garantidor de Créditos funciona como um “seguro” para quem investe em produtos bancários, como Certificados de Depósito Bancário (CDB). Ele garante até R$ 250 mil por CPF ou empresa em caso de quebra de uma instituição, limitado a R$ 1 milhão a cada quatro anos.
A principal mudança é a criação de um novo indicador chamado Ativo de Referência (AR). Na prática, ele mede se o banco tem ativos de boa qualidade: investimentos que podem ser rapidamente convertidos em dinheiro.
Pelas novas regras, se um banco captar muito dinheiro com produtos cobertos pelo FGC, mas tiver ativos de baixa qualidade ou difíceis de vender, será obrigado a aplicar parte desses recursos em títulos públicos, considerados mais seguros.
A ideia é evitar o chamado “risco moral”. Esse termo é usado quando instituições assumem riscos maiores justamente porque sabem que existe uma proteção, no caso, o FGC.
Caso Master
As mudanças vêm após episódios recentes, como o colapso do Banco Master, que foi liquidado pelo Banco Central em 2025.
O banco atraía investidores oferecendo rendimentos acima da média, apoiado na garantia do FGC. Porém, mantinha boa parte de seus recursos em ativos de baixa liquidez, como precatórios (dívidas do governo na Justiça com sentença definitiva) e participações em empresas em dificuldade, que não podiam ser convertidos rapidamente em dinheiro.
Esse desequilíbrio acabou levando à quebra da instituição e a perdas bilionárias cobertas pelo fundo. Com as liquidações ligadas ao caso, o custo para o FGC chegou a R$ 51,8 bilhões, reduzindo sua reserva financeira.
Regras de liquidez
Além das mudanças no FGC, o Conselho Monetário Nacional também endureceu as regras de liquidez, a capacidade de um banco pagar suas dívidas no curto prazo.
Principal indicador usado no mundo, a razão de cobertura de liquidez (LCR, na sigla em inglês) mede se a instituição tem dinheiro suficiente para enfrentar um cenário de estresse por 30 dias.
Agora, os bancos médios também terão que cumprir essa regra. Bancos menores terão uma versão simplificada, chamada LCRS, destinada a adaptar as exigências ao porte das instituições financeiras.
A implementação será gradual:
- Em 2027, os bancos precisarão cumprir pelo menos 90% das exigências;
- Depois, o cumprimento sobe para 100%.
O que está em jogo
As medidas fazem parte de uma estratégia do Banco Central do Brasil e do Conselho Monetário Nacional para evitar que problemas isolados se transformem em crises maiores.
Na prática, o governo tenta equilibrar dois pontos:
- Proteger quem investe em produtos bancários;
- Impedir que bancos usem essa proteção para assumir riscos exagerados.
Ao tornar as regras mais rígidas, a expectativa é reduzir a chance de novos casos como o do Banco Master e aumentar a confiança no sistema financeiro como um todo.

Economia
Bets reduzem consumo e atividade econômica, diz pesquisa da USP
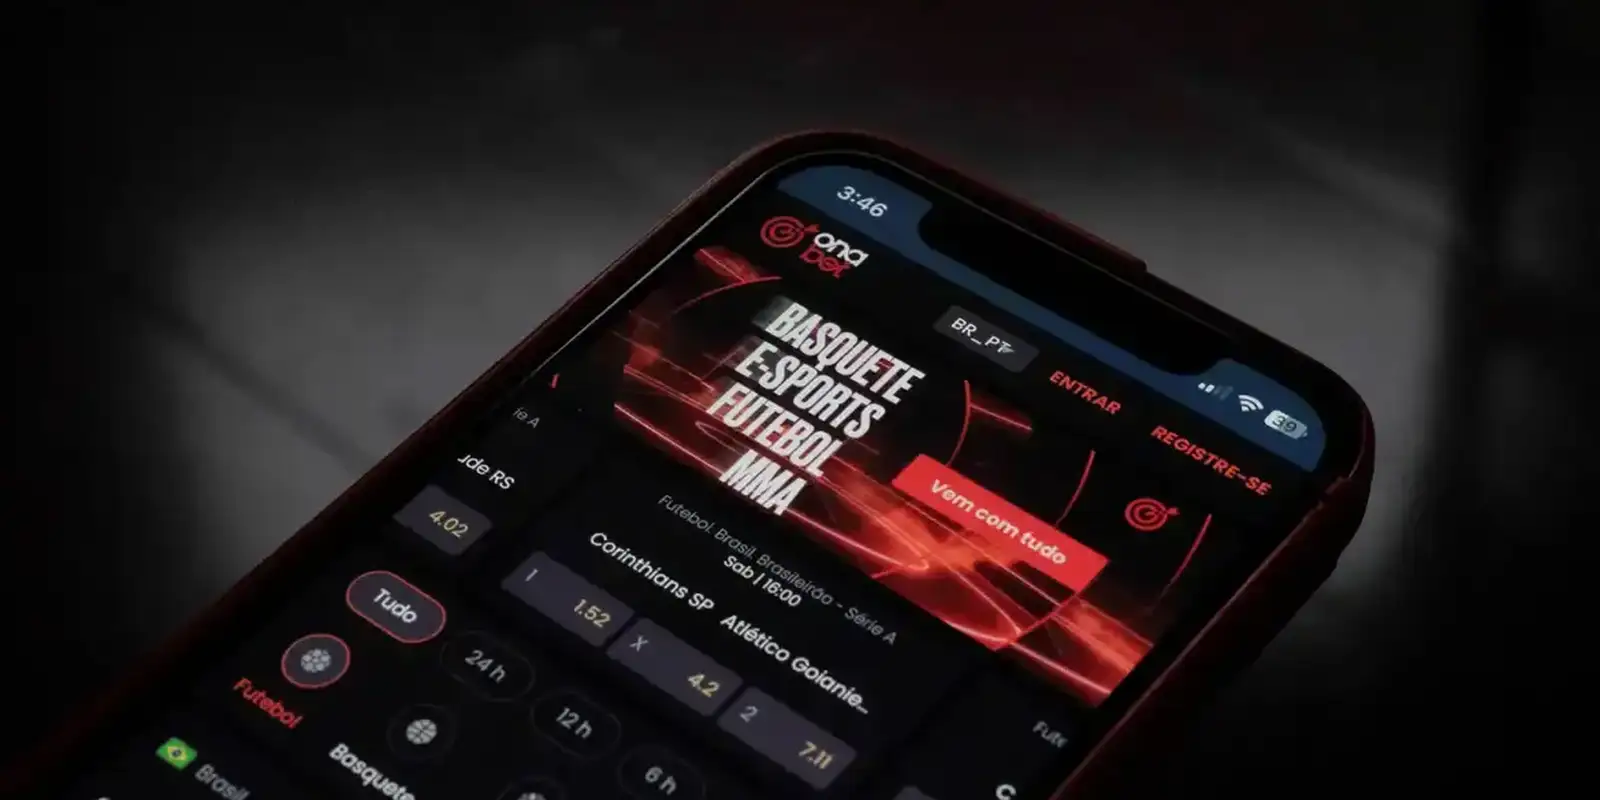
Um estudo feito pelo Centro de Pesquisa em Macroeconomia das Desigualdades (Made), da Faculdade de Economia, Administração, Contabilidade e Atuária da Universidade de São Paulo (FEA/USP), revelou que as apostas, conhecidas popularmente como bets, reduziram o consumo e retiraram da atividade econômica entre R$ 120 bilhões e R$ 141 bilhões, o que equivale a 0,9% a 1,1% do PIB – Produto Interno Bruto), no ano de 2025. 

“Para dimensionar essa magnitude, a perda estimada corresponde a algo entre 40% e 50% de todo o crescimento da economia em 2025 e é cerca de cinco vezes maior que estimativas do impacto do tarifaço americano sobre o PIB brasileiro. Mesmo levando em conta as estimativas dos empregos diretos e indiretos criados associados às bets, o quadro praticamente não muda”, conclui a pesquisa.
O estudo estima que essa redução na atividade econômica resultaria em uma perda de arrecadação entre R$ 31,1 bilhões e R$ 54,8 bilhões.
“Descontando os cerca de R$ 9 bilhões arrecadados diretamente com as plataformas de apostas, o efeito líquido sobre as contas públicas ainda seria negativo em, no mínimo, R$ 22 bilhões, podendo chegar a até R$ 46 bilhões”.
Segundo os pesquisadores, esse valor corresponde de 10% a 20% de todo o orçamento destinado à saúde pública na São Paulo de 2025, o que indica que, embora as bets gerem arrecadação direta, a perda de atividade econômica que provocam mais do que compensa essa receita.
Endividamento
A pesquisa considera também que parte das apostas tenha gerado aumento do endividamento. Os pesquisadores consideram que se o saldo do crédito para pessoa física subiu cerca de R$ 450 bilhões e a transferência líquida de R$ 62,5 bilhões tivesse sido financiada por novo crédito, o que é visto como uma hipótese extrema, isso corresponderia a cerca de 14% do aumento do endividamento das famílias em 2025.
Segundo a pesquisa é possível também que as bets tenham causado efeito negativo na distribuição de renda. Levando em conta que o 1% da população mais rica fica com cerca de 24% de toda a renda do país, essa transferência de dinheiro das famílias para as bets aumentou a concentração de renda dessa minoria do topo, entre 0,5% e 2,1%, dependendo de quem recebe os lucros das casas de aposta.
“No primeiro caso, apenas retiramos os R$ 62,5 bilhões da renda dos 99% da base, enquanto no segundo adicionamos esse valor para o 1% mais rico. Mesmo no caso mais conservador, é um efeito significativo em um país em que a concentração de renda já é extremamente elevada”, dizem os pesquisadores.
A pesquisa concluiu que, do ponto de vista econômico, o problema das apostas não se limita aos efeitos individuais, mas também têm consequências macroeconômicas, pois ao retirar renda das famílias, principalmente as de menor renda, as bets podem aumentar a desigualdade, reduzir a demanda e afetar o PIB de maneira relevante, além de reduzirem a arrecadação fiscal e refletirem nas contas públicas.

“Etanolduto” de R$ 22 bilhões pode reduzir custos logísticos em 20%

Levantamentos oficiais da Conab e do IBGE confirmam safra recorde de grãos

São Paulo empata com o Boca Juniors, mas é eliminado nas quartas da Sul-Americana

Ana Hickmann se encanta com presente de casamento e mostra peça exclusiva: ‘Afeto’

Vasco vence o Santa Fe em São Januário e avança às semifinais da Sul-Americana

CDH aprova indicação para que CCJ crie grupo de reforma do Judiciário
A Comissão de Direitos Humanos do Senado (CDH) aprovou nesta terça-feira (15) uma indicação para que a Comissão de Constituição...

Sexto sorteio da Nota Cuiabana Premiada será realizado nesta quarta-feira
O 6º sorteio da Nota Cuiabana Premiada, edição setembro de 2026, será realizado às 15h desta quarta-feira (16), na Sala...

Eleições: prazo para troca de candidatos se encerrou na segunda
O prazo para substituição de candidatos nas Eleições deste ano terminou nessa segunda-feira (14). A Lei das Eleições (Lei 9.504,...

Projeto Âmbar fortalece cultura do feedback no MPMT
Como a liderança pode contribuir para ambientes de trabalho mais saudáveis? A pergunta conduziu a quarta e última oficina do...

Vistoria reforça busca por atendimento materno mais humanizado
Vistoria reforça busca por atendimento materno mais humanizado COMENTE ABAIXO:

Justiça leva a júri oito acusados pela morte de jovem
A Justiça acolheu pedido do Ministério Público do Estado de Mato Grosso (MPMT) e pronunciou oito acusados pela morte de...
São Paulo empata com o Boca Juniors, mas é eliminado nas quartas da Sul-Americana
O São Paulo está fora da Copa Sul-Americana. O Tricolor empatou por 1 a 1 com o Boca Juniors nesta...
Vasco vence o Santa Fe em São Januário e avança às semifinais da Sul-Americana
O Vasco está classificado para as semifinais da Copa Sul-Americana. Na noite desta terça-feira, o Cruzmaltino derrotou o Santa Fe...

Fluminense perde para o Platense, mas avança às semifinais da Libertadores
O Fluminense está classificado para as semifinais da Copa Libertadores. Mesmo derrotado pelo Platense por 2 a 1 nesta terça-feira,...
Ana Hickmann se encanta com presente de casamento e mostra peça exclusiva: ‘Afeto’
Ana Hickmann ganhou um presente especial após o casamento com Edu Guedes. A apresentadora recebeu um puff exclusivo, criado especialmente...

Tati Dias mostra quarto do filho Bento na nova mansão: ‘Deixar ele participar de tudo’
Tati Dias, esposa da cantora Lauana Prado, usou as redes sociais nesta segunda-feira (15), para mostrar detalhes do quarto do...

André Lamoglia abre álbum de fotos com Jade Picon em momentos românticos
André Lamoglia, de 29 anos, usou as redes sociais nesta terça-feira (15), para compartilhar registros de momentos recentes de sua...
-

 Política5 dias atrás
Pivetta admite possibilidade de boicote no DAE e diz que “já viu de tudo”
-
 Agricultura6 dias atrás
Algodão reúne o setor para discutir preços, produtividade e novos mercados
-
 Agricultura6 dias atrás
Milho pode perder o equivalente a 87 quilos de ureia por hectare
-
 Agricultura6 dias atrás
Agro ajuda Brasil a fechar agosto com superávit de R$ 37,7 bilhões
-
 Agricultura6 dias atrás
Estado colhe safra recorde e lidera produtividade da soja no Brasil
-
 Política6 dias atrás
Comissão de Agropecuária aprova 68 itens e promove limpeza da pauta
-
 Agricultura4 dias atrás
Semana do Aviador abre pista ao público com acrobacias e voos panorâmicos
-
 Cidades6 dias atrás
Desfile da Emeb Marechal Cândido Rondon emociona comunidade e promove encontro de gerações