
Agricultura
Inadimplência no crédito rural cai 10,3% em setembro, maior recuo em 15 anos
Agricultura
A inadimplência do crédito rural registrou em setembro a maior queda mensal desde o início da série histórica do Banco Central (BC), em 2011. A proporção de financiamentos com atraso superior a 90 dias recuou de 9,7% em agosto para 8,7% em setembro, interrompendo dois meses consecutivos de forte deterioração. Apesar da melhora, os números mostram que o produtor continua enfrentando dificuldades para financiar a atividade: o volume de novos empréstimos diminuiu, o saldo das operações recuou e os juros permanecem elevados.
A redução de um ponto percentual na inadimplência ocorreu depois de aumentos de 1,3 ponto percentual em julho e 0,9 ponto em agosto. O movimento chama atenção porque mudanças dessa magnitude não são comuns no crédito rural, modalidade em que os pagamentos estão associados aos ciclos de produção e comercialização das safras.
Segundo o Banco Central, a renegociação de dívidas pode ter contribuído para a melhora. O avanço da inadimplência nos meses anteriores levou produtores e instituições financeiras a buscar alternativas para regularizar contratos, em um momento de maior pressão sobre a capacidade de pagamento das propriedades.
A hipótese, entretanto, exige cautela. A renegociação permite reorganizar vencimentos e retirar operações da condição de atraso, mas não significa necessariamente que o produtor tenha recuperado sua capacidade financeira. Em muitos casos, o endividamento permanece, com novas datas de pagamento e compromissos que dependerão do resultado das próximas safras.
O principal sinal de alerta está no comportamento das novas concessões. Em setembro, os financiamentos rurais com recursos direcionados para pessoas físicas somaram R$ 20,178 bilhões, redução de 2,3% em relação a agosto. Na comparação com setembro de 2025, a queda chegou a 12,8%, indicando menor contratação de crédito em um período importante para o financiamento da produção.
O saldo total dessas operações atingiu R$ 548,5 bilhões, recuo de 2,3% no mês e crescimento de apenas 0,7% em 12 meses. Os números indicam que o estoque de crédito rural praticamente não avançou no último ano, apesar da necessidade de recursos para custeio, investimento e manutenção das atividades agropecuárias.
Para o produtor, a combinação de crédito mais restrito e endividamento elevado representa um obstáculo ao planejamento. A compra de fertilizantes, sementes, defensivos e combustível exige desembolsos antes da colheita. Quando o financiamento não acompanha essa necessidade, parte dos agricultores precisa recorrer a recursos próprios, negociar prazos com fornecedores ou adiar investimentos.
Os juros também continuam pressionando os custos. A taxa média do crédito rural direcionado a pessoas físicas caiu de 11% ao ano em agosto para 10,8% em setembro. Embora represente uma redução de 1,1 ponto percentual em 12 meses, o patamar ainda pesa sobre atividades cuja rentabilidade depende das condições climáticas, da produtividade e das oscilações dos preços agrícolas.
A diferença entre as modalidades de financiamento revela outra preocupação. Nas operações com taxas reguladas, a inadimplência caiu de 3,8% para 3,7%. Já nos empréstimos contratados a taxas de mercado, o índice recuou de 17,6% para 15,8%.
Mesmo após a melhora, a inadimplência no crédito rural a taxas de mercado permanece mais de quatro vezes superior à registrada nas operações reguladas. A diferença evidencia a maior dificuldade enfrentada pelos produtores que dependem de financiamentos sujeitos às condições comerciais dos bancos, geralmente mais onerosos.
O quadro ocorre em um momento de expansão da produção agrícola. A Companhia Nacional de Abastecimento (Conab) projeta uma colheita nacional de aproximadamente 367 milhões de toneladas de grãos na safra 2026/27. O potencial de crescimento, entretanto, contrasta com a situação financeira de parte das propriedades, pressionadas por custos elevados, dívidas acumuladas e incertezas climáticas.
A possibilidade de um El Niño intenso amplia essa preocupação. Perdas de produtividade provocadas por estiagens ou excesso de chuvas podem comprometer a receita necessária para cumprir os financiamentos, especialmente entre produtores que já renegociaram dívidas anteriores. Por isso, a recuperação do crédito rural depende também de instrumentos de proteção, como o seguro agrícola, e de condições de comercialização que permitam recompor as margens da atividade.
A queda da inadimplência em setembro representa um sinal positivo, mas ainda insuficiente para caracterizar uma recuperação consistente das finanças rurais. Será necessário acompanhar os próximos levantamentos do Banco Central para verificar se a redução dos atrasos se mantém e, principalmente, se volta a ocorrer crescimento nas concessões de crédito.
O desafio é evitar que a melhora estatística esconda uma dificuldade estrutural. O Brasil continua ampliando sua capacidade de produção, mas parte dos agricultores enfrenta restrições para financiar o próximo ciclo. Sem crédito acessível e condições sustentáveis de pagamento, os recordes de colheita não se traduzem necessariamente em maior segurança financeira para quem produz.

Agricultura
Gigantes do agro faturam R$ 2,1 trilhões e ampliam força na economia
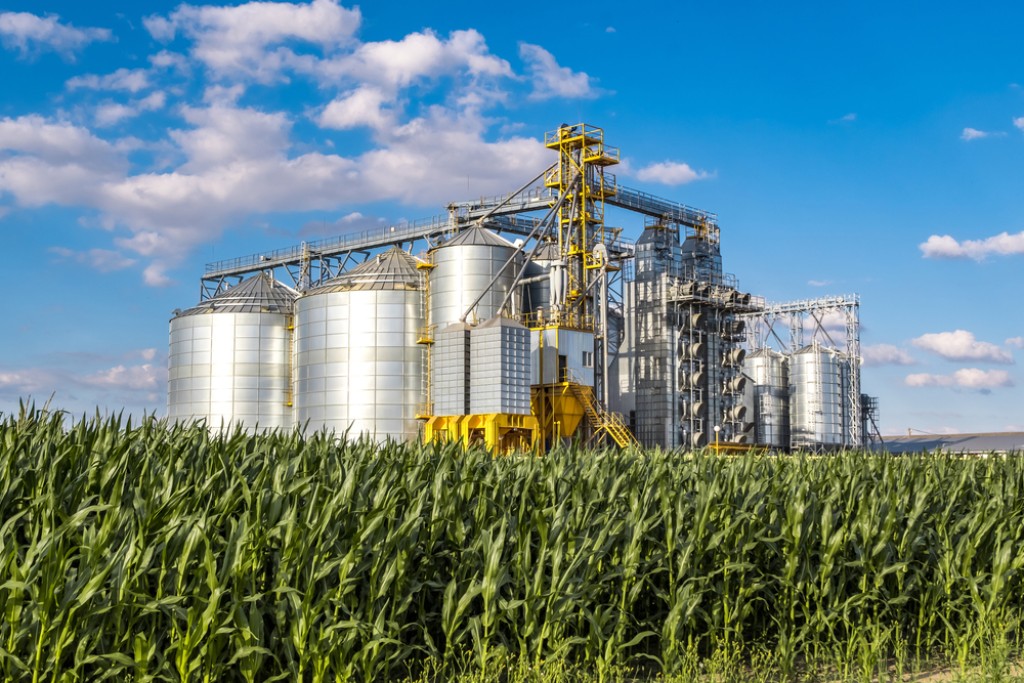
As 100 maiores empresas do agronegócio brasileiro alcançaram receita líquida conjunta de R$ 2,1 trilhões em 2025, crescimento de 13,45% em relação ao levantamento anterior. Desse total, R$ 1,24 trilhão ficou concentrado nas dez maiores companhias, responsáveis por aproximadamente 59% do faturamento do grupo. Os números integram o ranking Agro100, divulgado pela revista Forbes Brasil, e mostram a dimensão econômica das empresas que atuam no processamento, na comercialização e na exportação da produção agropecuária nacional.
O resultado foi impulsionado principalmente pelo comércio de produtos agrícolas e pela indústria de proteína animal. Entre os sete segmentos acompanhados pelo levantamento, seis registraram crescimento de receita superior à inflação de 2025. A expansão reflete o peso das cadeias de grãos, carnes, alimentos e energia na atividade econômica brasileira, embora o aumento do faturamento não signifique, necessariamente, crescimento equivalente dos lucros.
A liderança permanece com a JBS, que registrou receita líquida de R$ 480,58 bilhões. O valor corresponde a quase 39% do faturamento das dez primeiras colocadas e coloca a companhia em posição bastante superior à das demais empresas do ranking.
Na segunda posição aparece a MBRF, com R$ 163,96 bilhões, seguida pela Cargill Alimentos, com R$ 115,29 bilhões. Juntas, as três primeiras colocadas somaram aproximadamente R$ 760 bilhões, evidenciando a concentração de receitas nas cadeias de carnes e comercialização de alimentos.
O comércio de produtos agrícolas apresentou o maior crescimento percentual entre os segmentos avaliados, com expansão de 23,51%. O grupo reúne empresas que compram, armazenam, processam e comercializam commodities, especialmente soja e milho, além de operar na exportação de produtos brasileiros.
Para o produtor rural, a atuação dessas companhias tem influência direta sobre o escoamento das safras. Tradings e cooperativas participam da formação dos canais de comercialização, do financiamento de operações e da logística que liga as propriedades aos mercados consumidores. O crescimento dessas empresas amplia a dimensão econômica da cadeia, mas também reforça a importância da concorrência e da transparência nas relações comerciais.
O segmento de proteína animal registrou aumento de 16,37% na receita, segundo maior avanço do levantamento. O desempenho acompanha a importância da indústria frigorífica brasileira, que transforma a produção pecuária em alimentos destinados ao mercado interno e às exportações.
Além da JBS e da MBRF, a Minerva integra o grupo das dez maiores empresas, com faturamento de R$ 54,83 bilhões. As três companhias de proteína animal presentes na lista somaram aproximadamente R$ 699 bilhões, o equivalente a mais da metade da receita das dez líderes.
A concentração de receitas na indústria de carnes demonstra o tamanho da estrutura necessária para abate, processamento, distribuição e exportação. Também evidencia a dependência econômica entre frigoríficos e pecuaristas, uma relação em que os preços pagos pelos animais, os custos industriais e as condições de acesso aos mercados internacionais influenciam os resultados de toda a cadeia.
A agroenergia apresentou crescimento de 13,37%, impulsionada pelas atividades ligadas à produção de etanol e outros biocombustíveis. A Raízen Energia aparece na quinta posição do ranking, com receita de R$ 87,7 bilhões. O desempenho do segmento reforça a importância da transformação de matérias-primas agrícolas em energia, atividade que amplia a demanda por produtos como cana-de-açúcar e milho.
As empresas de alimentos e bebidas registraram expansão de 7,2%. Nesse grupo estão Cargill Alimentos, Ambev e Bunge Alimentos, que ocupam, respectivamente, a terceira, quarta e sexta posições. O segmento reúne operações de processamento e industrialização que agregam valor à produção agropecuária antes de sua chegada ao consumidor.
A celulose apresentou o desempenho mais fraco entre os sete setores acompanhados. A redução das cotações internacionais da matéria-prima pressionou as receitas das companhias, em um mercado sujeito às oscilações da demanda global e dos preços industriais. Mesmo nesse ambiente, a Suzano permaneceu entre as dez maiores empresas do agronegócio, com receita de R$ 50,12 bilhões.
As dez maiores empresas do agronegócio em 2025
| Posição | Empresa | Receita líquida |
|---|---|---|
| 1ª | JBS | R$ 480,58 bilhões |
| 2ª | MBRF | R$ 163,96 bilhões |
| 3ª | Cargill Alimentos | R$ 115,29 bilhões |
| 4ª | Ambev | R$ 88,24 bilhões |
| 5ª | Raízen Energia | R$ 87,70 bilhões |
| 6ª | Bunge Alimentos | R$ 76,01 bilhões |
| 7ª | Copersucar | R$ 65,78 bilhões |
| 8ª | Cofco International Brasil | R$ 61,63 bilhões |
| 9ª | Minerva | R$ 54,83 bilhões |
| 10ª | Suzano | R$ 50,12 bilhões |
Fonte: Ranking Agro100, Forbes Brasil. Receitas líquidas referentes a 2025.
A presença de companhias de diferentes segmentos entre as líderes demonstra que o peso econômico do agronegócio vai muito além da produção dentro das propriedades. A atividade movimenta indústrias, sistemas de armazenagem, transporte, comércio exterior, processamento de alimentos e produção de energia.
O crescimento das receitas, entretanto, não permite concluir que todos os participantes dessas cadeias tenham registrado melhora equivalente de rentabilidade. O produtor rural continua sujeito às oscilações dos preços das commodities, aos custos dos insumos, às condições climáticas e às despesas financeiras, fatores que podem reduzir suas margens mesmo quando o faturamento das grandes empresas aumenta.
O levantamento também evidencia a importância de investimentos em infraestrutura e capacidade industrial. Com a produção brasileira de grãos projetada em aproximadamente 367 milhões de toneladas na safra 2026/27, a expansão da atividade agropecuária exigirá estruturas capazes de armazenar, transportar e transformar volumes cada vez maiores.
Os R$ 2,1 trilhões registrados pelas cem maiores empresas representam, portanto, a dimensão de uma cadeia econômica que se estende da propriedade rural ao mercado internacional. O desafio para os próximos anos será fazer com que o crescimento dessa estrutura também se traduza em maior eficiência, competitividade e oportunidades de renda para quem produz.
Fonte: Pensar Agro

Gigantes do agro faturam R$ 2,1 trilhões e ampliam força na economia

Desemprego em 5,2% no 3° trimestre é o menor para o período desde 2012

Prazo para regularizar o Simples termina hoje 30/10

Prefeitura de Cuiabá paga salários de outubro e injeta R$ 147,4 milhões na economia

Inadimplência no crédito rural cai 10,3% em setembro, maior recuo em 15 anos

Equipe da ALMT visita veículos de comunicação para incentivar inscrições ao Troféu Parlamento
A menos de duas semanas do encerramento das inscrições para o 2º Prêmio ALMT de Jornalismo – Troféu Parlamento, a...

Câmara Temática da ALMT amplia debate sobre direitos e desafios dos povos indígenas de MT
A construção de políticas públicas que respeitem a diversidade dos 46 povos indígenas de Mato Grosso e respondam às necessidades...

Dia Nacional do Livro convida reflexões sobre o incentivo à leitura
Seu navegador não tem suporte ao recurso de áudio. Baixar áudio Por Priscila Mendes Uma viagem filosófica pelo espaço, que...

Emenda de Lúdio é aprovada e vai garantir R$ 1,5 bilhão para casas populares em MT
Nesta quarta-feira (28), a Assembleia Legislativa de Mato Grosso (ALMT) aprovou, em primeira votação, uma emenda articulada pelo deputado estadual...

Qualifica VG oferece cerca de 180 vagas de emprego no Cristo Rei nesta quinta-feira (29)
A Prefeitura de Várzea Grande, por meio da Secretaria Municipal de Desenvolvimento Econômico, Tecnologia e Turismo, realiza nesta quarta-feira (29)...

Inscrições para o processo seletivo da Educação de Várzea Grande seguem abertas até 9 de novembro
A Prefeitura de Várzea Grande, por meio da Secretaria Municipal de Educação, Cultura, Esporte e Lazer (SMECEL), reforça que estão...

Grêmio vence o Athletico-PR, deixa o Z4 e joga o Internacional para a zona de rebaixamento
O Grêmio encontrou na bola parada a solução para encerrar a sequência ruim e respirar na luta contra a queda....

Cruzeiro vence o Atlético-MG com gol relâmpago de Kaio Jorge
Escalação: Otávio; William, João Marcelo (Fabrício Bruno), Jonathan Jesus, Lucas Villalba (Viña); Lucas Romero, Gerson (Bruno Rodrigues), Zé Lucas (Matheus...

Ancelotti convoca 26 jogadores com quatro estreantes e retorno de Estêvão
O técnico Carlo Ancelotti anunciou nesta quinta-feira (29) a lista de 26 jogadores convocados para os dois últimos amistosos da...

Viviane Araújo visita obra de nova mansão e revela mudança nos planos: ‘Quase lá!’
Viviane Araújo, de 51 anos, visitou as obras de sua nova mansão e compartilhou com os seguidores como está o...

Juliette e Kaique Cerveny exibem novas fotos do casamento intimista: ‘Tão lindo’
Juliette Freire e Kaique Cerveny compartilharam novas fotos do casamento intimista dos dois. A cerimônia aconteceu no dia 30 de...

Rayane Figliuzzi celebra aniversário com festa luxuosa: ‘Que noite maravilhosa’
Rayane Figliuzzi comemorou mais um ano de vida nesta quarta-feira (28) e aproveitou a ocasião para celebrar ao lado de...
-
 Polícia22 horas atrás
Prefeita e secretária acompanham obras de reforma e ampliação de CMEI no Cristo Rei
-
 Cidades5 dias atrás
Espaço de Acolhimento à Mulher do HMC garante sigilo e amparo às vítimas de violência
-
 Política22 horas atrás
Guarda Municipal de Várzea Grande é a primeira de MT a operar sistema nacional de segurança
-
 Polícia5 dias atrás
Idosos vivenciam manhã de lazer e integração no Parque Bernardo Berneck
-
 Política7 dias atrás
Thiago Silva reúne-se com governador e defende investimentos em educação e saúde
-
 Cidades7 dias atrás
Prefeitura e Estado discutem melhorias na segurança viária da Avenida da FEB durante obras do BRT
-
 Cidades22 horas atrás
Prefeitura de Cuiabá celebra Dia do Servidor com missa e anuncia celebrações mensais
-
 Cidades5 dias atrás
Frota de ônibus opera normalmente com tarifa zero em Cuiabá