
Economia
Subsídio de R$ 0,35 ao diesel não será retomado, diz ministro
Economia
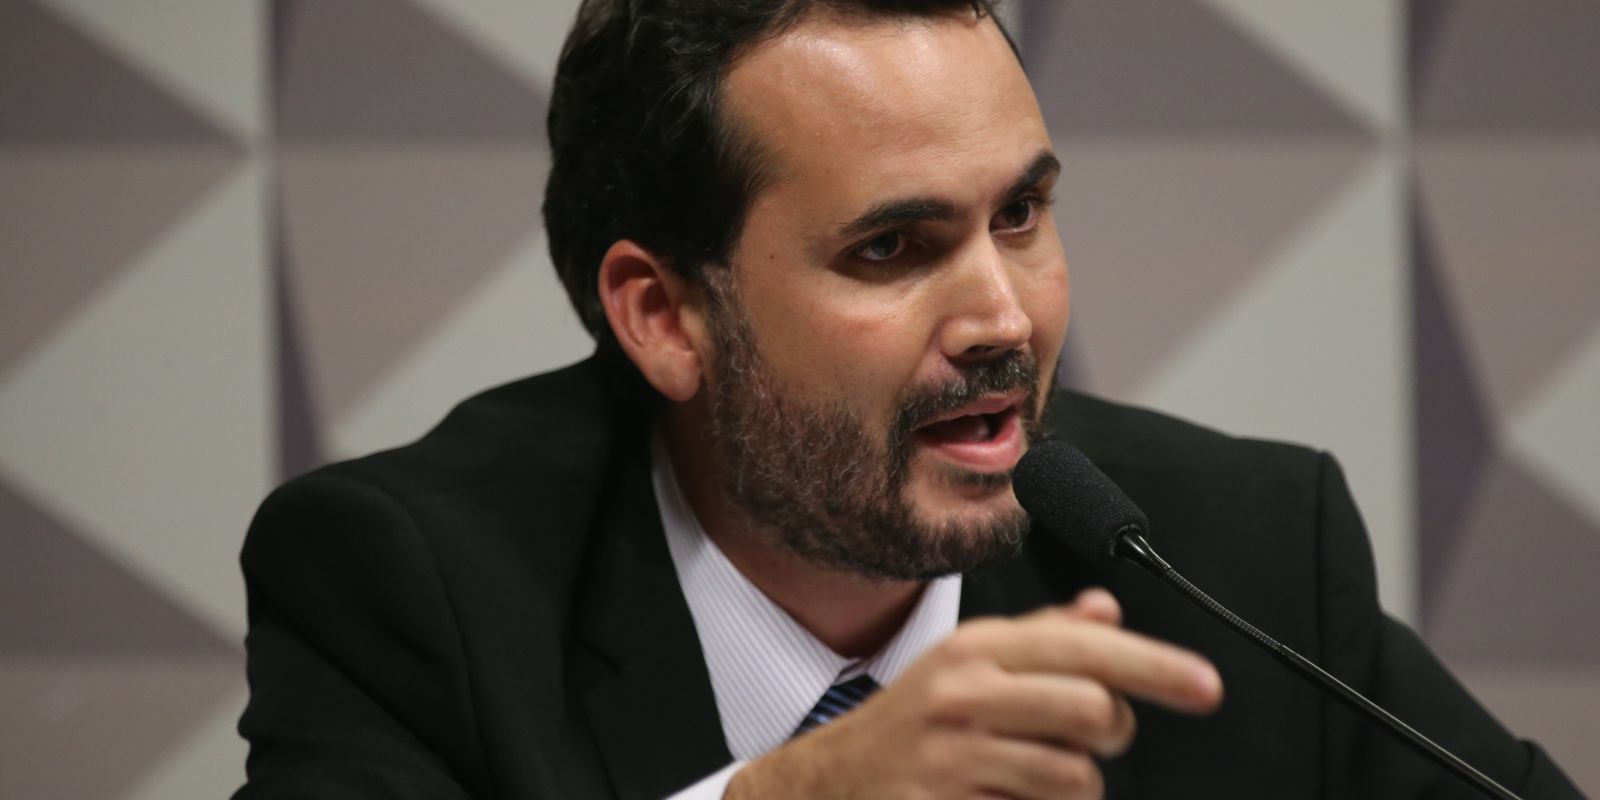
Apesar de o petróleo voltar a se aproximar de US$ 100 por barril, a equipe econômica não pretende, neste momento, restabelecer a subvenção de R$ 0,35 por litro do diesel, suspensa no início de julho. A informação foi dada nesta sexta-feira pelo ministro do Planejamento e Orçamento, Bruno Moretti, durante a apresentação do Relatório Bimestral de Avaliação de Receitas e Despesas.

Segundo o ministro, a avaliação do governo é que o aumento da cotação do petróleo ainda não provocou impacto suficiente sobre os preços internos para justificar a retomada do benefício.
“Considerando nossa estratégia de suavização de preços, é preciso olhar o que está acontecendo no preço final ao consumidor. Hoje, entendemos que é importante manter o subsídio de R$ 1,12, segurar um pouco a estratégia de retirada gradual tendo em vista a piora do cenário, mas também entendemos que não justifica retomar o de R$ 0,35 até aqui”, explicou Moretti.
O ministro ressaltou ainda que a subvenção atualmente em vigor já representa um custo fiscal elevado para a União.
Subsídios mantidos
Embora tenha descartado o retorno do benefício adicional ao diesel, o governo decidiu manter outras medidas de apoio aos combustíveis.
Atualmente permanecem em vigor:
Segundo o Ministério do Planejamento, a subvenção da gasolina tem custo estimado de R$ 1,3 bilhão por mês. O auxílio ao diesel representa cerca de R$ 5,5 bilhões mensais.
Mudança de cenário
O governo havia iniciado a retirada gradual dos subsídios após o acordo de cessar-fogo entre Estados Unidos e Irã, quando os preços internacionais do petróleo recuaram para níveis próximos aos observados antes da escalada do conflito no Oriente Médio.
Nesse contexto, a subvenção adicional de R$ 0,35 por litro do diesel foi encerrada em 1º de julho.
No entanto, a retomada dos ataques na região voltou a pressionar as cotações internacionais do petróleo, levando o governo a manter parte dos incentivos para evitar um repasse imediato aos consumidores.
Até junho, o governo desembolsou R$ 14,55 bilhões para reduzir os efeitos da alta internacional dos combustíveis sobre os preços domésticos. Os recursos foram liberados por meio de crédito extraordinário, modalidade que fica fora do limite de gastos, mas é contabilizada para o cumprimento da meta fiscal.
Desse total, ressaltou o ministro, R$ 7 bilhões foram gastos em junho; R$ 7 bilhões serão gastos em julho, dos quais R$ 3,3 bilhões vêm de medida provisória editada nesta sexta-feira; R$ 550 milhões referem-se ao acordo para que os estados zerem o Imposto sobre a Circulação de Mercadorias e Serviços (ICMS) sobre o diesel importado com crédito extraordinário editado no fim de junho.
Como parte das medidas permanece em vigor, a despesa ainda deve crescer nos próximos meses.
Apesar disso, Moretti afirmou que o impacto adicional será incorporado na próxima revisão das contas públicas.
“O quanto vier em julho vai ser projetado no próximo relatório, afetando o espaço na meta. Tudo mais constante, hoje nós temos quase R$ 11 bilhões de espaço. Caso não haja cumprimento da meta, o instrumento ordinário é o contingenciamento”, disse Moretti.
Receita do petróleo
Parte do aumento das despesas tem sido compensada pela arrecadação obtida com o próprio setor de petróleo.
Como o Brasil é exportador líquido do produto, o governo mantém um imposto de exportação de 12% sobre o petróleo bruto. A medida foi criada com o objetivo de evitar que a produção seja direcionada integralmente ao mercado externo, preservando o abastecimento interno.
Inicialmente, a expectativa era arrecadar R$ 16,5 bilhões em quatro meses com o tributo. Com a manutenção da cobrança por mais tempo, o governo ainda não incorporou a receita adicional às projeções do Orçamento.
Meta fiscal
O Relatório Bimestral de Avaliação de Receitas e Despesas mantém a previsão de superávit primário de R$ 10,8 bilhões para este ano, após o desconto da meta de gastos autorizados pelo arcabouço fiscal e pelo Supremo Tribunal Federal (STF).
A meta estabelecida pelo governo é de 0,25% do Produto Interno Bruto (PIB), equivalente a R$ 34,3 bilhões, com margem de tolerância entre 0% e 0,5% do PIB.
Para cumprir o limite de gastos, o Executivo mantém um bloqueio de R$ 17,9 bilhões em despesas, mas, até o momento, não foi necessário contingenciar por insuficiência de receitas.

Economia
Acaba nesta sexta prazo para empresas escolherem modelo do Simples
Os micro e pequenos empresários precisam ficar atentos. Acaba nesta sexta-feira (30) o prazo para a escolha do regime tributário que entrará em vigor em janeiro, com a reforma tributária.

Os negócios que desejarem recolher o Imposto sobre Bens e Serviços (IBS) e a Contribuição sobre Bens e Serviços (CBS) pelo regime regular terão até esta sexta para registrar a opção.
Quem não fizer a escolha continuará a recolher pelo regime simplificado, que tem uma alíquota variável por tipo e tamanho de negócio posteriormente rateada em diversos tributos.
Também acaba nesta sexta o prazo para as empresas regularizarem as pendências que impediram o ingresso no Simples Nacional. O prazo de opção pelo regime acabou no dia 15.
O Simples Nacional é um regime simplificado de tributação para quem fatura até R$ 4,8 milhões por ano. Por causa do novo sistema tributário, o Comitê Gestor do Simples Nacional (CGSN) antecipou a escolha do regime tributário. Até então, a opção pelo Simples era realizada em janeiro de cada ano.
A data limite acabaria em 30 de setembro, mas, após diálogo com o Conselho Federal de Contabilidade e o Serviço Brasileiro de Apoio às Micro e Pequenas Empresas (Sebrae), o CGSN estendeu o prazo para 15 de outubro.
O novo prazo foi regulamentado por resolução do CGSN editada no fim de setembro. As normas incorporaram ao regime simplificado o Imposto sobre Bens e Serviços (IBS) e a Contribuição sobre Bens e Serviços (CBS), tributos criados pela reforma tributária sobre o consumo.
As micro e pequenas empresas têm de 3 de novembro a 20 de dezembro para desistir das opções. O prazo vale tanto para reverter a inclusão no Simples como para cancelar o recolhimento do IBS e da CBS a partir de 2027.
O que muda
A nova regra vale para empresas que ainda não são optantes pelo Simples Nacional e querem utilizar o regime a partir de janeiro de 2027.
Os novos prazos são:
- 1º de setembro a 15 de outubro de 2026: período para solicitar a opção pelo Simples Nacional para 2027;
- 1º de setembro a 30 de outubro de 2026: escolha do regime regular da CBS e do IBS para o primeiro semestre de 2027;
- 30 de outubro de 2026: regularização de pendências que tenham impedido opção pelo Simples Nacional;
- 3 de novembro a 20 de dezembro de 2026: prazo para desistir das opções.
As seguintes datas estão mantidas:
- 1º de janeiro de 2027: início dos efeitos da opção;
- 1º a 31 de março de 2027: nova oportunidade para escolher o recolhimento do IBS e da CBS pelo regime regular, com efeitos no segundo semestre.
Criada por causa da transição para o novo sistema tributário, a alteração busca dar mais previsibilidade às empresas antes do início do ano-calendário.
IBS e CBS
Outra mudança envolve a forma de recolhimento do IBS e da CBS. A empresa poderá permanecer no Simples Nacional e, simultaneamente, optar pelo recolhimento desses dois tributos pelo regime regular.
Para o primeiro semestre de 2027, a escolha deveria ter sido feita em setembro, com validade de janeiro a junho.
Quem não fez a opção pelo regime regular nesse período permanecerá, no primeiro semestre, com IBS e CBS dentro da sistemática do Simples.
A decisão poderá ser revista em março de 2027, com efeitos para o segundo semestre.
A escolha pode ter impacto especialmente para empresas que vendem para outras empresas, devido à possibilidade de geração e aproveitamento de créditos tributários.
Por isso, a avaliação do regime não deve considerar apenas a alíquota. Também entram na análise fatores como:
- perfil dos clientes;
- cadeia de fornecedores;
- possibilidade de geração e aproveitamento de créditos;
- formação de preços;
- impacto dos novos tributos no fluxo financeiro.
Optantes
Quem já está no Simples Nacional, em regra, não precisa solicitar novamente a permanência no regime.
Ainda assim, é recomendado verificar a situação fiscal da empresa em setembro deste ano, para identificar eventuais pendências ou exclusões para 2027.
As empresas que permanecerem no Simples e não quiserem recolher IBS e CBS pelo regime regular não precisarão fazer uma nova opção.
Quem quiser retirar esses dois tributos da sistemática do Simples deverá formalizar a escolha dentro do prazo estabelecido.
Abertura de empresas
As empresas abertas entre 1º de outubro e 31 de dezembro de 2026 terão uma regra específica.
Nesse caso, a opção pelo Simples Nacional feita no momento da inscrição do CNPJ produzirá efeitos tanto para o período restante de 2026 quanto para todo o ano de 2027.
A escolha relacionada ao IBS e à CBS pelo regime regular também poderá ser feita na abertura da empresa, com efeitos a partir de janeiro de 2027.
Se o empresário não quiser permanecer no Simples em 2027, poderá solicitar a exclusão por opção até o último dia de 2026.
Desistência
A antecipação da opção também criou uma possibilidade de desistência.
Quem fez o pedido até 15 de outubro poderá cancelar a solicitação até 30 de novembro de 2026.
O cancelamento, porém, será irretratável. Isso significa que, depois de desistir, a empresa não poderá fazer uma nova opção para produzir efeitos em 2027.
A antecipação também permite que eventuais pendências sejam identificadas antes do início do ano. Em caso de indeferimento por problemas que possam ser regularizados, a empresa terá prazo para corrigir a situação.
Regra do MEI
A mudança não altera o calendário de opção pelo Simei, sistema aplicável ao Microempreendedor Individual (MEI).
Para o MEI, a opção pelo Simei continua sendo realizada em janeiro de cada ano, até o último dia útil do mês.
Dessa forma, a antecipação para setembro não deve ser confundida com as regras específicas aplicáveis aos microempreendedores individuais.
NFS-e nacional
Outra mudança anunciada pelo CGSN envolve a emissão da Nota Fiscal de Serviço eletrônica (NFS-e) no emissor nacional.
A obrigatoriedade para empresas optantes pelo Simples Nacional foi adiada de 1º de setembro para 1º de novembro de 2026.
O adiamento busca dar mais tempo para municípios e empresas realizarem adaptações tecnológicas e operacionais.
Entre as providências recomendadas estão:
- testar a emissão das notas;
- verificar a integração com sistemas de gestão;
- conferir a parametrização dos dados fiscais;
- preparar os procedimentos internos antes do início da obrigatoriedade.
A regulamentação também altera a forma de prestação de informações fiscais e socioeconômicas.
A Declaração de Informações Socioeconômicas e Fiscais (Defis) deixará de ser apresentada como declaração separada. As informações passarão a ser incorporadas ao Programa Gerador do Documento de Arrecadação do Simples Nacional – Declaratório (PGDAS-D), com entrega anual de janeiro a março.
A mudança faz parte da adaptação do Simples Nacional ao novo modelo tributário.
Planejamento
Com setembro concentrando decisões relevantes para o próximo ano, especialistas recomendam que empresas e contadores antecipem a análise tributária.
A escolha entre manter IBS e CBS no Simples ou recolhê-los pelo regime regular pode produzir efeitos diferentes dependendo do setor, dos fornecedores e do perfil dos clientes.
Por isso, antes de formalizar a opção, a recomendação é que a micro e pequena empresa simule os dois cenários, além de revisar os sistemas, a emissão de notas fiscais e planejar o caixa para 2027.

Viviane Araújo visita obra de nova mansão e revela mudança nos planos: ‘Quase lá!’

Acaba nesta sexta prazo para empresas escolherem modelo do Simples

Equipe da ALMT visita veículos de comunicação para incentivar inscrições ao Troféu Parlamento

Receita paga nesta sexta-feira lote da malha fina do Imposto de Renda

Grêmio vence o Athletico-PR, deixa o Z4 e joga o Internacional para a zona de rebaixamento
Equipe da ALMT visita veículos de comunicação para incentivar inscrições ao Troféu Parlamento
A menos de duas semanas do encerramento das inscrições para o 2º Prêmio ALMT de Jornalismo – Troféu Parlamento, a...

Câmara Temática da ALMT amplia debate sobre direitos e desafios dos povos indígenas de MT
A construção de políticas públicas que respeitem a diversidade dos 46 povos indígenas de Mato Grosso e respondam às necessidades...

Dia Nacional do Livro convida reflexões sobre o incentivo à leitura
Seu navegador não tem suporte ao recurso de áudio. Baixar áudio Por Priscila Mendes Uma viagem filosófica pelo espaço, que...

Emenda de Lúdio é aprovada e vai garantir R$ 1,5 bilhão para casas populares em MT
Nesta quarta-feira (28), a Assembleia Legislativa de Mato Grosso (ALMT) aprovou, em primeira votação, uma emenda articulada pelo deputado estadual...
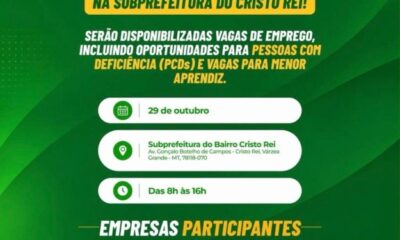

Qualifica VG oferece cerca de 180 vagas de emprego no Cristo Rei nesta quinta-feira (29)
A Prefeitura de Várzea Grande, por meio da Secretaria Municipal de Desenvolvimento Econômico, Tecnologia e Turismo, realiza nesta quarta-feira (29)...

Inscrições para o processo seletivo da Educação de Várzea Grande seguem abertas até 9 de novembro
A Prefeitura de Várzea Grande, por meio da Secretaria Municipal de Educação, Cultura, Esporte e Lazer (SMECEL), reforça que estão...
Grêmio vence o Athletico-PR, deixa o Z4 e joga o Internacional para a zona de rebaixamento
O Grêmio encontrou na bola parada a solução para encerrar a sequência ruim e respirar na luta contra a queda....

Cruzeiro vence o Atlético-MG com gol relâmpago de Kaio Jorge
Escalação: Otávio; William, João Marcelo (Fabrício Bruno), Jonathan Jesus, Lucas Villalba (Viña); Lucas Romero, Gerson (Bruno Rodrigues), Zé Lucas (Matheus...

Ancelotti convoca 26 jogadores com quatro estreantes e retorno de Estêvão
O técnico Carlo Ancelotti anunciou nesta quinta-feira (29) a lista de 26 jogadores convocados para os dois últimos amistosos da...
Viviane Araújo visita obra de nova mansão e revela mudança nos planos: ‘Quase lá!’
Viviane Araújo, de 51 anos, visitou as obras de sua nova mansão e compartilhou com os seguidores como está o...

Juliette e Kaique Cerveny exibem novas fotos do casamento intimista: ‘Tão lindo’
Juliette Freire e Kaique Cerveny compartilharam novas fotos do casamento intimista dos dois. A cerimônia aconteceu no dia 30 de...

Rayane Figliuzzi celebra aniversário com festa luxuosa: ‘Que noite maravilhosa’
Rayane Figliuzzi comemorou mais um ano de vida nesta quarta-feira (28) e aproveitou a ocasião para celebrar ao lado de...
-
 Polícia19 horas atrás
Prefeita e secretária acompanham obras de reforma e ampliação de CMEI no Cristo Rei
-
 Cidades5 dias atrás
Espaço de Acolhimento à Mulher do HMC garante sigilo e amparo às vítimas de violência
-
 Política19 horas atrás
Guarda Municipal de Várzea Grande é a primeira de MT a operar sistema nacional de segurança
-
 Política7 dias atrás
Thiago Silva reúne-se com governador e defende investimentos em educação e saúde
-
 Política7 dias atrás
Rquerimento cobra celeridade em obras de escola em Rondonópolis
-
 Polícia5 dias atrás
Idosos vivenciam manhã de lazer e integração no Parque Bernardo Berneck
-
 Cidades6 dias atrás
Prefeitura e Estado discutem melhorias na segurança viária da Avenida da FEB durante obras do BRT
-
 Cidades19 horas atrás
Prefeitura de Cuiabá celebra Dia do Servidor com missa e anuncia celebrações mensais