


Economia
Receita cancelará dívidas de MEIs vencidas até esta sexta-feira
Economia
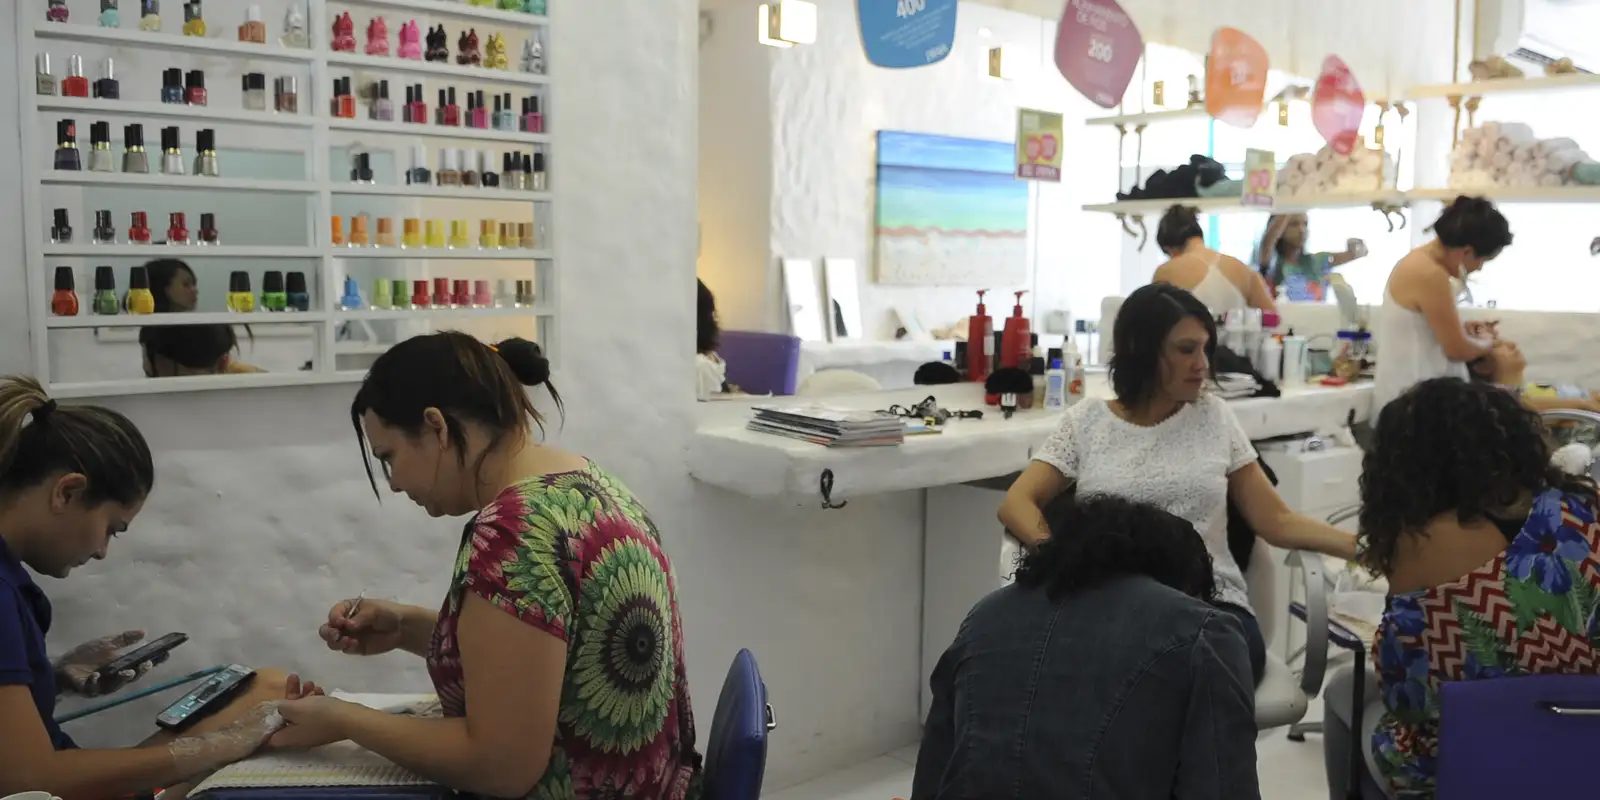
As dívidas de contribuição previdenciária dos Microempreendedores Individuais (MEIs) com vencimento até esta sexta-feira (13) serão perdoadas automaticamente pela Receita Federal, informou o órgão. O procedimento não exige pedido do contribuinte.

Para manter o benefício, porém, quem continuar enquadrado como MEI deverá pagar em dia os boletos mensais do DAS entre janeiro e junho de 2027. A remissão foi estabelecida pela Lei Complementar 238/2026, que perdoou as dívidas dos microemprendedores e aumentou o teto da categoria.
A lei começará a valer em 1º de janeiro de 2027. Até 31 de dezembro deste ano, as dívidas e os parcelamentos continuam ativos.
O que será perdoado?
O benefício abrange a parte da contribuição ao Instituto Nacional do Seguro Social (INSS) incluída no Documento de Arrecadação do Simples Nacional do MEI (DAS-MEI), desde que o vencimento tenha ocorrido até 13 de outubro de 2026. Em geral, isso corresponde às contribuições referentes aos meses até agosto de 2026.
O perdão inclui juros e multas, mas não elimina todos os valores cobrados no boleto.
A Receita alerta que continuam devidos o Imposto sobre a Circulação de Mercadorias e Serviços (ICMS) e o Imposto sobre Serviços (ISS). Esses tributos fazem parte do DAS, mas não estão incluídos no perdão porque o ICMS é administrado pelos estados; e o ISS, pelos municípios.
O MEI deve pedir?
Não. A Receita Federal fará o cancelamento de ofício, ou seja, por iniciativa própria, sem necessidade de requerimento do MEI.
A regra também vale para dívidas que já estejam parceladas ou em cobrança.
No caso dos parcelamentos:
- Se incluírem apenas contribuições previdenciárias abrangidas pelo perdão, serão encerrados automaticamente;
- Se reunirem também débitos de ICMS, ISS ou outras obrigações, serão recalculados pela Receita;
- Valores já pagos não serão devolvidos.
Como manter o benefício?
Quem permanecer como MEI deverá pagar em dia os DAS de janeiro a junho de 2027.
Se deixar de cumprir essa condição, o perdão será cancelado e as dívidas voltarão a ser cobradas.
A exigência não se aplica a quem já encerrou o registro de MEI ou deixou de se enquadrar nessa categoria.
O contribuinte que estiver discutindo essas dívidas na Justiça precisará desistir da ação e apresentar requerimento para conseguir o cancelamento dos débitos.
Declaração obrigatória
Mesmo com o perdão das contribuições, continua sendo obrigatória a entrega da Declaração Anual do Simples Nacional do MEI (DASN-Simei), inclusive de anos anteriores.
As contribuições previdenciárias declaradas referentes aos meses abrangidos pela remissão não serão cobradas.
Aposentadoria e consulta
A Receita Federal informou que enviará ao INSS a relação das dívidas perdoadas. Com essas informações, o instituto poderá analisar a contagem dos meses correspondentes como tempo de contribuição para fins previdenciários.
O MEI pode consultar sua situação fiscal pelos seguintes canais:
- Portal e-CAC: consulta de débitos administrados pela Receita Federal;
- Portal Regularize: consulta de dívidas inscritas na Dívida Ativa da União, administradas pela Procuradoria-Geral da Fazenda Nacional (PGFN).

Economia
CMN amplia controle sobre recolhimentos de tributos dos bancos

O Conselho Monetário Nacional (CMN) aprovou uma nova regra para ampliar o acompanhamento das informações tributárias das instituições financeiras que operam no Brasil.

A partir de 1º de janeiro de 2028, bancos e demais entidades autorizadas pelo Banco Central (BC) deverão enviar mensalmente dados contábeis relacionados à arrecadação de tributos, provisões e créditos fiscais. A medida permitirá que a autoridade monetária tenha informações mais detalhadas e periódicas sobre os registros fiscais do setor financeiro.
A exigência foi estabelecida pela Resolução CMN 5.345, aprovada nesta quinta-feira (19), que define os critérios para elaboração e envio de documentos contábeis ao Banco Central.
Na prática, a mudança amplia a quantidade de informações que os bancos precisam prestar ao regulador. Com os novos dados, será possível acompanhar de forma mais organizada os valores relacionados aos tributos registrados pelas instituições, incluindo informações sobre pagamentos, créditos fiscais e provisões contábeis.
Como será o controle
O monitoramento será feito por meio do envio mensal de informações contábeis ao Banco Central. As instituições deverão incluir entre os documentos obrigatórios a chamada “Estatística Fiscal – Rubricas Contábeis Selecionadas”.
Essas rubricas são categorias específicas dos registros contábeis utilizadas para identificar e organizar determinados valores. No caso da nova exigência, elas estão relacionadas às informações fiscais das instituições financeiras.
Isso permitirá ao Banco Central acompanhar, por exemplo, os valores que os bancos registram contabilmente como tributos, os créditos fiscais utilizados ou disponíveis e as provisões relacionadas a obrigações tributárias.
A periodicidade mensal também é importante. Em vez de depender apenas de informações apresentadas em períodos mais longos, a autoridade monetária passará a receber dados com maior frequência, facilitando a identificação de mudanças nos registros fiscais do setor.
Créditos fiscais
Um dos pontos importantes desse acompanhamento envolve os créditos fiscais. Eles correspondem a valores que uma empresa pode utilizar para compensar determinados tributos, desde que respeitadas as condições previstas na legislação.
Em determinadas situações, os bancos registram créditos tributários relacionados a pagamentos realizados anteriormente ou a diferenças temporárias entre os critérios contábeis e fiscais.
Esses valores podem representar montantes expressivos nos balanços das instituições financeiras. Por isso, acompanhar sua evolução é relevante para compreender a composição das contas fiscais do setor.
As provisões tributárias também fazem parte desse universo. São valores que as instituições reservam contabilmente para possíveis obrigações, inclusive aquelas relacionadas a disputas judiciais ou administrativas envolvendo o pagamento de impostos.
Com informações padronizadas e enviadas mensalmente, o Banco Central terá melhores condições de acompanhar a evolução dessas rubricas e produzir estatísticas fiscais mais abrangentes.
BC e Receita Federal
A ampliação do envio de dados também está relacionada à necessidade de melhorar a qualidade das informações utilizadas no acompanhamento das contas fiscais do país.
É importante destacar, porém, que a nova resolução estabelece uma obrigação de prestação de informações ao Banco Central. Ela não significa, por si só, que o BC passará a fiscalizar diretamente o pagamento de cada imposto pelos bancos ou que haverá uma nova cobrança tributária.
A fiscalização do cumprimento das obrigações tributárias federais continua sendo atribuição da Receita Federal. O Banco Central, por sua vez, usa informações contábeis das instituições supervisionadas para exercer suas funções regulatórias e produzir estatísticas econômicas e financeiras.
A nova exigência amplia a disponibilidade desses dados e permite um acompanhamento mais detalhado das informações fiscais registradas pelo sistema financeiro.
Quando começa
As instituições financeiras terão prazo para adaptar seus sistemas contábeis e tecnológicos às novas exigências. A obrigação de envio mensal das informações começa em 1º de janeiro de 2028.
Até essa data, bancos e demais entidades abrangidas deverão preparar seus procedimentos para organizar e transmitir os dados fiscais conforme os critérios estabelecidos pelo Banco Central.

CMN amplia controle sobre recolhimentos de tributos dos bancos

Banco Central amplia acesso de cooperativas ao mercado aberto

Fred Gahyva relembra projeto de assistência a vítimas de enchentes após alagamentos no Aguaçu

Dólar supera R$ 5,93 e fecha no maior valor desde abril de 2025

Baixinha aciona MP para evitar que comunidade fique isolada pelas fortes chuvas
Fred Gahyva relembra projeto de assistência a vítimas de enchentes após alagamentos no Aguaçu
DNA | Assessoria do vereador Fred Gahyva O vereador Fred Gahyva (Republicanos) destacou a importância de políticas públicas voltadas à...
Baixinha aciona MP para evitar que comunidade fique isolada pelas fortes chuvas
Assessoria da vereadora Baixinha Giraldelli A vereadora Baixinha Giraldelli ( Solidariedade ) anunciou na tribuna da Câmara, durante a sessão...

Assistência Social de Cuiabá atende cerca de 150 famílias atingidas pela chuva na comunidade Aguaçu
A Secretaria Municipal de Assistência Social de Cuiabá intensificou trabalhos e levou atendimentos para cerca de 150 famílias atingidas pela...

Policias Civil e Militar prendem dupla envolvida em furtos de caminhonete na região metropolitana
Dois homens, suspeitos de envolvimento no furto de uma caminhonete, ocorrido na noite de quarta-feira (18.11), em Várzea Grande, foram...

Homem procurado por estupro de vulnerável em Comodoro é preso no Pará
Um homem, de 48 anos, investigado pela Polícia Civil de Mato Grosso pelo crime de estupro de vulnerável contra uma...
Polícia Civil prende suspeito de furto a estabelecimento comercial em Nova Xavantina
A Polícia Civil de Mato Grosso, prendeu, na quarta-feira (18.11), um homem suspeito de praticar furto qualificado em um estabelecimento...

Gabigol decide, VAR confirma e Santos vence o Coritiba
O Santos venceu o Coritiba por 1 a 0 na noite desta quarta-feira, no Couto Pereira, em Curitiba, pela 35ª...

Corinthians atropela o Botafogo por 4 a 0 e deixa o Z4
O Corinthians respondeu à pressão na luta contra o rebaixamento com a atuação mais convincente dos últimos meses. Na noite...

Cruzeiro vira sobre o Palmeiras e deixa o Verdão a seis pontos do Flamengo
O Palmeiras perdeu para o Cruzeiro por 2 a 1, de virada, nesta quarta-feira, no Mineirão, pela 35ª rodada do...

Fernanda Lima e Rodrigo Hilbert curtem viagem em família no Universal Studios
A família de Fernanda Lima e Rodrigo Hilbert está aproveitando dias especiais de diversão e lazer. O casal viajou com...

Aline Becker curte dia de sol no Rio e exibe boa forma de biquíni: ‘Estação preferida’
Aline Becker, de 32 anos, já está em clima de verão! A nutricionista e educadora física aproveitou um dia ensolarado...

Jesus Luz celebra um ano de namoro com Rafaela e reflete: ‘O amor não tem idade’
Jesus Luz, de 39 anos, usou as redes sociais nesta terça-feira (17), para celebrar uma data especial ao lado da...
-
 Polícia6 dias atrás
Cuiabá entrega reforma da UPA Verdão e chega a nove unidades revitalizadas em menos de um ano
-
 Polícia4 dias atrás
Prefeitura de Cuiabá avança em reforma de creche e amplia vagas no Três Barras
-

 Polícia Federal6 dias atrás
ISMAS rebate Abilio e nega dívida com Prefeitura de Cuiabá
-
 Agricultura6 dias atrás
Veja quem são os vereadores que vão comandar a Câmara de Várzea Grande
-
 Polícia6 dias atrás
Operação retira cabos irregulares nesta sexta-feira na Avenida do CPA
-
 Política5 dias atrás
Sustentabilidade e gestão responsável pautam debate sobre competitividade empresarial no ENBRA
-
 Economia6 dias atrás
Tesouro prevê normalizar sistemas fora do ar até segunda-feira
-
 Agricultura6 dias atrás
Moretto quer esclarecimentos sobre regras específicas para jornada de trabalho no agro diante da escala 5×2