


Economia
Mercado eleva previsão da inflação para 4,71% este ano
Economia

A previsão do mercado financeiro para o Índice Nacional de Preços ao Consumidor Amplo (IPCA), referência oficial da inflação no país, passou de 4,36% para 4,71% este ano.

A estimativa está no Boletim Focus desta segunda-feira (13), pesquisa divulgada semanalmente pelo Banco Central (BC) com a expectativa de instituições financeiras para os principais indicadores econômicos.
Em meio às tensões causadas pela guerra no Oriente Médio, a previsão para a inflação deste ano foi elevada pela quinta semana seguida, estourando o intervalo da meta que deve ser perseguida pelo BC.
Estabelecida pelo Conselho Monetário Nacional (CMN), a meta é de 3%, com intervalo de tolerância de 1,5 ponto percentual. Ou seja, o limite inferior é 1,5% e o superior, 4,5%.
Em março, a alta dos preços em transportes e alimentação fez a inflação oficial do mês fechar em 0,88% – ante 0,7% em fevereiro. O IPCA acumulado em 12 meses ficou em 4,14%, de acordo com o Instituto Brasileiro de Geografia e Estatística (IBGE).
Para 2027, a projeção da inflação subiu de 3,85% para 3,91%. Para 2028 e 2029, as estimativas são de 3,6% e 3,5%, respectivamente.
Taxa Selic
Para alcançar a meta de inflação, o Banco Central usa como principal instrumento a taxa básica de juros, a Selic, definida atualmente em 14,75% ao ano pelo Comitê de Política Monetária (Copom) do BC. Na última reunião, mês passado, por unanimidade, o colegiado reduziu a Selic em 0,25 ponto percentual. Antes da escalada do conflito no Irã, a expectativa predominante era de um corte de 0,5 ponto.
Em 15% ao ano, a Selic estava no maior nível desde julho de 2006, fixada em 15,25% ao ano. De setembro de 2024 a junho de 2025, a taxa foi elevada sete vezes seguidas, mas não foi alterada nas quatro reuniões seguintes.
Após esse período prolongado de manutenção da taxa, havia indicação de início de um ciclo de redução, entretanto, diante das incertezas provocado pelo conflito no Oriente Médio, o BC não descarta rever o ciclo de baixa, caso seja necessário.
O próximo encontro do Copom para definir a Selic será nos dias 28 e 29 de abril.
Nesta edição do Focus, a estimativa dos analistas de mercado para a taxa básica até o fim de 2026 permaneceu em 12,5% ao ano. Para 2027 e 2028, a previsão é que a Selic seja reduzida para 10,5% ao ano e 10% ao ano, respectivamente. Em 2029, a taxa deve chegar a 9,75% ao ano.
Quando o Copom aumenta a Selic, a finalidade é conter a demanda aquecida, o que causa reflexos nos preços, porque os juros mais altos encarecem o crédito e estimulam a poupança. Assim, taxas mais altas também podem dificultar a expansão da economia.
Os bancos ainda consideram outros fatores na hora de definir os juros cobrados dos consumidores, como risco de inadimplência, lucro e despesas administrativas.
Quando a Taxa Selic é reduzida, a tendência é que o crédito fique mais barato, com incentivo à produção e ao consumo, diminuindo o controle sobre a inflação e estimulando a atividade econômica.
PIB e câmbio
Nesta edição do boletim do Banco Central, a estimativa das instituições financeiras para o crescimento da economia brasileira este ano permaneceu em 1,85%.
Para 2027, a projeção para o Produto Interno Bruto (PIB, a soma dos bens e serviços produzidos no país) ficou em 1,8%. Para 2028 e 2029, o mercado financeiro estima expansão do PIB em 2% para os dois anos.
Em 2025, a economia brasileira cresceu 2,3%, de acordo com o IBGE. Com expansão em todos os setores e destaque para a agropecuária, o resultado representa o quinto ano seguido de crescimento.
No Focus desta semana, a previsão da cotação do dólar está em R$ 5,37 para o final deste ano. No fim de 2027, estima-se que a moeda norte-americana fique em R$ 5,40.

Economia
USP: estagnação de auxílios sociais pode gerar retração em municípios
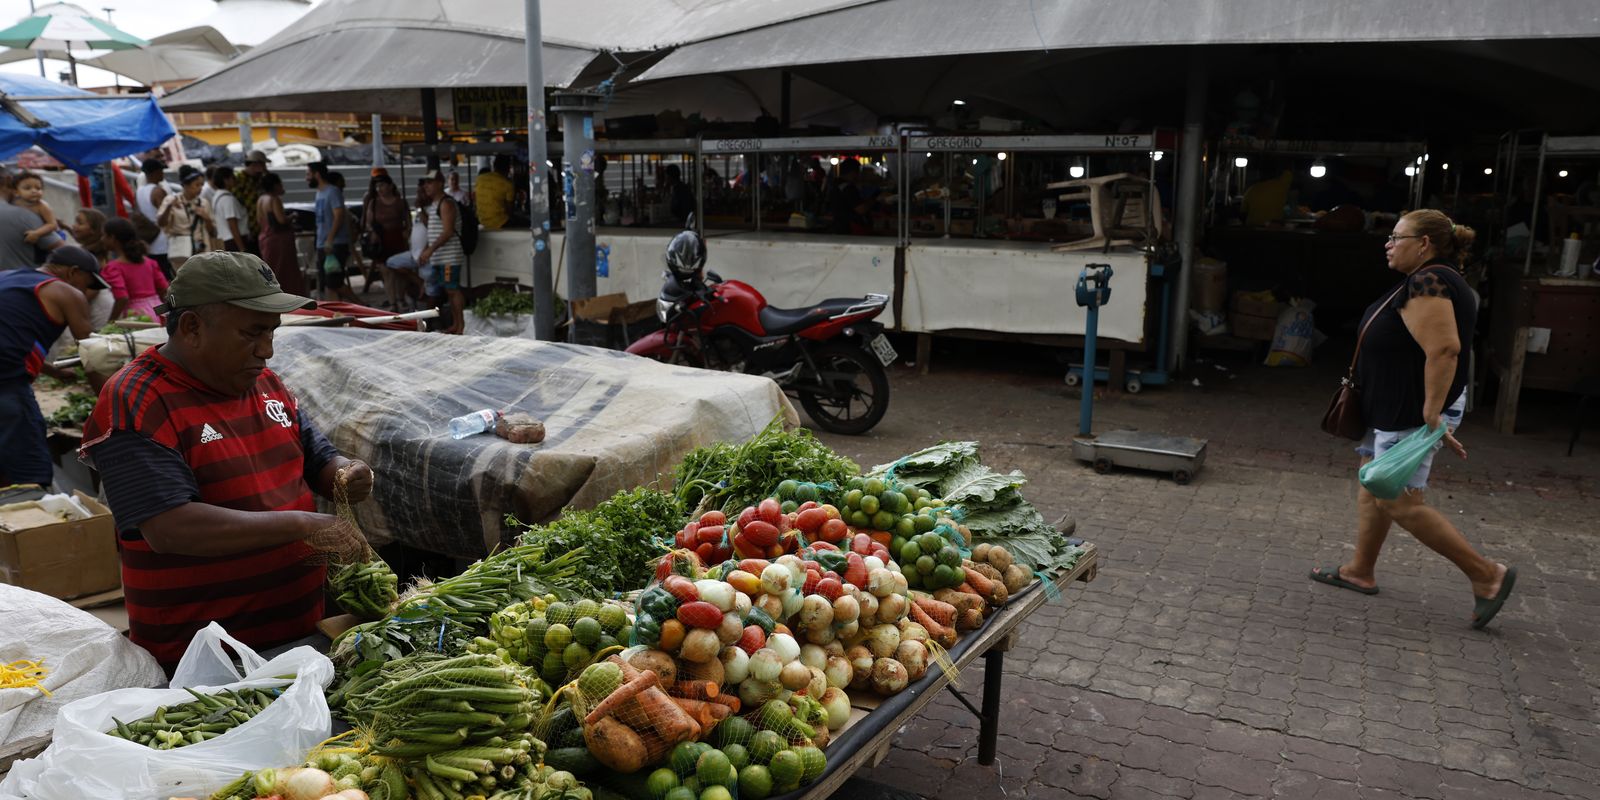
A estagnação ou cortes no valor dos benefícios sociais e previdenciários poderão causar uma retração severa à atividade econômica em municípios do interior do Brasil, mostra levantamento do Centro de Pesquisa em Macroeconomia das Desigualdades (Made), da Faculdade de Economia e Administração da Universidade de São Paulo (FEA-USP), lançado nesta semana.

Segundo o estudo, as aposentadorias, o Bolsa Família e o Benefício de Prestação Continuada (BPC) têm peso significativo na economia dessas cidades e chegam a representar quase metade do orçamento das famílias mais pobres.
“Como o valor recebido por essas famílias é usado quase integralmente para a aquisição de itens de primeira necessidade, o dinheiro circula imediatamente no comércio local, garante empregos e mantém a arrecadação municipal ativa”, destaca a co-diretora do Made-USP, a economista Luiza Nassif.
De acordo com o levantamento, dos 5.569 municípios brasileiros, cerca de 4 mil estão fora das regiões metropolitanas. Nessas cidades, segundo o estudo, o peso das transferências públicas chega a ser o dobro em relação aos dos grandes centros urbanos.
No Ceará, por exemplo, os benefícios sociais e previdenciários respondem por 22% da renda agregada da capital e região metropolitana. Já nas cidades do interior, esse número é de 40%.
Impactos futuros
O estudo do Made/USP projetou os efeitos econômicos da evolução da renda dos benefícios sociais e previdenciários nas cidades do interior para os próximos três anos. O estudo tomou como base os anos de 2022 a 2025, em que houve um crescimento real para BPC e aposentadorias, e comparou esse cenário ao contexto de reajustes utilizados entre 2019 e 2022, sem ganhos reais do salário mínimo e congelamento total.
O levantamento mostra que, sem os reajustes, a renda agregada do interior do país sofreria uma retração severa, ficando entre 6,8% e 10,8% abaixo do patamar com a valorização real dos benefícios sociais e previdenciários.
“Isso geraria uma reação em cadeia na atividade econômica que atinge inclusive as famílias que não dependem do socorro público”, avalia Nassif.
O estudo mostra que os cenários mais críticos ocorreriam no interior do Rio Grande do Norte, do Amapá e do Piauí, onde a renda total cairia entre 17% a 18%, sem o ritmo atual de aumento dos benefícios sociais.
Amazonas, Sergipe e Pernambuco teriam perda na casa dos 15%. Ceará, Maranhão, Alagoas e Bahia teriam queda entre 10% e 13%, enquanto Mato Grosso do Sul, Rio de Janeiro, Espírito Santo, São Paulo, Mato Grosso, Rio Grande do Sul e Santa Catarina, poderiam ter prejuízo de até 6,5%.
Os efeitos na pobreza
O levantamento destaca que, além dos efeitos sobre a renda e a atividade econômica dos municípios do interior, os benefícios desempenham um papel decisivo no combate à pobreza.
“Para quem vive no limite, qualquer reajuste abaixo da inflação empurra a família diretamente para a pobreza”, afirma Nassif. Segundo ela, para famílias com rendimento de até 1,5 salário mínimo per capita, os benefícios podem chegar a 50% do rendimento.
Simulações feitas pelo levantamento indicam que a ausência de ganhos reais nos benefícios entre 2022 e 2025 teria empurrado aproximadamente 2,7 milhões de pessoas para a pobreza nos municípios fora das regiões metropolitanas, 2,4 milhões delas para extrema pobreza.
Em números absolutos, as maiores altas na pobreza ocorreriam na Bahia (até 336 mil pessoas a mais), São Paulo (até 263 mil) e Minas Gerais (até 251 mil), seguidos por Maranhão, Pará e Ceará (com mais de 200 mil pessoas cada).
“Olhando para o impacto que a queda de renda provoca, fica nítido o estrago que uma trava no crescimento dos benefícios pode fazer nas economias locais”, observa Nassif.
“Manter a valorização real da previdência, do BPC e dos programas de transferência de renda é a garantia mínima de dignidade para as famílias e de sobrevivência para o comércio local no Brasil profundo”, acrescenta.

USP: estagnação de auxílios sociais pode gerar retração em municípios

Chuva da madrugada de quarta-feira atinge 85% do volume esperado para outubro em Cuiabá

Governo prevê crédito a empresas afetadas por fim da 6×1, diz Durigan

Webinar reunirá especialistas para debater IA e segurança jurídica

Reunião fortalece integração entre instituições de Justiça em Juara

Deputados debatem em audiência pública o PLDO/2027
A Assembleia Legislativa de Mato Grosso realiza, de segunda-feira (19) a quinta-feira (22), audiências públicas e reuniões para discutir as...

UFMT acionará Procuradoria contra Abilio após fala que associa universitários a drogas
A reitora da Universidade Federal de Mato Grosso (UFMT), Marluce Souza e Silva, anunciou que solicitará providências à Procuradoria-Geral Federal...

Fabinho Tardin não descarta candidatura à Prefeitura de Várzea Grande em 2028
O deputado estadual reeleito Fabinho Tardin (Podemos) admitiu que poderá disputar a Prefeitura de Várzea Grande nas eleições de 2028....

Dia Nacional da MPB resgata história de resistência e inovação da música brasileira
Seu navegador não tem suporte ao recurso de áudio. Baixar áudio O Brasil celebra, neste sábado, o Dia Nacional da...


Pivetta estuda extinguir secretarias e reorganizar estrutura do Governo de MT
O governador reeleito de Mato Grosso, Otaviano Pivetta (Republicanos), avalia promover mudanças na estrutura administrativa do Estado, incluindo a possibilidade...

CPI da Saúde questiona ex-secretário sobre R$ 1,1 bilhão em indenizatórios
A Comissão Parlamentar de Inquérito (CPI) da Saúde da Assembleia Legislativa de Mato Grosso (ALMT) ouviu nesta quarta-feira (14), o...

Flamengo empata com Estudiantes e decide vaga na final da Libertadores no Maracanã
O Flamengo deixou o campo nesta quinta-feira com um empate sem gols contra o Estudiantes de La Plata, no jogo...

Palmeiras vence o Fluminense e joga por empate para ir à final da Libertadores
O Palmeiras saiu do Maracanã com a vitória por 2 a 1 sobre o Fluminense, na noite desta quarta-feira, e...

Atlético-MG goleia o City Torque e encaminha vaga na final da Sul-Americana
O Atlético-MG deu um passo enorme rumo à decisão da Copa Sul-Americana nesta quarta-feira. Na Arena MRV, em Belo Horizonte,...

Larissa Manoela celebra sucesso de peça e se declara a André Luiz Frambach: ‘Lotou’
Larissa Manoela usou as redes sociais para comemorar o sucesso da semana de estreia da peça Descalços no Parque, na...

Viviane Araújo mostra andamento da obra de sua nova mansão e faz revelação
Viviane Araújo usou as redes sociais para mostrar aos seguidores como está o andamento da obra de sua nova mansão....

Grávida, Lucy Ramos exibe barriga de oito meses e celebra reta final da gestação
Grávida aos 43 anos, Lucy Ramos encantou os seguidores ao compartilhar nas redes sociais novos cliques exibindo o barrigão de...
-

 Esporte5 dias atrás
Flamengo vence o Fluminense e mantém a liderança no Brasileirão
-
 Cidades5 dias atrás
Esporte nos bairros amplia acesso gratuito a futebol, capoeira e atividades físicas em Cuiabá
-
 Esporte5 dias atrás
Palmeiras atropela o Corinthians por 4 a 1 no clássico
-

 Cidades3 dias atrás
Prefeitura de Cuiabá reforça ações para melhorar a aprendizagem dos alunos da rede municipal
-
 Esporte6 dias atrás
Vasco fica no 0 a 0 com o Remo em São Januário e vê sequência de vitórias chegar ao fim
-

 Política3 dias atrás
ALMT tem agenda intensa de reuniões e audiências públicas
-
 Esporte5 dias atrás
Empate no 455º Gre-Nal: Grêmio e Internacional seguem na zona de rebaixamento
-
 Economia3 dias atrás
Governo anuncia perdão de dívidas e pacote de estímulo para MEIs