


Economia
Dívida Pública sobe 2,61% em junho e supera R$ 9,2 trilhões
Economia

A emissão forte de títulos vinculados à Taxa Selic (juros básicos da economia) fez a Dívida Pública Federal (DPF) subir em junho e superar R$ 9,2 trilhões. Segundo números divulgados nesta quarta-feira (29) pelo Tesouro Nacional, a DPF passou de R$ 8,798 trilhões em maio para R$ 9,033 trilhões no mês passado, alta de 2,66%.

Em maio deste ano, o indicador havia superado a barreira de R$ 9 trilhões. Apesar da alta, a dívida pública está abaixo do previsto. De acordo com o Plano Anual de Financiamento (PAF), apresentado em janeiro, o estoque da DPF deve encerrar 2026 entre R$ 9,7 trilhões e R$ 10,3 trilhões.
A Dívida Pública Mobiliária (em títulos) interna (DPMFi) avançou 2,72%, passando de R$ 8,962 trilhões em maio para R$ 8,921 trilhões em junho. No mês passado, o Tesouro emitiu R$ 143,35 bilhões em títulos a mais do que resgatou, principalmente em papéis ligados à Selic. A alta foi reforçada pela apropriação de R$ 85,16 bilhões em juros.
Por meio da apropriação de juros, o governo reconhece, mês a mês, a correção dos juros que incide sobre os títulos e incorpora o valor ao estoque da dívida pública. Com a Taxa Selic (juros básicos da economia) em 14,25% ao ano, a apropriação de juros pressiona o endividamento do governo.
No mês passado, o Tesouro emitiu R$ 149,49 bilhões em títulos da DPMFi. Desse total, R$ 102,57 corresponderam a títulos vinculados à Selic. Os resgates em junho somaram apenas R$ 6,14 bilhões, baixo para os padrões do Tesouro Nacional, num mês quase sem vencimentos.
A Dívida Pública Federal externa (DPFe) subiu 2,12%, passando de R$ 340,49 bilhões em maio para R$ 347,71 bilhões em junho. O principal fator foi a alta de 2,37% do dólar no mês passado.
Colchão
Após quedas nos últimos meses, o colchão da dívida pública (reserva financeira usada em momentos de turbulência ou de forte concentração de vencimentos) subiu. Essa reserva passou de R$ 1,211 trilhão em maio para R$ 1,346 trilhão em junho, o maior nível desde o início da série histórica, em 2015. O principal motivo, segundo o Tesouro Nacional, foram as emissões superiores aos resgates no mês passado.
Atualmente, o colchão cobre 8,33 meses de vencimentos da dívida pública. Nos próximos 12 meses, está previsto o vencimento de R$ 1,86 trilhão em títulos federais.
Composição
Com a forte emissão de títulos vinculados à Selic, a composição da DPF variou da seguinte forma de maio para junho:
- Títulos vinculados a Selic: 48,99% para 49,32%;
- Títulos corrigidos pela inflação: 26,26% para 25,9%;
- Títulos prefixados: 21% para 21,04%;
- Títulos vinculados ao câmbio: 3,75% para 3,74%.
O PAF prevê que os títulos encerrarão o ano nos seguintes intervalos:
- Títulos vinculados a Selic: 46% a 50%;
- Títulos corrigidos pela inflação: 23% a 27%;
- Títulos prefixados: 21% a 25%;
- Títulos vinculados ao câmbio: 3% a 7%.
Normalmente, os papéis prefixados (com taxas definidas no momento da emissão) indicam mais previsibilidade para a dívida pública, porque as taxas são definidas com antecedência. No entanto, em momentos de instabilidade no mercado financeiro, as emissões caem porque os investidores pedem juros muito altos, que comprometeria a administração da dívida do governo.
Em relação aos papéis vinculados à Selic (juros básicos da economia), esses títulos estão atraindo o interesse dos compradores por causa dos juros altos definidos pelo Comitê de Política Monetária do Banco Central (Copom). A dívida cambial é composta por antigos títulos da dívida interna corrigidos em dólar e pela dívida externa.
Prazo
O prazo médio da DPF caiu de 4,07 para 4,01 anos. O Tesouro só fornece a estimativa em anos, não em meses. Esse é o intervalo médio em que o governo leva para renovar (refinanciar) a dívida pública. Prazos maiores indicam mais confiança dos investidores na capacidade do governo de honrar os compromissos.
Detentores
A composição dos detentores da Dívida Pública Federal interna ficou a seguinte:
- Instituições financeiras: 31,76% do estoque
- Fundos de pensão: 22,52%
- Fundos de investimentos: 22%
- Não-residentes (estrangeiros): 9,95%
- Demais grupos: 13,77%
Com a maior tensão no mercado financeiro em junho, com a guerra no Oriente Médio, a participação dos não residentes (estrangeiros) caiu em relação a maio, quando estava em 10,14%. Quanto maior a fatia de estrangeiros na dívida interna, maior a confiança no Brasil.
Por meio da dívida pública, o governo pega dinheiro emprestado dos investidores para honrar compromissos financeiros. Em troca, compromete-se a devolver os recursos depois de alguns anos, com alguma correção, que pode seguir a taxa Selic (juros básicos da economia), a inflação, o dólar ou ser prefixada (definida com antecedência).

Economia
Economista de Plano Real acusa BC de causar rombo fiscal via juros
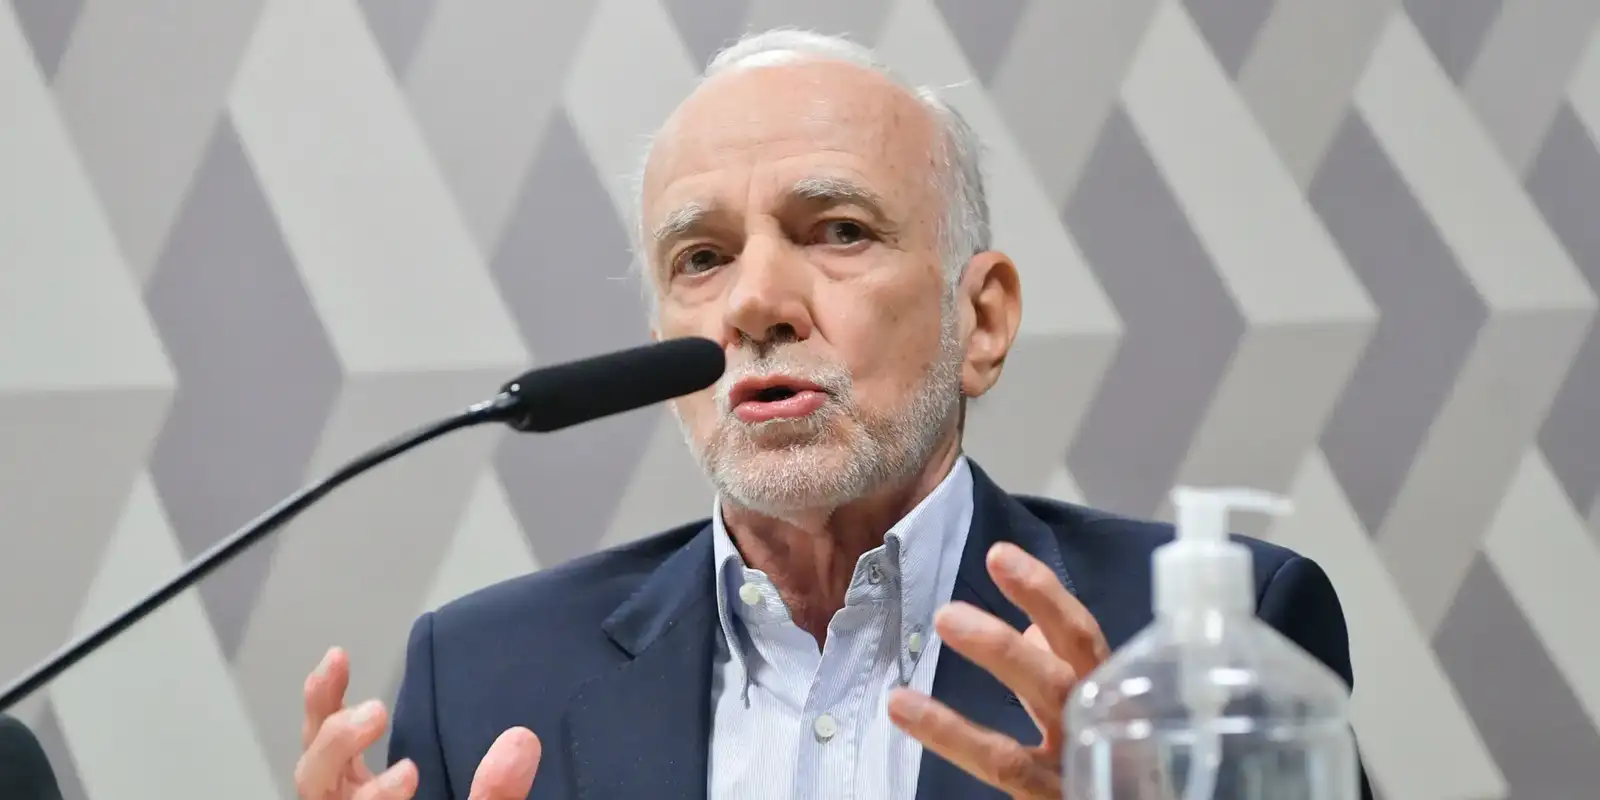
O artigo de um dos economistas da equipe que elaborou o Plano Real, professor André Lara Resende, tem ganhado destaque nos últimos dias por acusar o Banco Central (BC) de causar desequilíbrio fiscal no Brasil por meio das altas taxas de juros. O especialista defende novas regras para as despesas e os juros no país.

“Acuso o Banco Central de sustentar, em nome de uma teoria anacrônica, a taxa de juros que é a principal causa do desequilíbrio fiscal que diz combater.”
>> Clique aqui e leia a íntegra do texto Eu Acuso: Uma Proposta para Eliminar os Juros Absurdos do ex-diretor do Banco Central e ex-presidente do Banco Nacional de Desenvolvimento Social (BNDES).
Formado pela PUC do Rio de Janeiro, André Lara Resende tem PhD em economia pelo Massachusetts Institute of Technology (MIT), nos Estados Unidos, além de ter atuado em instituições financeiras no Brasil.
O especialista questiona a teoria econômica defendida pelo mercado financeiro e pelo BC para justificar a taxa Selic em 13,75% ao ano. Segundo ranking da Moneyou, o Brasil tem a taxa de juros real mais alta do mundo.
“Acuso a grande imprensa de repetir, sem exame, que o problema está no gasto primário, quando está nos juros. Acuso os analistas do mercado financeiro de confundir o interesse dos rentistas com a racionalidade econômica.”
Escrito às vésperas do primeiro turno eleitoral, o artigo de André Lara Resende ainda acusou “todos os que, sabendo que juros absurdos inviabilizam o país, preferem o conforto do consenso ao incômodo da verdade”.
O Banco Central justifica os juros elevados, entre outros motivos, devido às pressões inflacionárias e aos déficits fiscais primários nas contas públicas, que é quando as despesas superam as receitas, excluindo os gastos com a dívida.
Segundo a autoridade monetária, os gastos primários maiores que arrecadação pressionam a inflação.
Dívida e déficit públicos
Apesar de reconhecer que o Brasil gasta mal e aloca recursos de forma “irracional”, como nos casos das emendas parlamentares, das vantagens salariais do Judiciário e das isenções tributárias “de toda ordem”, André Lara Resende demonstra que o Brasil tem um déficit fiscal pequeno, entre os menores do mundo.
“Quando se exclui o serviço da dívida, as contas estão praticamente equilibradas. A grande despesa do Estado é com os juros sobre a dívida”, escreveu.

A dívida pública brasileira cresceu de 71,7% do Produto Interno Bruto (PIB) em 2022 para cerca de 82,9% do PIB em agosto de 2026. Para combater esse aumento, analistas do mercado financeiro tem cobrado corte de despesas da União, o que tende a afetar as políticas sociais.
O professor André Lara Resende reconhece que o crescimento da dívida é insustentável, mas destaca que o problema não está nos “gastos primários”, que são as despesas com serviços públicos que o mercado financeiro cobra para reduzir.
“Nos últimos anos, exceto durante a Covid, o resultado primário foi apenas ligeiramente negativo; já o déficit nominal, puxado pelos juros, foi sempre alto e agora aproxima-se de 10% do PIB”, explicou.

“O equilíbrio das contas públicas não é uma condição necessária e nem suficiente para o bom funcionamento da política econômica”, afirmou no artigo publicado no Substack.
André Lara Resende concluiu que a redução da taxa de juros é a solução para o desequilíbrio fiscal no Brasil. Nos últimos 12 meses, os juros consumiram mais de R$ 1,1 trilhão do orçamento ou 8,9% do PIB.
“A economia tem um problema básico: a extraordinariamente alta taxa básica de juros. Um problema que tem solução clara. Só é preciso vencer os preconceitos associados a uma teoria monetária e fiscal anacrônica”, concluiu.
Juros e inflação
O Banco Central sustenta que a atual taxa de juros é necessária para manter a inflação sob controle uma vez que a Selic elevada inibe o crescimento econômico e a demanda, forçando uma queda dos preços.
Os comunicados oficiais do Comitê de Política Monetária (Copom) do BC, responsável por definir a Selic, apontam como fatores que contribuem para inflação e, por isso, justificam os juros altos: o aquecimento da economia e do mercado de trabalho e a trajetória dos gastos públicos.
“O Comitê reafirma a visão de que o esmorecimento no esforço de reformas estruturais e disciplina fiscal, o aumento de crédito direcionado e as incertezas sobre a estabilização da dívida pública têm o potencial de elevar a taxa de juros”, diz a última ata do Copom.
No artigo, Lara Resende questiona a tese de que o BC não tem alternativa para controlar a inflação além dos juros elevados. Para ele, não há mais uma relação inversa entre desemprego e inflação que sugere que o aumento do desemprego, um dos resultados dos juros altos, reduz a inflação.
“A fragilidade conceitual e empírica deste modelo macro convencional que pauta a política dos BCs é tão flagrante que, apesar de ainda dominante e repetido na mídia como verdade incontestável, passou a ser criticado até mesmo pelos economistas mais conservadores”, diz.
Por outro lado, o economista reconhece que a redução dos juros traz um aumento da inflação, mas sustenta que essa é uma relação de “curto prazo” e transitória.
Novo regime fiscal e monetário
O especialista que ajudou a elaborar o Plano Real durante o governo de Fernando Henrique Cardoso (FHC) aponta que não há corte de gastos possível que interrompa o crescimento da dívida em relação ao PIB sem uma redução do juro para “em torno da taxa de crescimento nominal da economia”.
Como proposta, André Lara Resende sugere um novo regime fiscal e monetário para o Brasil com um planejamento de metas fiscais e de juros por um período mais longo, de quarto a cinco anos, a serem anunciadas de forma conjunta.
“As metas de inflação seriam anunciadas em conjunto com metas para a taxa básica de juros. O BC se comprometeria a manter a taxa básica num intervalo entre a meta de inflação, 3%, e taxa de crescimento nominal potencial”, explicou.
O especialista acrescenta que a intervenção do BC no mercado de câmbio deve ser necessária para evitar qualquer depreciação mais intensa do real.
“Com reservas internacionais de mais de US$ 350 bilhões, o BC tem munição de sobra para isso”, escreveu.

Cuiabá vistoria mais de 958 mil imóveis contra a dengue e reforça alerta para prevenção em casa

Dia Nacional da Escovação mobiliza escolas e leva orientações de saúde bucal a crianças de Várzea Grande

Nicole Bahls aproveita feriado com dia de piscina e bronzeado em dia: ‘Vitamina D’

Finados reúne famílias nos cemitérios de Cuiabá em dia de homenagens e reflexão

Estudantes de Várzea Grande recebem orientações para identificar e denunciar violência

Equipe da ALMT visita veículos de comunicação para incentivar inscrições ao Troféu Parlamento
A menos de duas semanas do encerramento das inscrições para o 2º Prêmio ALMT de Jornalismo – Troféu Parlamento, a...

Câmara Temática da ALMT amplia debate sobre direitos e desafios dos povos indígenas de MT
A construção de políticas públicas que respeitem a diversidade dos 46 povos indígenas de Mato Grosso e respondam às necessidades...

Dia Nacional do Livro convida reflexões sobre o incentivo à leitura
Seu navegador não tem suporte ao recurso de áudio. Baixar áudio Por Priscila Mendes Uma viagem filosófica pelo espaço, que...

Emenda de Lúdio é aprovada e vai garantir R$ 1,5 bilhão para casas populares em MT
Nesta quarta-feira (28), a Assembleia Legislativa de Mato Grosso (ALMT) aprovou, em primeira votação, uma emenda articulada pelo deputado estadual...

Qualifica VG oferece cerca de 180 vagas de emprego no Cristo Rei nesta quinta-feira (29)
A Prefeitura de Várzea Grande, por meio da Secretaria Municipal de Desenvolvimento Econômico, Tecnologia e Turismo, realiza nesta quarta-feira (29)...

Inscrições para o processo seletivo da Educação de Várzea Grande seguem abertas até 9 de novembro
A Prefeitura de Várzea Grande, por meio da Secretaria Municipal de Educação, Cultura, Esporte e Lazer (SMECEL), reforça que estão...

Grêmio vence Atlético-MG por 2 a 0 e abre boa vantagem na semifinal da Copa do Brasil
O Grêmio deu o primeiro passo rumo à decisão da Copa do Brasil com uma vitória sólida. Na noite desta...

Palmeiras vence o Vasco e abre vantagem na semifinal da Copa do Brasil
O Palmeiras deu um passo importante rumo à final da Copa do Brasil. Na tarde deste domingo, o time paulista...

Cruzeiro vira sobre o Corinthians nos pênaltis e conquista a Libertadores feminina
O Cruzeiro é campeão da Copa Libertadores feminina. Neste sábado, no Estádio Rodrigo Paz Delgado, em Quito, no Equador, as...
Nicole Bahls aproveita feriado com dia de piscina e bronzeado em dia: ‘Vitamina D’
Nicole Bahls aproveitou o feriado desta segunda-feira (2) para curtir um dia de piscina e colocar o bronzeado em dia....

Sasha se emociona ao ganhar presentes para bebê que espera: ‘Tanto amor’
Sasha Meneghel usou as redes sociais para mostrar alguns dos presentes que já recebeu para o bebê que espera com...

Fátima Bernardes celebra nove anos ao lado de Túlio Gadêlha: ‘Cá estamos’
Fátima Bernardes celebrou nove anos de relacionamento com o deputado federal Túlio Gadêlha. A apresentadora usou as redes sociais para...
-
 Polícia4 dias atrás
Prefeita e secretária acompanham obras de reforma e ampliação de CMEI no Cristo Rei
-
 Política4 dias atrás
Zé Medeiros pede impeachment de Zanin por prorrogação do horário de votação
-
Política4 dias atrás
Equipe da ALMT visita veículos de comunicação para incentivar inscrições ao Troféu Parlamento
-
 Política4 dias atrás
Wilson Santos defende políticas de segurança alimentar e apoio a famílias vulneráveis
-
 Política4 dias atrás
Guarda Municipal de Várzea Grande é a primeira de MT a operar sistema nacional de segurança
-
 Cidades4 dias atrás
Prefeitura de Cuiabá celebra Dia do Servidor com missa e anuncia celebrações mensais
-
 Cidades4 dias atrás
Thiago Silva parabeniza servidores públicos e reafirma compromisso com a valorização da categoria
-
 Política4 dias atrás
ALMT homenageia servidores e destaca impacto do trabalho público na sociedade