


Agricultura
Setor ganha força com exportações em alta e avanço da produção de etanol
Agricultura
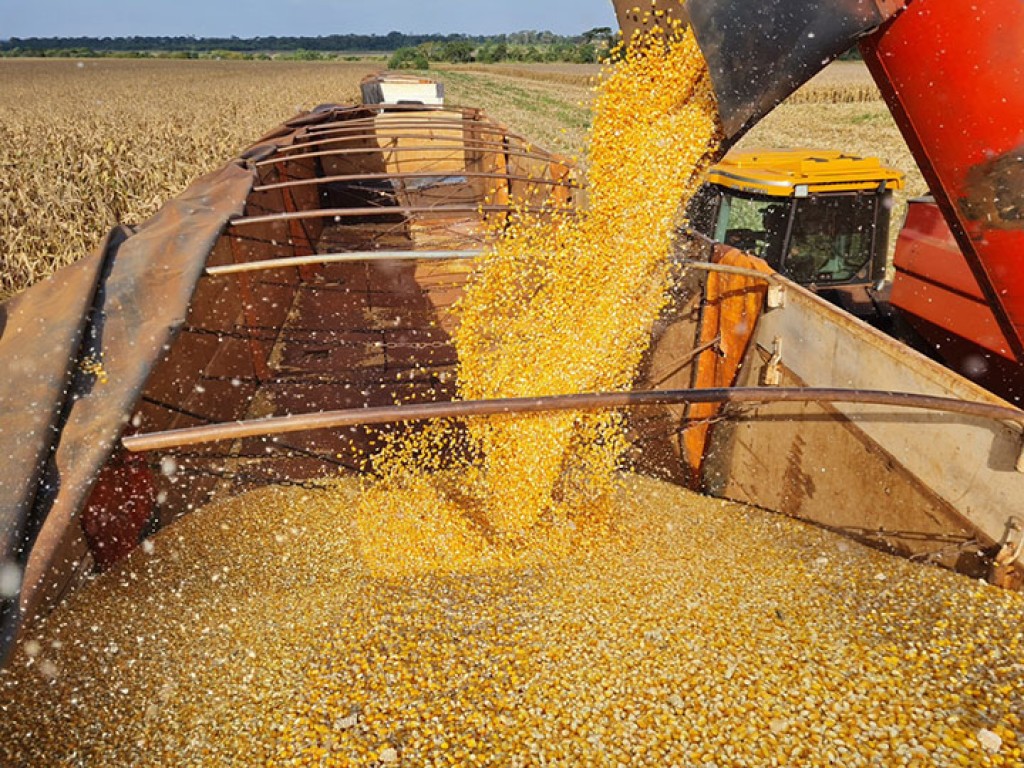
O mercado brasileiro de milho entra na segunda quinzena de novembro com perspectivas de crescimento das exportações, demanda sustentada pela indústria de etanol e avanço do plantio da primeira safra no Sul. A Companhia Nacional de Abastecimento (Conab) estima uma produção de 148,02 milhões de toneladas na temporada 2026/27, enquanto os embarques previstos para novembro poderão superar em mais de 20% o volume registrado no mesmo mês do ano passado. O cenário reforça a importância do cereal para o agronegócio brasileiro, embora a disponibilidade elevada de estoques ainda limite uma recuperação mais expressiva dos preços.
A Associação Nacional dos Exportadores de Cereais (Anec) elevou de 6,02 milhões para 7,21 milhões de toneladas sua previsão de exportações de milho em novembro. Se confirmada, a quantidade representará crescimento de aproximadamente 22% em relação aos 5,91 milhões de toneladas embarcados em novembro de 2025. Na comparação com outubro deste ano, quando as exportações somaram 5,61 milhões de toneladas, o avanço será de 28,5%.
A aceleração dos embarques é importante para o escoamento da produção brasileira e para a formação dos preços nas regiões produtoras. O comércio exterior absorve parte expressiva da oferta nacional, especialmente durante o segundo semestre, quando o milho da segunda safra chega ao mercado.
Ao mesmo tempo, o crescimento da produção de etanol de milho vem modificando a dinâmica de comercialização do cereal. As usinas passaram a representar uma fonte adicional de demanda, sobretudo em Mato Grosso, Mato Grosso do Sul e Goiás, onde a proximidade das unidades industriais reduz os custos de transporte e favorece a negociação direta com os produtores.
Além do biocombustível, o processamento gera coprodutos utilizados na alimentação animal, ampliando a integração entre a agricultura, a indústria de energia e a pecuária. Essa diversificação cria alternativas de comercialização e reduz a dependência exclusiva das exportações e do consumo tradicional das fábricas de ração.
O crescimento da demanda industrial, entretanto, convive com uma oferta elevada. No levantamento mais recente, a Conab manteve a estimativa de produção brasileira em 148,02 milhões de toneladas e reduziu a previsão de exportações da safra de 46,02 milhões para 43,02 milhões de toneladas.
A revisão de 3 milhões de toneladas nas vendas externas contribui para ampliar a disponibilidade projetada no mercado doméstico. Com estoques mais elevados, os compradores encontram menos necessidade de antecipar negociações, o que reduz a pressão por aumentos nas cotações.
Esse equilíbrio entre oferta e demanda ajuda a explicar o comportamento recente dos preços. Depois de avançar de aproximadamente R$ 64 para R$ 67,30 por saca de 60 quilos, o indicador de referência do milho perdeu força. A faixa próxima de R$ 67,50 a R$ 68 passou a concentrar maior resistência à continuidade da valorização.
Para os agricultores, a situação exige atenção à relação entre os preços disponíveis, os custos de armazenagem e as necessidades de caixa. A demanda das usinas de etanol e dos exportadores oferece alternativas comerciais, mas a existência de estoques elevados reduz a probabilidade de uma valorização uniforme em todas as regiões.
No campo, a implantação da primeira safra 2026/27 avança nos estados do Sul. Segundo o Departamento de Economia Rural (Deral), o Paraná já concluiu 98% do plantio de uma área superior a 370 mil hectares. No Rio Grande do Sul, a Empresa de Assistência Técnica e Extensão Rural (Emater/RS-Ascar) informa que a semeadura alcançou 84% dos 896,4 mil hectares previstos.
O avanço das lavouras representa uma etapa importante para a oferta de milho no primeiro semestre de 2027. A produção da primeira safra tem papel estratégico no abastecimento regional, especialmente para as indústrias de aves e suínos, que utilizam o cereal como principal componente energético das rações.
As condições climáticas, entretanto, exigem acompanhamento. Temporais com ventos fortes e granizo provocaram danos localizados em áreas do Paraná e do Rio Grande do Sul. O excesso de umidade também dificultou operações de manejo e adubação nitrogenada em algumas regiões.
No território gaúcho, a Emater identificou aumento da ocorrência de lagarta-do-cartucho em determinadas lavouras. O monitoramento fitossanitário e a realização dos tratos culturais no momento adequado serão importantes para preservar o potencial produtivo das áreas já implantadas.
A expansão da produção brasileira ocorre em um mercado internacional igualmente competitivo. Nos Estados Unidos, as vendas externas de milho da safra 2026/27 somaram 2,88 milhões de toneladas na semana encerrada em 5 de novembro, segundo o Departamento de Agricultura dos Estados Unidos (USDA). O México respondeu por aproximadamente 1,96 milhão de toneladas desse volume.
Apesar da recuperação semanal, as vendas acumuladas americanas permanecem abaixo das registradas no mesmo período do ano passado. A expectativa de uma safra elevada nos Estados Unidos também influencia as cotações internacionais e amplia a concorrência pelos principais mercados importadores.
Para o Brasil, a competitividade dependerá da combinação entre preços, câmbio, custos logísticos e disponibilidade de produto. A ampliação dos embarques em novembro representa um sinal positivo, mas o resultado final da temporada continuará condicionado ao comportamento da demanda internacional.
O mercado brasileiro de milho apresenta, portanto, duas forças importantes. De um lado, exportações e indústria de etanol ampliam as possibilidades de escoamento e agregação de valor. De outro, a produção elevada e os estoques disponíveis mantêm os compradores em posição mais confortável nas negociações.
A perspectiva de uma safra de 148 milhões de toneladas confirma a capacidade produtiva do país. O desafio será transformar esse volume em rentabilidade para os agricultores, aproveitando o crescimento da demanda industrial e as oportunidades do comércio exterior.
Com o plantio avançado no Sul e a comercialização da safra anterior ainda em andamento, o milho deverá continuar desempenhando papel estratégico na produção de alimentos, rações e biocombustíveis. A evolução dos preços dependerá da velocidade de escoamento dos estoques e da capacidade do mercado de absorver a oferta brasileira.
Fonte: Pensar Agro

Agricultura
Indústria de açúcar e etanol deverá fechar 2026 com ampliação de 7,8% em investimentos
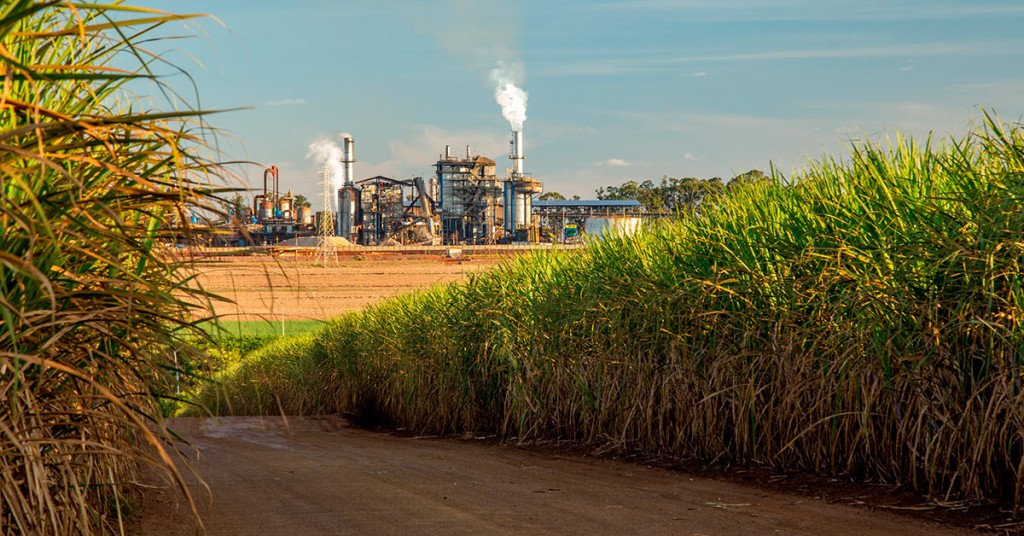
A indústria brasileira de açúcar e etanol deverá ampliar em 7,8% os investimentos destinados à renovação dos canaviais e à manutenção das operações agrícolas e industriais na safra 2026/27, preservando a capacidade produtiva mesmo diante de um período de menor rentabilidade. Os recursos para essas atividades devem alcançar R$ 8,3 bilhões, enquanto a expectativa para 2027/28 é de recuperação dos preços, melhora dos resultados financeiros e redução do endividamento. As projeções fazem parte de um levantamento do Itaú BBA com 47 empresas do setor sucroenergético do Centro-Sul.
O estudo mostra que as companhias estão adotando uma estratégia de maior seletividade nos investimentos, concentrando recursos nas atividades necessárias à continuidade da produção. Embora o total previsto para a safra atual tenha recuado de R$ 23,9 bilhões para R$ 20,2 bilhões, os desembolsos destinados à renovação dos canaviais e à conservação das instalações devem aumentar R$ 600 milhões em relação ao ciclo anterior.
A decisão tem importância para toda a cadeia produtiva. A renovação das lavouras é fundamental para preservar a produtividade da cana-de-açúcar, cuja capacidade de produção diminui gradualmente após sucessivos cortes. Ao manter esses investimentos, as usinas procuram evitar que a necessidade de economizar recursos no presente comprometa a oferta de matéria-prima e a eficiência industrial nas próximas safras.
Outro indicador favorável é a capacidade de pagamento das empresas. Segundo o Itaú BBA, a relação entre os recursos disponíveis em caixa e as dívidas com vencimento no curto prazo deverá permanecer em 2,3 vezes na safra 2026/27. Isso significa que, na média das companhias analisadas, haverá R$ 2,30 em caixa para cada R$ 1 de dívida de curto prazo. Embora inferior ao índice de 2,5 vezes registrado anteriormente, o resultado ainda é considerado adequado pelo banco.
Essa condição oferece maior margem de segurança para enfrentar a redução dos preços do açúcar e do etanol, que vêm pressionando os resultados das usinas. A margem operacional, indicador que mede a parcela da receita convertida em resultado antes de juros, impostos, depreciação e amortização, deverá recuar de 26% para 23%, o menor nível em dez anos. Ao mesmo tempo, a relação entre dívida líquida e geração operacional de resultados deve subir de 2 para 2,5 vezes.
A perspectiva, entretanto, é de reversão desse quadro na próxima temporada. Para 2027/28, o banco projeta uma recuperação da margem operacional para 27%, acompanhada pela redução do endividamento relativo para 1,7 vez a geração de resultados. A capacidade de cobertura dos juros também deverá melhorar, passando de 2,8 para quatro vezes, o que representa maior folga financeira para cumprir as despesas com empréstimos.
O cenário considera a recuperação das cotações do açúcar e do etanol e uma moagem estimada em 366 milhões de toneladas de cana pelas empresas analisadas. A melhora dos preços deverá favorecer a geração de caixa, permitindo reduzir o peso das dívidas e criar condições para uma retomada mais consistente dos investimentos. Essas projeções, contudo, dependem da confirmação das condições de mercado e da produção esperada.
Para os fornecedores independentes de cana-de-açúcar, a manutenção da capacidade financeira das usinas é particularmente importante. Empresas com maior disponibilidade de recursos tendem a apresentar melhores condições para administrar contratos, financiar operações e manter a regularidade dos pagamentos. A situação financeira, entretanto, varia entre as companhias, exigindo atenção às condições comerciais de cada comprador.
O levantamento também indica que os investimentos em novos projetos e expansões serão mais seletivos. Os recursos destinados a essas iniciativas devem cair de R$ 9,1 bilhões para R$ 6,2 bilhões na safra atual. A prioridade, neste momento, é preservar as operações existentes e evitar que o aumento das despesas financeiras comprometa a capacidade de produção.
A estratégia revela um setor que procura atravessar um ciclo de preços menos favoráveis sem abrir mão dos investimentos essenciais. Se a recuperação projetada para 2027/28 se confirmar, as usinas poderão chegar à próxima temporada com margens maiores, menor endividamento relativo e melhores condições para financiar seu crescimento. Para o campo, o resultado mais importante será a preservação da demanda por cana e da atividade econômica movimentada pela produção de açúcar e etanol.
Fonte: Pensar Agro

Palmeiras cede empate e Flamengo fatura o décimo Brasileirão

Polícia Civil e Sejus prendem servidor com drogas que seriam introduzidas em cadeia de Juína

Polícia Civil prende em Belém do Pará suspeito de abusar sexualmente de adolescente em Comodoro

Prefeitura revitaliza 150 equipamentos da Saúde e economiza mais de R$ 63 mil

Polícia Civil cumpre prisão preventiva de segundo policial envolvido em morte em Pontes e Lacerda
Prefeitura revitaliza 150 equipamentos da Saúde e economiza mais de R$ 63 mil
A Prefeitura de Cuiabá, por meio da Secretaria Municipal de Saúde (SMS), mantém o Centro de Revitalização de Equipamentos de...

Tenente-coronel Dias mobiliza amigos e leva geladeiras, fogões e ração a famílias atingidas pela enchente no Aguaçu
Oziane Rodrigues | Assessoria do vereador Tenente-Coronel Dias O vereador de Cuiabá Tenente-Coronel Dias (Solidariedade) realizará no próximo domingo (22)...

Prefeitura de Cuiabá presta assistência a 800 pessoas atingidas pela enchente no Aguaçu
A Prefeitura de Cuiabá mantém uma força-tarefa mobilizada para prestar assistência às famílias atingidas pelas fortes chuvas que atingiram o...
Polícia Civil e Sejus prendem servidor com drogas que seriam introduzidas em cadeia de Juína
Um policial penal investigado por entrar com entorpecentes e outros objetos de origem ilícita no Centro de Detenção Provisória de...
Polícia Civil prende em Belém do Pará suspeito de abusar sexualmente de adolescente em Comodoro
Um homem investigado por abusar sexualmente da enteada de 13 anos de idade no município de Comodoro, teve o mandado...
Polícia Civil cumpre prisão preventiva de segundo policial envolvido em morte em Pontes e Lacerda
O segundo policial investigado por envolvimento na morte do empresário Sérgio dos Santos, no último domingo (15.11), teve o mandado...
Palmeiras cede empate e Flamengo fatura o décimo Brasileirão
Os donos da casa saíram na frente com Jhon Arias ainda no primeiro tempo, criaram chances para ampliar, mas viram...

Gabigol decide, VAR confirma e Santos vence o Coritiba
O Santos venceu o Coritiba por 1 a 0 na noite desta quarta-feira, no Couto Pereira, em Curitiba, pela 35ª...

Corinthians atropela o Botafogo por 4 a 0 e deixa o Z4
O Corinthians respondeu à pressão na luta contra o rebaixamento com a atuação mais convincente dos últimos meses. Na noite...

Deborah Secco dá boas-vindas ao sábado de biquíni e destaca bronzeado em selfie
Deborah Secco, de 46 anos, começou o sábado (21), em clima de verão. A atriz usou as redes sociais para...

Sabrina Sato celebra viagem à Disney com Nicolas Prattes e Zoe: ‘Me emociono’
Sabrina Sato, de 45 anos, aproveitou uma viagem especial à Disney ao lado do marido, o ator Nicolas Prattes, da...

Nicolas Prattes se declara a Sabrina e fala sobre chegada do segundo filho: ‘Somos 4’
O ator Nicolas Prattes usou as redes sociais para fazer uma emocionante declaração de amor à esposa, Sabrina Sato. Em...
-
 Polícia7 dias atrás
Prefeitura de Cuiabá avança em reforma de creche e amplia vagas no Três Barras
-
 Cidades4 dias atrás
Prefeitura conquista aprovação de projeto para negociação direta de precatórios em Várzea Grande
-
 Política2 dias atrás
Escolas municipais de Cuiabá celebram Dia da Consciência Negra com apresentações culturais e exposição de trabalhos
-
 Entretenimento5 dias atrás
Gabriely Miranda explica por que ainda não anunciou nascimento do filho com Endrick
-
 Política3 dias atrás
Baixinha aciona MP para evitar que comunidade fique isolada pelas fortes chuvas
-
 Mato Grosso6 dias atrás
Conquistas dentro e fora das pistas marcam Corrida do MPMT 2026
-
 Polícia4 dias atrás
Força Tática prende casal que planejava roubar residência em Cuiabá
-
 Cidades3 dias atrás
Samantha Iris acompanhou atendimento às famílias atingidas pelas chuvas no Distrito do Aguaçu, em Cuiabá