
Agricultura
Brasil caminha para produzir 16 milhões de toneladas de frango
Agricultura
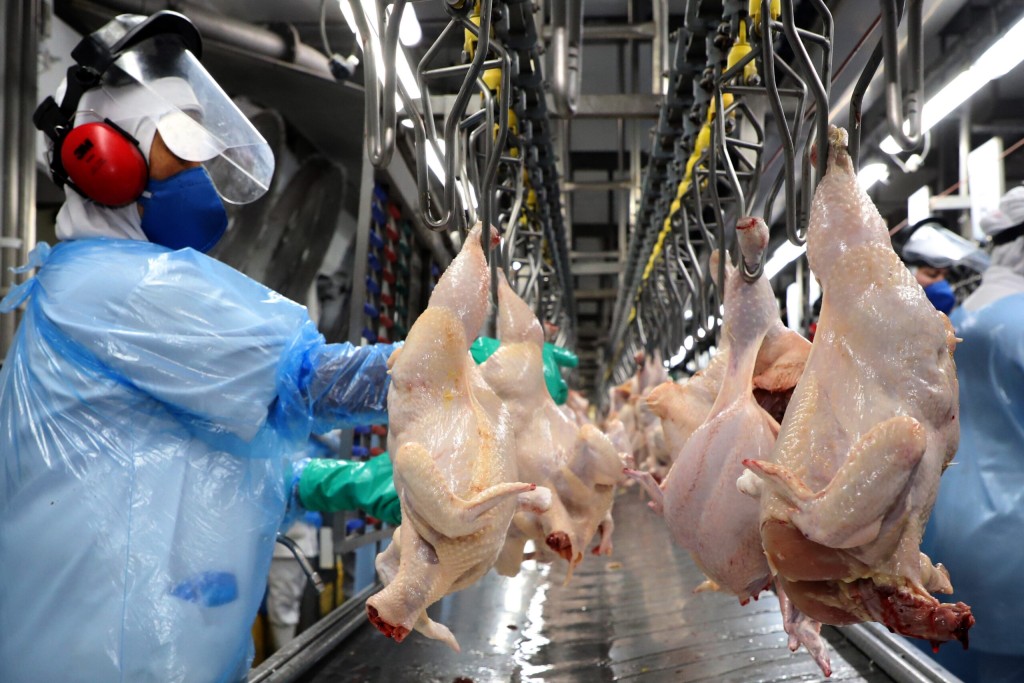
A avicultura brasileira deve superar pela primeira vez a marca de 16 milhões de toneladas de carne de frango em 2026, ao mesmo tempo em que amplia exportações e recupera mercados afetados pela influenza aviária no ano passado. O crescimento aumenta a responsabilidade dentro das granjas: uma falha sanitária localizada pode produzir consequências comerciais para uma cadeia que vende seus produtos a mais de 150 países.
As projeções mais recentes da Associação Brasileira de Proteína Animal (ABPA) indicam produção entre 16 milhões e 16,15 milhões de toneladas neste ano. Se alcançar o limite superior, o Brasil produzirá 5,6% mais que as 15,289 milhões de toneladas registradas em 2025.
O País já é o maior exportador mundial e o terceiro maior produtor de carne de frango. Para 2026, os embarques podem alcançar 5,875 milhões de toneladas, crescimento de até 10,3% sobre as 5,324 milhões de toneladas exportadas no ano passado.
A recuperação ficou evidente nos números recentes. Somente em julho, o Brasil embarcou 519,2 mil toneladas de carne de frango, aumento de 29,9% na comparação com o mesmo mês de 2025. No acumulado dos sete primeiros meses do ano, foram 3,455 milhões de toneladas, crescimento de 15,2%.
Parte dessa forte variação, entretanto, decorre de uma base de comparação atípica. Em 2025, o primeiro foco de Influenza Aviária de Alta Patogenicidade (IAAP) em uma granja comercial brasileira levou importantes compradores a suspender temporariamente as importações.
O episódio foi registrado no Rio Grande do Sul e rapidamente controlado, mas demonstrou como um problema sanitário em uma única propriedade pode ultrapassar os limites da granja e atingir frigoríficos, exportadores e produtores de diferentes regiões do País.
Mercados importantes que haviam adotado restrições retomaram as compras. Em julho deste ano, a China voltou a ocupar a primeira posição entre os destinos do frango brasileiro, com 70,5 mil toneladas. A União Europeia comprou 36,8 mil toneladas no mês. Ambos estavam fechados ao produto brasileiro no mesmo período de 2025.
É nesse cenário que a ABPA voltou a reforçar, durante a campanha do Dia do Avicultor, comemorado na sexta-feira (28.08), a necessidade de manutenção permanente das medidas de biosseguridade nas propriedades.
Entre os cuidados estão o controle de entrada de pessoas e veículos, higienização de equipamentos, restrição da circulação dentro das granjas, acompanhamento constante das aves e comunicação imediata aos órgãos de defesa sanitária diante de qualquer suspeita.
Para o produtor, biosseguridade deixou de representar apenas proteção do próprio plantel. O status sanitário brasileiro influencia diretamente a abertura e a manutenção de mercados e, consequentemente, a demanda das agroindústrias pelos animais produzidos no campo.
A dimensão econômica explica a preocupação. Somente a produção brasileira de carne de frango gerou Valor Bruto da Produção (VBP) de R$ 112,6 bilhões em 2025.
E a expansão não ocorre apenas na produção de carne. O Brasil também deverá produzir até 64,8 bilhões de ovos em 2026, crescimento de 4,1% sobre os 62,253 bilhões registrados no ano passado.
O consumo interno acompanha esse movimento. A estimativa é de que cada brasileiro consuma, em média, 48,1 quilos de carne de frango neste ano, ante 46,7 quilos em 2025. No caso dos ovos, o consumo deve passar de 288 para 301 unidades por habitante.
As primeiras projeções para 2027 apontam continuidade do crescimento. A produção de carne de frango pode chegar a 16,6 milhões de toneladas e a de ovos, a 66,5 bilhões de unidades.
O avanço reforça a importância econômica da avicultura, mas também aumenta a exposição do setor a problemas sanitários. Depois do alerta de 2025, o desafio é crescer sem permitir que a expansão do número de aves e da produção seja acompanhada por aumento do risco sanitário.
Para o avicultor, essa vigilância começa na porteira. Em uma cadeia cada vez mais dependente do comércio internacional, procedimentos rotineiros de biosseguridade dentro de cada granja ajudam a proteger não apenas os próprios animais, mas o acesso de toda a produção brasileira aos mercados compradores.
Fonte: Pensar Agro

Agricultura
Decisão que derrubou a cobrança do Funrural abre caminho para revisão de dívidas no campo
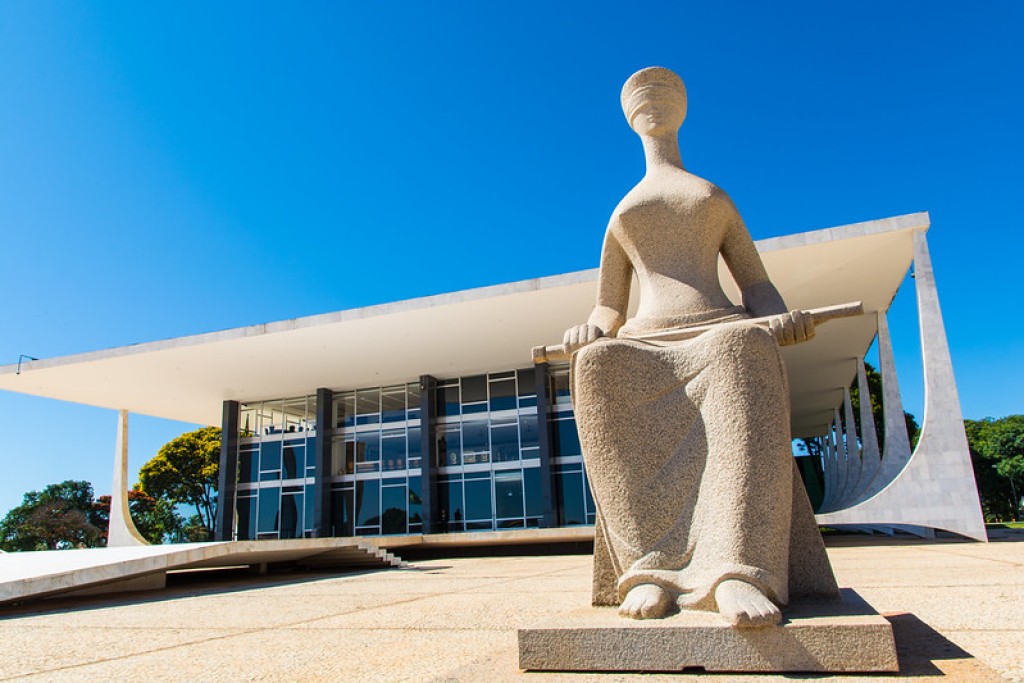
O Supremo Tribunal Federal (STF) declarou inconstitucional, nesta quinta-feira (15.10), a cobrança do Fundo de Assistência ao Trabalhador Rural (Funrural) sobre as vendas da produção de empregadores rurais pessoas físicas no período anterior a janeiro de 2018.
O julgamento dá a produtores e compradores, como frigoríficos, cooperativas e cerealistas, fundamento para contestar cobranças daquele período. O alcance sobre dívidas, parcelamentos e valores já pagos, porém, ainda precisa ser definido pelo tribunal.
A separação por data é decisiva para o bolso do produtor. A decisão trata de operações realizadas até 31 de dezembro de 2017. Para as vendas a partir de 1º de janeiro de 2018, o Supremo considerou válida a contribuição.
O Funrural é uma contribuição cobrada sobre a venda da produção agropecuária para ajudar a financiar a Previdência Social, responsável pelo pagamento de aposentadorias, pensões e outros benefícios dos trabalhadores. No caso do empregador rural, a contribuição sobre a comercialização substitui determinadas contribuições patronais calculadas sobre a folha de salários.
Na prática, a cobrança acompanha o valor vendido. Quando incide sobre a receita bruta, o cálculo considera o dinheiro recebido pela produção, antes de descontar despesas com sementes, adubos, ração, combustível e outros custos. Por isso, pode haver contribuição mesmo quando a atividade termina a safra sem lucro.
Em operações sujeitas à retenção, a empresa compradora desconta a contribuição do pagamento ao produtor e repassa o dinheiro ao Fisco. É o que ocorre, por exemplo, na compra de gado por um frigorífico. Essa obrigação de recolher em nome do fornecedor também estava em discussão no STF.
A ação foi apresentada pela Associação Brasileira de Frigoríficos (Abrafrigo). O questionamento envolvia a cobrança sobre a receita de produtores pessoas físicas que empregam trabalhadores. São eles e os compradores responsáveis pelo recolhimento que estão no centro do julgamento. Agricultores enquadrados como segurados especiais, que trabalham em regime de economia familiar, e produtores constituídos como pessoa jurídica têm regras próprias.
O tribunal entendeu que a legislação anterior a 2018 tinha falhas na criação da contribuição. Com a mudança na lei naquele ano, considerou superado o problema. Ao afastar a cobrança antiga, o Supremo também retirou, para o mesmo período, a responsabilidade dos compradores pelo recolhimento.
Para quem ainda enfrenta cobrança referente àquelas vendas, a decisão passa a ser um argumento para pedir a revisão do débito. Isso pode alcançar disputas na Receita Federal e na Justiça. Nos parcelamentos, será necessário identificar quanto do saldo corresponde ao período e à contribuição atingidos pelo julgamento.
Quem já pagou está em situação diferente: uma eventual recuperação depende das condições de cada caso, dos prazos legais e das regras que o STF ainda poderá estabelecer. O valor descontado na venda também precisa ser discriminado, porque pode reunir contribuições com destinos e fundamentos diferentes.
Essa definição ficou para uma próxima etapa. Os ministros deixaram para eventual recurso a discussão sobre a chamada modulação dos efeitos — as regras que estabelecem quais situações serão alcançadas e quais poderão ser preservadas. O benefício financeiro de cada produtor dependerá, portanto, da aplicação da decisão ao seu histórico de pagamentos e cobranças.
Nas vendas atuais, continuam valendo as regras de recolhimento. Segundo a Receita Federal, desde abril de 2026, na aquisição comum de produção de pessoa física sujeita à contribuição sobre a comercialização, as alíquotas são de 1,32% para a Previdência, 0,11% para riscos de acidentes e 0,2% para o Serviço Nacional de Aprendizagem Rural (Senar). A soma é de 1,63%, ou R$ 1.630 numa venda de R$ 100 mil sujeita integralmente a essas incidências. Há tratamento diferente para quem optou pela folha de salários e para operações com isenção.
Para avaliar o efeito do julgamento, o produtor precisa reunir notas de venda, comprovantes dos descontos, guias de pagamento e documentos de parcelamentos ou processos. Esse levantamento permite separar as operações anteriores a 2018 das posteriores e calcular o valor efetivamente em discussão.
Fonte: Pensar Agro

Santos vence o Fluminense por 2 a 1 e encerra jejum de oito anos no Maracanã

Graciele Lacerda se emociona ao ver encontro de Clara com Mickey e Minnie

Minerais críticos e estratégicos empregam 129 mil pessoas no Brasil

Paolla Oliveira assume posto de rainha de bateria da Imperatriz Leopoldinense

Lua Blanco, estrela de ‘Rebelde’, morre aos 39 anos após lutar contra um câncer: ‘Luto’

Deputados debatem em audiência pública o PLDO/2027
A Assembleia Legislativa de Mato Grosso realiza, de segunda-feira (19) a quinta-feira (22), audiências públicas e reuniões para discutir as...

UFMT acionará Procuradoria contra Abilio após fala que associa universitários a drogas
A reitora da Universidade Federal de Mato Grosso (UFMT), Marluce Souza e Silva, anunciou que solicitará providências à Procuradoria-Geral Federal...

Fabinho Tardin não descarta candidatura à Prefeitura de Várzea Grande em 2028
O deputado estadual reeleito Fabinho Tardin (Podemos) admitiu que poderá disputar a Prefeitura de Várzea Grande nas eleições de 2028....

Dia Nacional da MPB resgata história de resistência e inovação da música brasileira
Seu navegador não tem suporte ao recurso de áudio. Baixar áudio O Brasil celebra, neste sábado, o Dia Nacional da...

Pivetta estuda extinguir secretarias e reorganizar estrutura do Governo de MT
O governador reeleito de Mato Grosso, Otaviano Pivetta (Republicanos), avalia promover mudanças na estrutura administrativa do Estado, incluindo a possibilidade...

CPI da Saúde questiona ex-secretário sobre R$ 1,1 bilhão em indenizatórios
A Comissão Parlamentar de Inquérito (CPI) da Saúde da Assembleia Legislativa de Mato Grosso (ALMT) ouviu nesta quarta-feira (14), o...
Santos vence o Fluminense por 2 a 1 e encerra jejum de oito anos no Maracanã
FICHA TÉCNICA Placar Fluminense 1 x 2 Santos Competição Campeonato Brasileiro – 31ª rodada Local Maracanã, no Rio de Janeiro...

São Paulo vence o Vasco no Morumbis e se afasta do perigo do rebaixamento
Leia Também: Vasco vence o São Paulo de virada e encerra jejum no Brasileirão No segundo tempo, aos 2, Calleri...

Atlético-MG vence o Coritiba por 1 a 0 e entra na zona da Libertadores
Atlético-MG vence o Coritiba por 1 a 0 e entra na zona da Libertadores COMENTE ABAIXO:
Graciele Lacerda se emociona ao ver encontro de Clara com Mickey e Minnie
Graciele Lacerda está vivendo dias emocionantes ao lado da filha, Clara, fruto de seu relacionamento com o cantor Zezé Di...
Paolla Oliveira assume posto de rainha de bateria da Imperatriz Leopoldinense
Paolla Oliveira, de 44 anos, brilhou de verde neste sábado (16), ao assumir oficialmente o posto de rainha de bateria...
Lua Blanco, estrela de ‘Rebelde’, morre aos 39 anos após lutar contra um câncer: ‘Luto’
A atriz e cantora Lua Blanco, conhecida nacionalmente por interpretar Roberta Messi na versão brasileira da novela Rebelde, morreu neste...
-
 Esporte7 dias atrás
Empate no 455º Gre-Nal: Grêmio e Internacional seguem na zona de rebaixamento
-
 Esporte7 dias atrás
Palmeiras atropela o Corinthians por 4 a 1 no clássico
-
 Esporte7 dias atrás
Flamengo vence o Fluminense e mantém a liderança no Brasileirão
-
 Política6 dias atrás
ALMT tem agenda intensa de reuniões e audiências públicas
-
 Cidades3 dias atrás
Governo apresenta balanço de metas e investimentos na Assembleia Legislativa
-
 Cidades3 dias atrás
Ação da Prefeitura libera calçadas e recebe aprovação de moradores em Cuiabá
-
 Cidades5 dias atrás
Prefeitura de Cuiabá reforça ações para melhorar a aprendizagem dos alunos da rede municipal
-
 Economia5 dias atrás
Governo anuncia perdão de dívidas e pacote de estímulo para MEIs