


Agricultura
Projeto facilita comprovação de tempo para aposentadoria rural
Agricultura
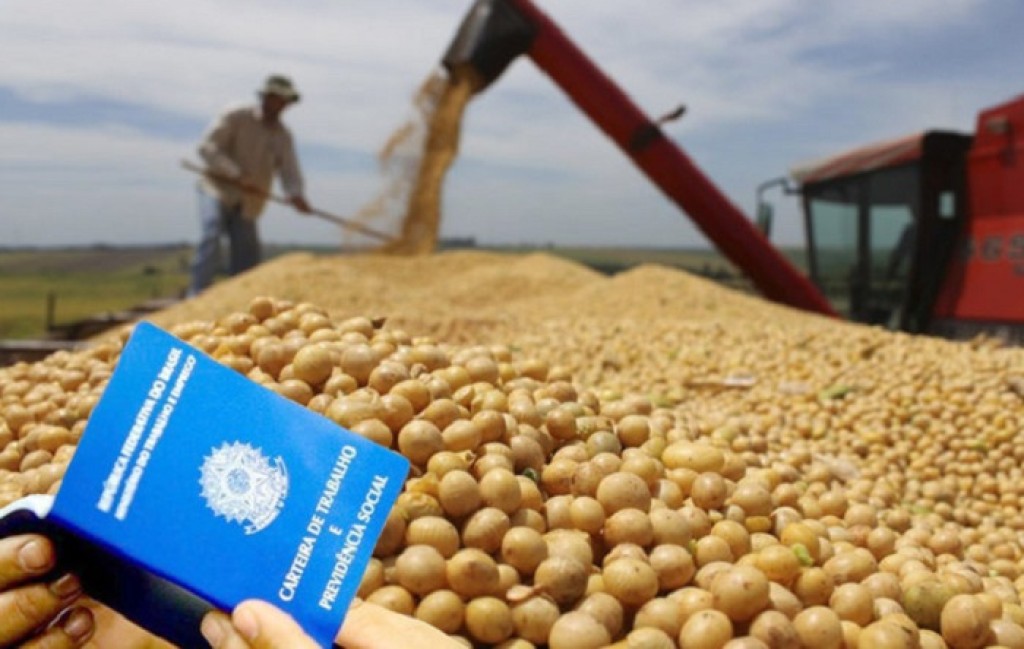
Milhares de trabalhadores rurais que começaram a trabalhar antes de possuir documentos formais poderão ter mais facilidade para comprovar o tempo de atividade necessário à aposentadoria. A Comissão de Agricultura, Pecuária, Abastecimento e Desenvolvimento Rural da Câmara dos Deputados aprovou o Projeto de Lei 141/2026, que permite utilizar depoimentos de testemunhas para reconhecer períodos de trabalho anteriores ao documento rural mais antigo apresentado pelo segurado. A proposta busca reduzir uma das principais dificuldades enfrentadas por quem passou a vida trabalhando no campo: provar atividades realizadas há décadas, quando os registros eram escassos.
A mudança beneficia especialmente trabalhadores que começaram a trabalhar ainda jovens, ajudando os pais em pequenas propriedades, ou que exerceram atividades rurais sem documentação contínua. Em muitas situações, o agricultor consegue demonstrar que trabalhou no campo durante determinada época, mas não possui comprovantes de todos os anos anteriores.
Pela proposta, os depoimentos poderão complementar os documentos apresentados, desde que sejam considerados confiáveis e colhidos sob contraditório. Isso significa que as testemunhas devem prestar declarações em procedimento no qual exista oportunidade de questionamento das informações, permitindo verificar sua consistência.
O projeto não elimina a necessidade de documentos nem autoriza a concessão de aposentadoria apenas com declarações de conhecidos ou vizinhos. Continua sendo necessário apresentar um início de prova material da atividade rural, que poderá ser complementado pelos testemunhos.
A alteração será feita na Lei 8.213/1991, que estabelece as regras dos benefícios da Previdência Social.
Direito já reconhecido pela Justiça
A principal novidade é que a proposta pretende incorporar à legislação um entendimento adotado há dez anos pelo Superior Tribunal de Justiça (STJ).
Em 2016, o tribunal publicou a Súmula 577, reconhecendo a possibilidade de comprovar o trabalho rural anterior ao documento mais antigo apresentado, desde que existam depoimentos convincentes, colhidos sob contraditório.
Na prática, a medida busca dar maior clareza à aplicação dessa regra e reduzir divergências na análise dos pedidos previdenciários.
Um exemplo ajuda a entender a mudança. Um agricultor que começou a trabalhar com a família em 1985, mas possui documentos rurais apenas a partir de 1995, poderá apresentar esses registros e testemunhas capazes de confirmar a atividade exercida durante os dez anos anteriores.
Se as provas forem consideradas suficientes, esse período anterior poderá ser reconhecido para fins previdenciários. O reconhecimento não será automático e dependerá da análise do conjunto de documentos e depoimentos.
A dificuldade de comprovação é particularmente relevante para trabalhadores que exerceram atividades em regime de economia familiar, situação comum em pequenas propriedades. Nesses casos, nem sempre existem contratos individuais, registros de emprego ou documentos emitidos regularmente em nome de todos os integrantes da família.
A legislação previdenciária já admite diferentes documentos para comprovar a atividade rural, como contratos de arrendamento, parceria ou comodato, comprovantes de cadastro rural e registros relacionados à comercialização da produção, conforme o enquadramento do segurado.
O problema surge quando esses documentos abrangem apenas parte da vida profissional do trabalhador.
A proposta não altera as idades mínimas para aposentadoria rural nem dispensa os demais requisitos previdenciários. Seu objetivo é ampliar a segurança jurídica na comprovação do período efetivamente trabalhado.
O que falta para virar lei
O Projeto de Lei 141/2026 foi apresentado pela deputada Laura Carneiro e teve parecer favorável da deputada Marussa Boldrin na Comissão de Agricultura.
A proposta seguirá para análise da Comissão de Previdência, Assistência Social, Infância, Adolescência e Família e, posteriormente, da Comissão de Constituição e Justiça e de Cidadania.
A tramitação ocorre em caráter conclusivo nas comissões da Câmara. Se aprovado nessa etapa, sem recurso que exija votação em plenário, o texto seguirá para o Senado Federal. Depois, ainda dependerá das demais etapas legislativas para entrar em vigor.
Até lá, continuam valendo as regras atuais e a jurisprudência do STJ.
Para quem pretende solicitar a aposentadoria rural, a orientação é preservar documentos antigos, comprovantes de comercialização, registros de propriedade ou contratos que ajudem a demonstrar a atividade exercida. Esses materiais podem ser importantes para estabelecer o início da prova documental.
O avanço da proposta representa uma oportunidade de tornar o reconhecimento do trabalho rural mais compatível com a realidade de quem passou décadas produzindo alimentos, muitas vezes sem manter registros formais de toda a trajetória profissional.
Ao transformar em previsão legal um entendimento já consolidado na Justiça, o projeto busca oferecer maior segurança ao trabalhador e reduzir a necessidade de disputas judiciais sobre períodos antigos de atividade no campo.
Fonte: Pensar Agro

Agricultura
Senado conclui hoje a votação do ajuste fiscal que vai afetar o caixa do agronegócio
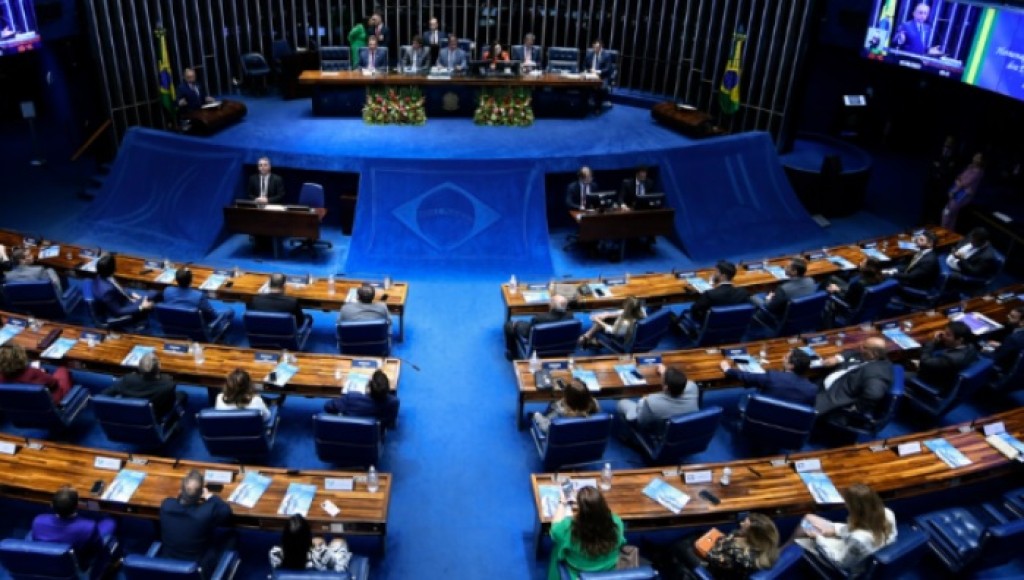
O Senado Federal deve concluir nesta quarta-feira (18.11) a votação de um projeto de ajuste fiscal que poderá alterar as condições financeiras de cooperativas, agroindústrias e governos estaduais, com reflexos sobre a atividade agropecuária. Entre os pontos em discussão estão a possibilidade de limitar a utilização de créditos tributários pelas empresas e a redução temporária de R$ 12 bilhões nos repasses federais destinados a compensar estados e municípios pela desoneração das exportações. As medidas fazem parte do Projeto de Lei Complementar (PLP) 299/2026, cujo texto principal já foi aprovado pelos senadores.
A votação estava prevista para terça-feira (17), mas foi adiada a pedido do relator, senador Eduardo Braga, que solicitou mais tempo para negociar quatro pontos ainda pendentes. O presidente do Senado, Davi Alcolumbre, remarcou a análise para esta quarta-feira. Concluída essa etapa, a proposta seguirá para a Câmara dos Deputados.
O projeto integra um conjunto de medidas destinadas a melhorar as contas públicas. Segundo estimativas apresentadas pelo governo, as mudanças poderão produzir uma melhora de R$ 45,1 bilhões a R$ 56,1 bilhões no resultado primário de 2027.
Para o agronegócio, entretanto, a discussão vai além do equilíbrio fiscal. As regras em análise envolvem recursos utilizados por empresas para cumprir obrigações tributárias e transferências federais que ajudam a financiar os orçamentos de estados e municípios.
Créditos tributários e capital de giro
Um dos pontos mais sensíveis para o setor produtivo é a possibilidade de o governo estabelecer limites à compensação de tributos federais.
A compensação tributária permite que uma empresa utilize créditos reconhecidos pela legislação para quitar determinados impostos e contribuições que teria de pagar em dinheiro.
Se a utilização desses créditos for limitada, empresas que possuem valores a recuperar poderão precisar desembolsar recursos próprios para cumprir suas obrigações tributárias, mesmo mantendo créditos disponíveis.
Para cooperativas e agroindústrias, essa mudança poderá representar maior necessidade de capital de giro, dependendo da situação tributária de cada organização.
O efeito não seria necessariamente imediato nem igual para todas as empresas. Dependeria das regras efetivamente aprovadas, dos créditos existentes e das condições financeiras de cada contribuinte.
Ainda assim, o tema interessa ao produtor rural porque cooperativas, frigoríficos, indústrias de alimentos e comercializadoras fazem parte das cadeias responsáveis pela compra, processamento e distribuição da produção agropecuária.
Quando essas organizações enfrentam maior necessidade de recursos para suas operações, podem precisar rever investimentos, condições comerciais ou estratégias de financiamento. Isso não significa, porém, que haverá automaticamente redução dos preços pagos aos agricultores e pecuaristas.
Lei Kandir e os R$ 12 bilhões em discussão
Outro destaque envolve os repasses federais relacionados à Lei Kandir, que desonerou do Imposto sobre Circulação de Mercadorias e Serviços (ICMS) as exportações de produtos primários e semielaborados.
A regra tem importância para o agronegócio brasileiro porque alcança produtos como soja, milho e outras mercadorias destinadas ao mercado internacional.
O acordo firmado em 2020 estabeleceu transferências anuais de R$ 4 bilhões da União aos estados e municípios até 2030, como compensação pela perda de arrecadação decorrente da desoneração.
O texto aprovado inicialmente pelo Senado autoriza a redução temporária desses repasses para R$ 1 bilhão por ano entre 2027 e 2030.
A diferença corresponde a R$ 3 bilhões anuais, totalizando R$ 12 bilhões no período.
A proposta não prevê a volta da cobrança de ICMS sobre as exportações agrícolas. A alteração discutida diz respeito aos valores transferidos pelo governo federal aos estados e municípios.
O impacto potencial sobre o campo é indireto. Governos estaduais e prefeituras utilizam suas receitas para financiar diferentes serviços e investimentos públicos, incluindo atividades que podem beneficiar regiões produtoras.
Uma redução de transferências federais poderá aumentar a pressão sobre esses orçamentos, embora os efeitos concretos dependam da situação financeira e das prioridades de cada administração.
A Confederação Nacional de Municípios (CNM) calcula que as prefeituras poderão deixar de receber mais de R$ 32 bilhões até 2030, considerando tanto as mudanças nas compensações previdenciárias quanto os repasses relacionados à Lei Kandir.
Responsabilidade fiscal e custo do dinheiro
O projeto também altera mecanismos de controle das despesas federais.
Pelo texto-base aprovado, o governo poderá ampliar bloqueios de gastos para cumprir metas fiscais e reduzir, em determinadas condições, de 2,5% para 2% o limite de crescimento das despesas acima da inflação.
A proposta busca conter o avanço dos gastos públicos e melhorar a trajetória das contas federais.
Para o agronegócio, a estabilidade fiscal tem importância porque influencia as expectativas econômicas, as condições de financiamento e o ambiente de investimentos.
Um cenário de maior confiança nas contas públicas pode contribuir para condições financeiras mais favoráveis ao longo do tempo. Isso, entretanto, não garante redução imediata dos juros cobrados dos produtores, que dependem também da política monetária, do risco das operações e das fontes de recursos disponíveis.
O desafio é conciliar a necessidade de equilíbrio das contas públicas com a preservação das condições de funcionamento das atividades produtivas.
Quatro pontos ainda serão decididos
Além da redução dos repasses relacionados à Lei Kandir e das limitações à compensação de tributos, os senadores analisarão propostas que alteram os mecanismos de contenção das despesas e as regras para compensações previdenciárias, investimentos e outros gastos federais.
O texto principal foi aprovado em 12 de novembro, por 45 votos a 31, mas os destaques ainda podem modificar dispositivos relevantes.
Somente depois dessa votação será possível conhecer a versão final aprovada pelo Senado.
Para o produtor rural, o resultado merece acompanhamento porque as mudanças poderão atingir diferentes etapas da cadeia agropecuária, desde a situação financeira de cooperativas e indústrias até a capacidade de investimento dos governos nas regiões produtoras.
A proposta ainda precisará passar pela Câmara dos Deputados antes de eventual transformação em lei.
Fonte: Pensar Agro

Projeto de Moretto propõe prazo de 60 dias antes de protesto de dívidas de consumidores inscritos no CadÚnico
Senado pede explicações a TCU sobre alíquota de 11,3% da CBS

Colóquio destaca segurança e ética no uso da inteligência artificial

Wanessa Camargo revela bastidores do TVZ sem Gominho e revela nervosismo: ‘Dá play’

Ação da Polícia Civil prende dois suspeitos ligados a facção crimonosa em Comodoro

Cuiabá reforça vacinação contra Covid-19 para grupos prioritários nas 72 unidades de saúde
A Prefeitura de Cuiabá, por meio da Secretaria Municipal de Saúde (SMS), reforça que as doses da vacina contra a...

Abilio aciona secretarias para prestar assistência às famílias atingidas pela chuva no Aguaçu
O prefeito de Cuiabá, Abilio Brunini, acionou as secretarias municipais de Assistência Social, Direitos Humanos e Inclusão, Saúde e Defesa...

Centro integrado é montado na Arena Pantanal para coordenar atendimentos após chuva em Cuiabá
A Secretaria Municipal de Defesa Civil está com duas equipes em campo na manhã desta quarta-feira (18), acompanhando os impactos...
Ação da Polícia Civil prende dois suspeitos ligados a facção crimonosa em Comodoro
A Polícia Civil prendeu em flagrante, na tarde de terça-feira (17.11), uma mulher de 30 anos e um homem de...

Força Tática prende casal que planejava roubar residência em Cuiabá
Policiais militares da Força Tática do 1º Comando Regional prenderam em flagrante, na noite desta terça-feira (17.11), um casal que...

Companhia Raio prende homem com revólver e munições em Cuiabá
A Companhia de Rondas e Ações Intensivas Ostensivas (Raio) do 1º Comando Regional prendeu um homem, de 50 anos, por...

Brasil encerra 2026 com goleada sobre Singapura
A Seleção Brasileira fechou a temporada de 2026 com uma vitória por 7 a 0 sobre Singapura, nesta terça-feira (17),...

Internacional vence o Flamengo e conquista a Copa do Brasil feminina
O Internacional é campeão da Copa do Brasil feminina. Neste domingo, no Beira-Rio, o Colorado venceu o Flamengo por 1...

Brasil perde para o Japão por 3 a 2 e encerra 2026 sob pressão
A Seleção Brasileira foi derrotada pelo Japão por 3 a 2 neste sábado, no Estádio Nacional de Singapura, na última...
Wanessa Camargo revela bastidores do TVZ sem Gominho e revela nervosismo: ‘Dá play’
Wanessa Camargo dividiu com os seguidores um pouco dos bastidores de sua rotina como apresentadora do TVZ, programa exibido pelo...

Aline Campos celebra estreia de ‘Os Farofeiros 3’ e mostra bastidores
A atriz Aline Campos está em clima de comemoração com a estreia de Os Farofeiros 3, que chegou aos cinemas...

Flávia Alessandra e Otaviano Costa revelam curiosidades sobre início do relacionamento
A atriz Flávia Alessandra e o marido, o também ator e apresentador Otaviano Costa, usaram as redes sociais para compartilhar...
-
 Polícia5 dias atrás
Cuiabá entrega reforma da UPA Verdão e chega a nove unidades revitalizadas em menos de um ano
-
 Polícia3 dias atrás
Prefeitura de Cuiabá avança em reforma de creche e amplia vagas no Três Barras
-
 Política6 dias atrás
Prefeitura inicia reparos na Emeb Maria Dimpina após princípio de incêndio
-
 Polícia6 dias atrás
Prefeitura de Cuiabá entrega reforma da UPA Verdão nesta sexta
-
 Política6 dias atrás
Prefeitura de Cuiabá permite consultar pela internet onde retirar medicamentos gratuitos
-
 Polícia6 dias atrás
Apresentações de balé e cantata reúnem famílias dos programas Siminina e Siminino no Pedra 90
-
 Polícia5 dias atrás
Operação retira cabos irregulares nesta sexta-feira na Avenida do CPA
-
 Agricultura5 dias atrás
Veja quem são os vereadores que vão comandar a Câmara de Várzea Grande