


Economia
BC reduz juros básicos para 13,75% ao ano
Economia

Apesar das tensões em torno da guerra no Oriente Médio e do fenômeno climático El Niño, o Banco Central (BC) cortou os juros pela quinta vez seguida.

Por unanimidade, o Comitê de Política Monetária (Copom) reduziu a Taxa Selic, juros básicos da economia, em 0,25 ponto percentual, para 13,75% ao ano. A decisão era esperada pelo mercado financeiro.
De junho de 2025 a março desde ano, a Selic ficou em 15% ao ano, o maior nível em quase 20 anos. O Copom voltou a cortar os juros em abril, num cenário de queda da inflação. No entanto, o agravamento da guerra no Oriente Médio e o início do fenômeno El Niño dificultam o trabalho do Copom.
O Copom esteve desfalcado porque o mandato dos diretores de Organização do Sistema Financeiro, Renato Gomes, e de Política Econômica, Diego Guillen, expirou no fim de 2025.
O presidente Luiz Inácio Lula da Silva até agora não encaminhou as indicações dos substitutos ao Congresso Nacional.
Inflação
A Selic é o principal instrumento do Banco Central para manter sob controle a inflação oficial, medida pelo Índice Nacional de Preços ao Consumidor Amplo (IPCA). Em agosto, o índice ficou negativo em 0,32%, o menor nível em quatro anos, beneficiado pelo bônus de Itaipu nas contas de luz. No acumulado de 12 meses, o índice recuou para 4,22%, contra 4,44% em julho.
O preço dos alimentos também contribuiu para a queda da inflação em agosto, tendo recuado 0,34% no mês passado. No entanto, o início do El Niño deverá encarecer a comida nos próximos meses, representando um desafio adicional para a política monetária.
Pelo novo sistema de meta contínua, em vigor desde janeiro de 2025, a meta de inflação que deve ser perseguida pelo BC, definida pelo Conselho Monetário Nacional, é de 3%, com intervalo de tolerância de 1,5 ponto percentual para cima ou para baixo. Ou seja, o limite inferior é 1,5% e o superior é 4,5%.
No modelo de meta contínua, a meta passa ser apurada mês a mês, considerando a inflação acumulada em 12 meses. Em setembro de 2026, a inflação desde outubro de 2025 é comparada com a meta e o intervalo de tolerância. Em outubro de 2026, o procedimento se repete, com apuração a partir de novembro de 2025. Dessa forma, a verificação se desloca ao longo do tempo, não ficando mais restrita ao índice fechado de dezembro de cada ano.
No último Relatório de Política Monetária, divulgado no fim de junho pelo Banco Central, a autoridade monetária elevou, de 3,9% para 5,2%, a previsão do IPCA em 2026, mas a estimativa será revista, por causa da recente queda da inflação. A próxima edição do documento será divulgada no fim deste mês.
As previsões do mercado estão menos pessimistas. De acordo com o boletim Focus, pesquisa semanal com instituições financeiras divulgada pelo BC, a inflação oficial deverá fechar o ano em 4,9%, acima do teto da meta, de 4,5%. Antes do início da guerra no Oriente Médio, as estimativas do mercado estavam em 3,95%.
Crédito menos caro
A redução da taxa Selic impulsiona a economia. Isso porque juros mais baixos barateiam o crédito e estimulam a produção e o consumo. Por outro lado, taxas menores dificultam o controle da inflação.
No último Relatório de Política Monetária, o Banco Central elevou para 2% a previsão de crescimento da economia em 2026.
O mercado projeta crescimento mais baixo. Segundo a última edição do boletim Focus, os analistas econômicos preveem expansão de 1,89% do PIB em 2026. Há quatro semanas, a estimativa estava em 1,98%
A taxa básica de juros é usada nas negociações de títulos públicos no Sistema Especial de Liquidação e Custódia (Selic) e serve de referência para as demais taxas de juros da economia. Ao reajustá-la para cima, o Banco Central segura o excesso de demanda que pressiona os preços, porque juros mais altos encarecem o crédito e estimulam a poupança.
Ao reduzir os juros básicos, o Copom barateia o crédito e incentiva a produção e o consumo, mas enfraquece o controle da inflação. Para cortar a Selic, a autoridade monetária precisa estar segura de que os preços estão sob controle e não correm risco de subir.
* Colaborou Luciano Nascimento

Economia
Economista de Plano Real acusa BC de causar rombo fiscal via juros
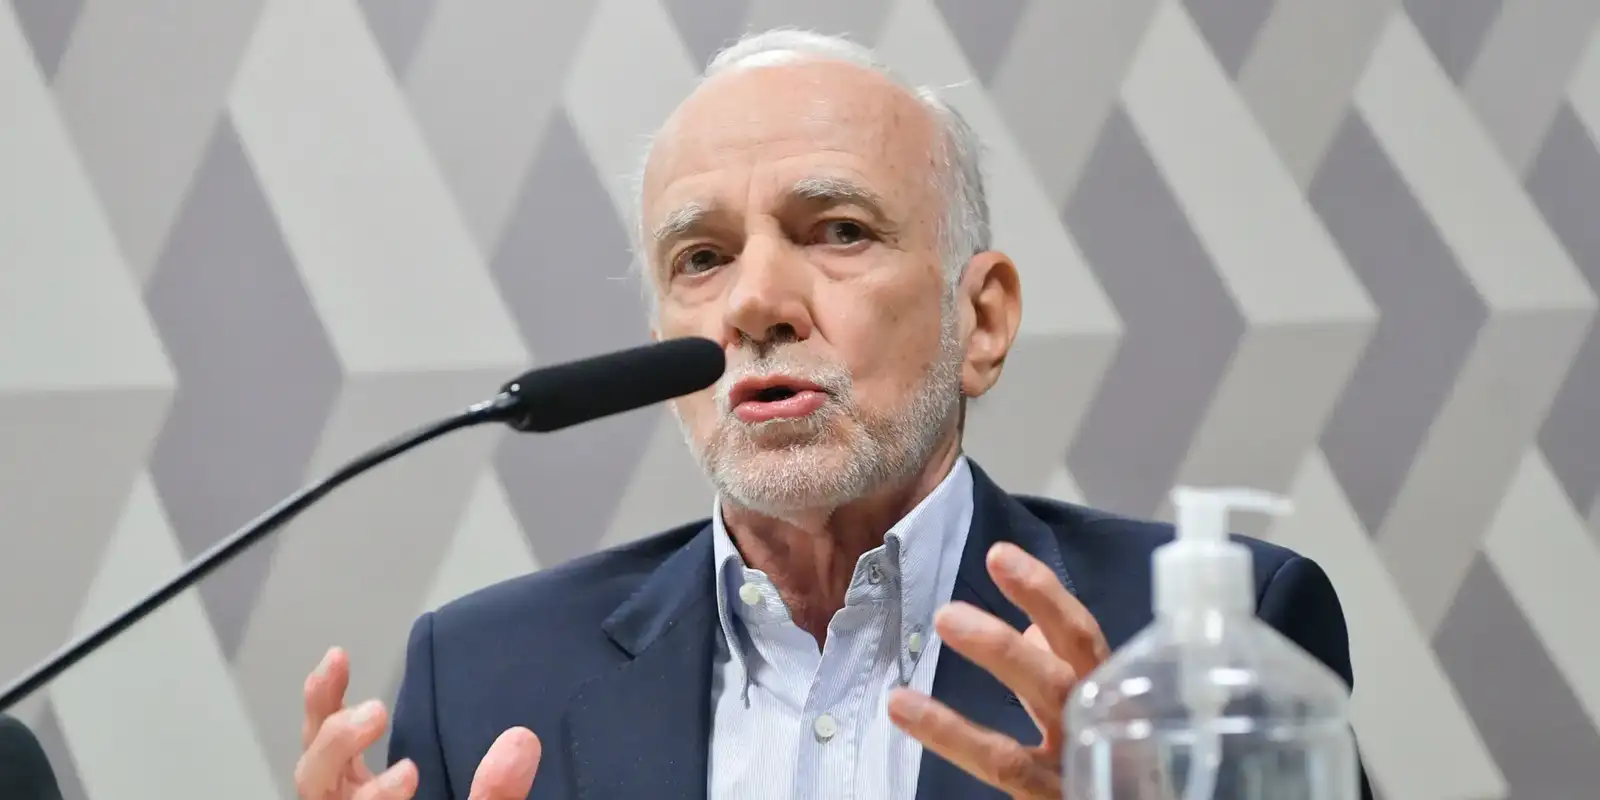
O artigo de um dos economistas da equipe que elaborou o Plano Real, professor André Lara Resende, tem ganhado destaque nos últimos dias por acusar o Banco Central (BC) de causar desequilíbrio fiscal no Brasil por meio das altas taxas de juros. O especialista defende novas regras para as despesas e os juros no país.

“Acuso o Banco Central de sustentar, em nome de uma teoria anacrônica, a taxa de juros que é a principal causa do desequilíbrio fiscal que diz combater.”
>> Clique aqui e leia a íntegra do texto Eu Acuso: Uma Proposta para Eliminar os Juros Absurdos do ex-diretor do Banco Central e ex-presidente do Banco Nacional de Desenvolvimento Social (BNDES).
Formado pela PUC do Rio de Janeiro, André Lara Resende tem PhD em economia pelo Massachusetts Institute of Technology (MIT), nos Estados Unidos, além de ter atuado em instituições financeiras no Brasil.
O especialista questiona a teoria econômica defendida pelo mercado financeiro e pelo BC para justificar a taxa Selic em 13,75% ao ano. Segundo ranking da Moneyou, o Brasil tem a taxa de juros real mais alta do mundo.
“Acuso a grande imprensa de repetir, sem exame, que o problema está no gasto primário, quando está nos juros. Acuso os analistas do mercado financeiro de confundir o interesse dos rentistas com a racionalidade econômica.”
Escrito às vésperas do primeiro turno eleitoral, o artigo de André Lara Resende ainda acusou “todos os que, sabendo que juros absurdos inviabilizam o país, preferem o conforto do consenso ao incômodo da verdade”.
O Banco Central justifica os juros elevados, entre outros motivos, devido às pressões inflacionárias e aos déficits fiscais primários nas contas públicas, que é quando as despesas superam as receitas, excluindo os gastos com a dívida.
Segundo a autoridade monetária, os gastos primários maiores que arrecadação pressionam a inflação.
Dívida e déficit públicos
Apesar de reconhecer que o Brasil gasta mal e aloca recursos de forma “irracional”, como nos casos das emendas parlamentares, das vantagens salariais do Judiciário e das isenções tributárias “de toda ordem”, André Lara Resende demonstra que o Brasil tem um déficit fiscal pequeno, entre os menores do mundo.
“Quando se exclui o serviço da dívida, as contas estão praticamente equilibradas. A grande despesa do Estado é com os juros sobre a dívida”, escreveu.

A dívida pública brasileira cresceu de 71,7% do Produto Interno Bruto (PIB) em 2022 para cerca de 82,9% do PIB em agosto de 2026. Para combater esse aumento, analistas do mercado financeiro tem cobrado corte de despesas da União, o que tende a afetar as políticas sociais.
O professor André Lara Resende reconhece que o crescimento da dívida é insustentável, mas destaca que o problema não está nos “gastos primários”, que são as despesas com serviços públicos que o mercado financeiro cobra para reduzir.
“Nos últimos anos, exceto durante a Covid, o resultado primário foi apenas ligeiramente negativo; já o déficit nominal, puxado pelos juros, foi sempre alto e agora aproxima-se de 10% do PIB”, explicou.

“O equilíbrio das contas públicas não é uma condição necessária e nem suficiente para o bom funcionamento da política econômica”, afirmou no artigo publicado no Substack.
André Lara Resende concluiu que a redução da taxa de juros é a solução para o desequilíbrio fiscal no Brasil. Nos últimos 12 meses, os juros consumiram mais de R$ 1,1 trilhão do orçamento ou 8,9% do PIB.
“A economia tem um problema básico: a extraordinariamente alta taxa básica de juros. Um problema que tem solução clara. Só é preciso vencer os preconceitos associados a uma teoria monetária e fiscal anacrônica”, concluiu.
Juros e inflação
O Banco Central sustenta que a atual taxa de juros é necessária para manter a inflação sob controle uma vez que a Selic elevada inibe o crescimento econômico e a demanda, forçando uma queda dos preços.
Os comunicados oficiais do Comitê de Política Monetária (Copom) do BC, responsável por definir a Selic, apontam como fatores que contribuem para inflação e, por isso, justificam os juros altos: o aquecimento da economia e do mercado de trabalho e a trajetória dos gastos públicos.
“O Comitê reafirma a visão de que o esmorecimento no esforço de reformas estruturais e disciplina fiscal, o aumento de crédito direcionado e as incertezas sobre a estabilização da dívida pública têm o potencial de elevar a taxa de juros”, diz a última ata do Copom.
No artigo, Lara Resende questiona a tese de que o BC não tem alternativa para controlar a inflação além dos juros elevados. Para ele, não há mais uma relação inversa entre desemprego e inflação que sugere que o aumento do desemprego, um dos resultados dos juros altos, reduz a inflação.
“A fragilidade conceitual e empírica deste modelo macro convencional que pauta a política dos BCs é tão flagrante que, apesar de ainda dominante e repetido na mídia como verdade incontestável, passou a ser criticado até mesmo pelos economistas mais conservadores”, diz.
Por outro lado, o economista reconhece que a redução dos juros traz um aumento da inflação, mas sustenta que essa é uma relação de “curto prazo” e transitória.
Novo regime fiscal e monetário
O especialista que ajudou a elaborar o Plano Real durante o governo de Fernando Henrique Cardoso (FHC) aponta que não há corte de gastos possível que interrompa o crescimento da dívida em relação ao PIB sem uma redução do juro para “em torno da taxa de crescimento nominal da economia”.
Como proposta, André Lara Resende sugere um novo regime fiscal e monetário para o Brasil com um planejamento de metas fiscais e de juros por um período mais longo, de quarto a cinco anos, a serem anunciadas de forma conjunta.
“As metas de inflação seriam anunciadas em conjunto com metas para a taxa básica de juros. O BC se comprometeria a manter a taxa básica num intervalo entre a meta de inflação, 3%, e taxa de crescimento nominal potencial”, explicou.
O especialista acrescenta que a intervenção do BC no mercado de câmbio deve ser necessária para evitar qualquer depreciação mais intensa do real.
“Com reservas internacionais de mais de US$ 350 bilhões, o BC tem munição de sobra para isso”, escreveu.

Finados reúne famílias nos cemitérios de Cuiabá em dia de homenagens e reflexão

Estudantes de Várzea Grande recebem orientações para identificar e denunciar violência

Sasha se emociona ao ganhar presentes para bebê que espera: ‘Tanto amor’

Fátima Bernardes celebra nove anos ao lado de Túlio Gadêlha: ‘Cá estamos’

Economista de Plano Real acusa BC de causar rombo fiscal via juros

Equipe da ALMT visita veículos de comunicação para incentivar inscrições ao Troféu Parlamento
A menos de duas semanas do encerramento das inscrições para o 2º Prêmio ALMT de Jornalismo – Troféu Parlamento, a...

Câmara Temática da ALMT amplia debate sobre direitos e desafios dos povos indígenas de MT
A construção de políticas públicas que respeitem a diversidade dos 46 povos indígenas de Mato Grosso e respondam às necessidades...

Dia Nacional do Livro convida reflexões sobre o incentivo à leitura
Seu navegador não tem suporte ao recurso de áudio. Baixar áudio Por Priscila Mendes Uma viagem filosófica pelo espaço, que...

Emenda de Lúdio é aprovada e vai garantir R$ 1,5 bilhão para casas populares em MT
Nesta quarta-feira (28), a Assembleia Legislativa de Mato Grosso (ALMT) aprovou, em primeira votação, uma emenda articulada pelo deputado estadual...

Qualifica VG oferece cerca de 180 vagas de emprego no Cristo Rei nesta quinta-feira (29)
A Prefeitura de Várzea Grande, por meio da Secretaria Municipal de Desenvolvimento Econômico, Tecnologia e Turismo, realiza nesta quarta-feira (29)...

Inscrições para o processo seletivo da Educação de Várzea Grande seguem abertas até 9 de novembro
A Prefeitura de Várzea Grande, por meio da Secretaria Municipal de Educação, Cultura, Esporte e Lazer (SMECEL), reforça que estão...

Grêmio vence Atlético-MG por 2 a 0 e abre boa vantagem na semifinal da Copa do Brasil
O Grêmio deu o primeiro passo rumo à decisão da Copa do Brasil com uma vitória sólida. Na noite desta...
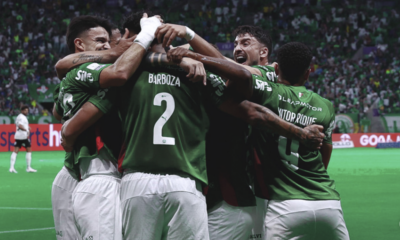

Palmeiras vence o Vasco e abre vantagem na semifinal da Copa do Brasil
O Palmeiras deu um passo importante rumo à final da Copa do Brasil. Na tarde deste domingo, o time paulista...
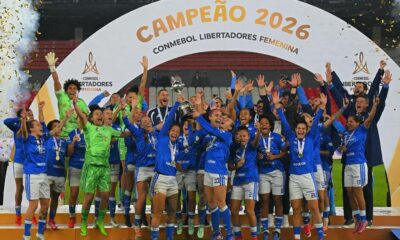

Cruzeiro vira sobre o Corinthians nos pênaltis e conquista a Libertadores feminina
O Cruzeiro é campeão da Copa Libertadores feminina. Neste sábado, no Estádio Rodrigo Paz Delgado, em Quito, no Equador, as...
Sasha se emociona ao ganhar presentes para bebê que espera: ‘Tanto amor’
Sasha Meneghel usou as redes sociais para mostrar alguns dos presentes que já recebeu para o bebê que espera com...
Fátima Bernardes celebra nove anos ao lado de Túlio Gadêlha: ‘Cá estamos’
Fátima Bernardes celebrou nove anos de relacionamento com o deputado federal Túlio Gadêlha. A apresentadora usou as redes sociais para...

Fran Gil estreia show em homenagem à mãe, Preta Gil, e divide palco com a filha
Fran Gil estreou neste sábado (31) o espetáculo Onda no festival Rock the Mountain. O show é baseado em seu...
-
 Polícia4 dias atrás
Prefeita e secretária acompanham obras de reforma e ampliação de CMEI no Cristo Rei
-
 Política4 dias atrás
Zé Medeiros pede impeachment de Zanin por prorrogação do horário de votação
-
Política3 dias atrás
Equipe da ALMT visita veículos de comunicação para incentivar inscrições ao Troféu Parlamento
-
 Política4 dias atrás
Guarda Municipal de Várzea Grande é a primeira de MT a operar sistema nacional de segurança
-
 Cidades4 dias atrás
Prefeitura de Cuiabá celebra Dia do Servidor com missa e anuncia celebrações mensais
-
 Política4 dias atrás
ALMT homenageia servidores e destaca impacto do trabalho público na sociedade
-
 Política4 dias atrás
Wilson Santos defende políticas de segurança alimentar e apoio a famílias vulneráveis
-
 Cidades4 dias atrás
Thiago Silva parabeniza servidores públicos e reafirma compromisso com a valorização da categoria