


Economia
Teto de crédito para taxistas e motoristas de app sobe para R$ 200 mil
Economia
Os motoristas de aplicativos, taxistas e cooperativas de taxistas podem financiar veículos de maior valor pelo programa Move Brasil. O Conselho Monetário Nacional (CMN) ampliou os valores e o prazo de financiamento do programa.

As mudanças foram aprovadas nesta quinta-feira (27), em reunião extraordinária do CMN, e aumentam tanto o prazo máximo para pagamento quanto o valor do veículo que pode ser financiado.
Com a nova regulamentação, o prazo de reembolso passa de 72 para até 84 meses. O limite de preço dos automóveis sobe de R$ 150 mil para R$ 200 mil.
A mudança chegou a ser anunciada na semana passada pelo ministro da Fazenda, Dario Durigan, mas dependia da regulamentação para entrar em vigor.
A alteração adapta as regras financeiras do programa a uma portaria publicada pelos ministérios do Desenvolvimento, Indústria, Comércio e Serviços (Mdic) e da Fazenda, que já havia elevado o preço máximo dos veículos elegíveis.
Mudanças
As principais alterações aprovadas pelo CMN são:
• Valor máximo do veículo: de R$ 150 mil para R$ 200 mil;
• Prazo máximo de pagamento: de 72 para 84 meses;
• Carência: permanece em até seis meses para o pagamento do principal;
• Público beneficiário: não muda;
• Recursos disponíveis: permanecem os mesmos.
A ampliação do prazo permite distribuir o valor financiado por um período maior. Na prática, isso pode reduzir o peso da parcela mensal, embora um prazo maior possa aumentar o custo total da operação, conforme as condições do financiamento.
Mais opções
O aumento do teto para R$ 200 mil amplia significativamente a quantidade de veículos que pode se enquadrar no programa.
Segundo levantamento baseado nos emplacamentos de 2025, o limite anterior, de R$ 150 mil, abrangia aproximadamente 63% do mercado analisado.
Com os novos valores, informou a Fazenda, cerca de 486 mil unidades adicionais passam a integrar o universo potencialmente elegível pelo critério de preço. A cobertura estimada sobe de 63% para aproximadamente 88% do mercado considerado, com mais opções de modelos e versões.
Prestações
A ampliação de 72 meses para 84 meses busca evitar que o aumento do preço máximo dos veículos provoque uma elevação excessiva das parcelas mensais.
Em termos simples, um financiamento de maior valor poderá ser distribuído por mais meses, reduzindo o valor de cada prestação, de acordo com a taxa de juros e as demais condições ofertadas pela instituição financeira.
Quem pode participar?
Podem ser beneficiados taxistas, motoristas de aplicativos e cooperativas de taxistas.
Os veículos devem ser novos e destinados à atividade de transporte individual remunerado de passageiros.
Quanto dinheiro há?
O programa usa recursos autorizados pela Medida Provisória (MP) 1.359/2026, editada em maio.
A MP destinou até R$ 30 bilhões para linhas de financiamento reembolsável voltadas aos profissionais do setor.
O valor global de recursos não foi alterado pela nova decisão do CMN.
Também permanecem inalteradas as regras relacionadas aos encargos financeiros, à carência e à análise de crédito.
Quem regulamenta?
O Conselho Monetário Nacional (CMN) é o órgão responsável por formular diretrizes das políticas monetária e de crédito do país.
Presidido pelo ministro da Fazenda, Dario Durigan, o colegiado também é formado pelo presidente do Banco Central, Gabriel Galípolo, e pelo ministro do Planejamento e Orçamento, Bruno Moretti.
A nova resolução entra em vigor na data de sua publicação.

Economia
USP: estagnação de auxílios sociais pode gerar retração em municípios
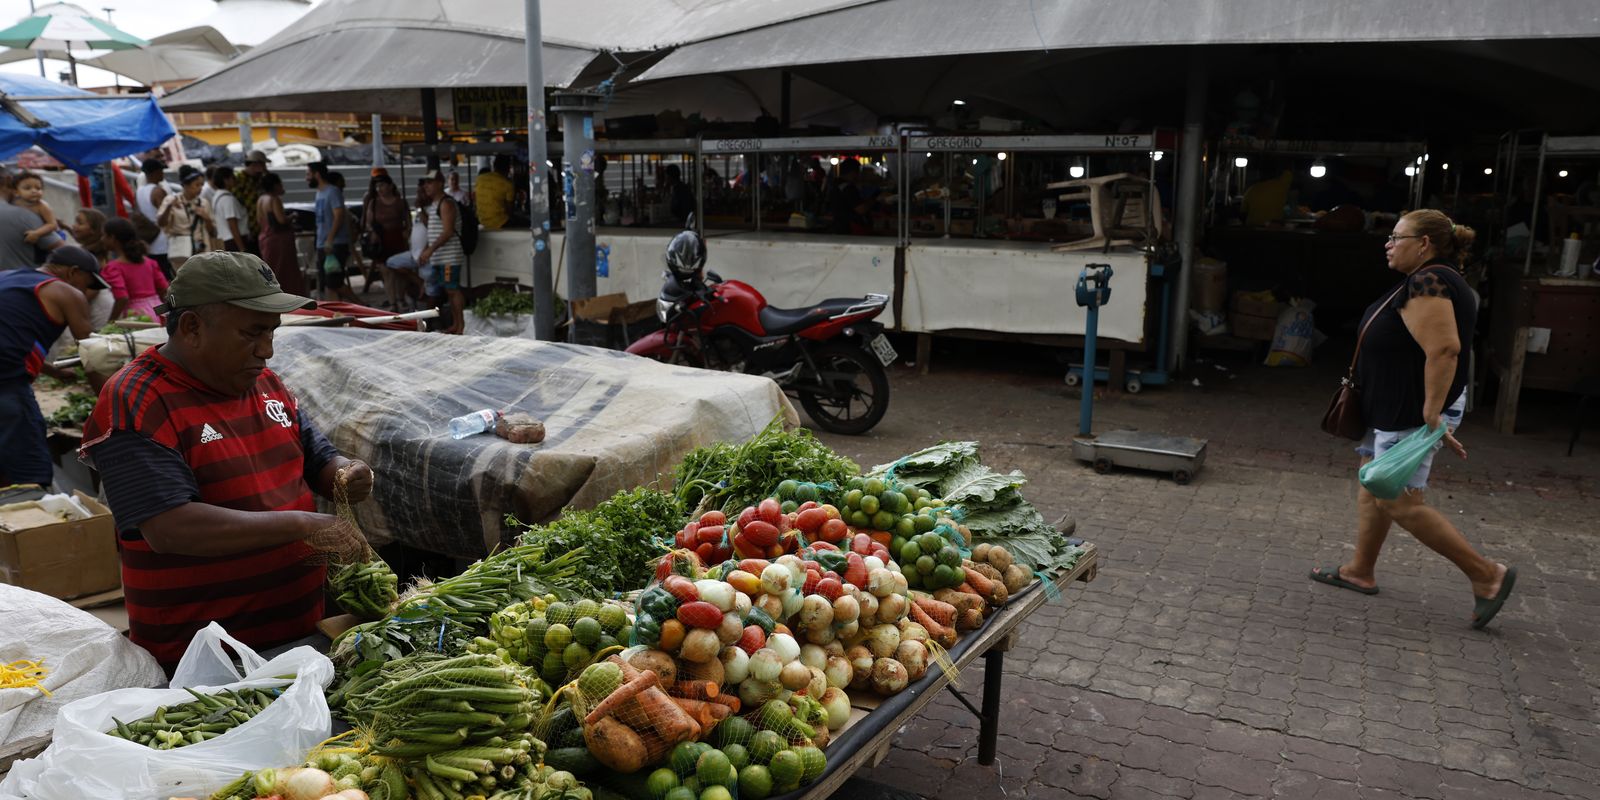
A estagnação ou cortes no valor dos benefícios sociais e previdenciários poderão causar uma retração severa à atividade econômica em municípios do interior do Brasil, mostra levantamento do Centro de Pesquisa em Macroeconomia das Desigualdades (Made), da Faculdade de Economia e Administração da Universidade de São Paulo (FEA-USP), lançado nesta semana.

Segundo o estudo, as aposentadorias, o Bolsa Família e o Benefício de Prestação Continuada (BPC) têm peso significativo na economia dessas cidades e chegam a representar quase metade do orçamento das famílias mais pobres.
“Como o valor recebido por essas famílias é usado quase integralmente para a aquisição de itens de primeira necessidade, o dinheiro circula imediatamente no comércio local, garante empregos e mantém a arrecadação municipal ativa”, destaca a co-diretora do Made-USP, a economista Luiza Nassif.
De acordo com o levantamento, dos 5.569 municípios brasileiros, cerca de 4 mil estão fora das regiões metropolitanas. Nessas cidades, segundo o estudo, o peso das transferências públicas chega a ser o dobro em relação aos dos grandes centros urbanos.
No Ceará, por exemplo, os benefícios sociais e previdenciários respondem por 22% da renda agregada da capital e região metropolitana. Já nas cidades do interior, esse número é de 40%.
Impactos futuros
O estudo do Made/USP projetou os efeitos econômicos da evolução da renda dos benefícios sociais e previdenciários nas cidades do interior para os próximos três anos. O estudo tomou como base os anos de 2022 a 2025, em que houve um crescimento real para BPC e aposentadorias, e comparou esse cenário ao contexto de reajustes utilizados entre 2019 e 2022, sem ganhos reais do salário mínimo e congelamento total.
O levantamento mostra que, sem os reajustes, a renda agregada do interior do país sofreria uma retração severa, ficando entre 6,8% e 10,8% abaixo do patamar com a valorização real dos benefícios sociais e previdenciários.
“Isso geraria uma reação em cadeia na atividade econômica que atinge inclusive as famílias que não dependem do socorro público”, avalia Nassif.
O estudo mostra que os cenários mais críticos ocorreriam no interior do Rio Grande do Norte, do Amapá e do Piauí, onde a renda total cairia entre 17% a 18%, sem o ritmo atual de aumento dos benefícios sociais.
Amazonas, Sergipe e Pernambuco teriam perda na casa dos 15%. Ceará, Maranhão, Alagoas e Bahia teriam queda entre 10% e 13%, enquanto Mato Grosso do Sul, Rio de Janeiro, Espírito Santo, São Paulo, Mato Grosso, Rio Grande do Sul e Santa Catarina, poderiam ter prejuízo de até 6,5%.
Os efeitos na pobreza
O levantamento destaca que, além dos efeitos sobre a renda e a atividade econômica dos municípios do interior, os benefícios desempenham um papel decisivo no combate à pobreza.
“Para quem vive no limite, qualquer reajuste abaixo da inflação empurra a família diretamente para a pobreza”, afirma Nassif. Segundo ela, para famílias com rendimento de até 1,5 salário mínimo per capita, os benefícios podem chegar a 50% do rendimento.
Simulações feitas pelo levantamento indicam que a ausência de ganhos reais nos benefícios entre 2022 e 2025 teria empurrado aproximadamente 2,7 milhões de pessoas para a pobreza nos municípios fora das regiões metropolitanas, 2,4 milhões delas para extrema pobreza.
Em números absolutos, as maiores altas na pobreza ocorreriam na Bahia (até 336 mil pessoas a mais), São Paulo (até 263 mil) e Minas Gerais (até 251 mil), seguidos por Maranhão, Pará e Ceará (com mais de 200 mil pessoas cada).
“Olhando para o impacto que a queda de renda provoca, fica nítido o estrago que uma trava no crescimento dos benefícios pode fazer nas economias locais”, observa Nassif.
“Manter a valorização real da previdência, do BPC e dos programas de transferência de renda é a garantia mínima de dignidade para as famílias e de sobrevivência para o comércio local no Brasil profundo”, acrescenta.

USP: estagnação de auxílios sociais pode gerar retração em municípios

Chuva da madrugada de quarta-feira atinge 85% do volume esperado para outubro em Cuiabá

Governo prevê crédito a empresas afetadas por fim da 6×1, diz Durigan

Webinar reunirá especialistas para debater IA e segurança jurídica

Reunião fortalece integração entre instituições de Justiça em Juara

Deputados debatem em audiência pública o PLDO/2027
A Assembleia Legislativa de Mato Grosso realiza, de segunda-feira (19) a quinta-feira (22), audiências públicas e reuniões para discutir as...

UFMT acionará Procuradoria contra Abilio após fala que associa universitários a drogas
A reitora da Universidade Federal de Mato Grosso (UFMT), Marluce Souza e Silva, anunciou que solicitará providências à Procuradoria-Geral Federal...

Fabinho Tardin não descarta candidatura à Prefeitura de Várzea Grande em 2028
O deputado estadual reeleito Fabinho Tardin (Podemos) admitiu que poderá disputar a Prefeitura de Várzea Grande nas eleições de 2028....

Dia Nacional da MPB resgata história de resistência e inovação da música brasileira
Seu navegador não tem suporte ao recurso de áudio. Baixar áudio O Brasil celebra, neste sábado, o Dia Nacional da...


Pivetta estuda extinguir secretarias e reorganizar estrutura do Governo de MT
O governador reeleito de Mato Grosso, Otaviano Pivetta (Republicanos), avalia promover mudanças na estrutura administrativa do Estado, incluindo a possibilidade...

CPI da Saúde questiona ex-secretário sobre R$ 1,1 bilhão em indenizatórios
A Comissão Parlamentar de Inquérito (CPI) da Saúde da Assembleia Legislativa de Mato Grosso (ALMT) ouviu nesta quarta-feira (14), o...

Flamengo empata com Estudiantes e decide vaga na final da Libertadores no Maracanã
O Flamengo deixou o campo nesta quinta-feira com um empate sem gols contra o Estudiantes de La Plata, no jogo...

Palmeiras vence o Fluminense e joga por empate para ir à final da Libertadores
O Palmeiras saiu do Maracanã com a vitória por 2 a 1 sobre o Fluminense, na noite desta quarta-feira, e...

Atlético-MG goleia o City Torque e encaminha vaga na final da Sul-Americana
O Atlético-MG deu um passo enorme rumo à decisão da Copa Sul-Americana nesta quarta-feira. Na Arena MRV, em Belo Horizonte,...

Larissa Manoela celebra sucesso de peça e se declara a André Luiz Frambach: ‘Lotou’
Larissa Manoela usou as redes sociais para comemorar o sucesso da semana de estreia da peça Descalços no Parque, na...

Viviane Araújo mostra andamento da obra de sua nova mansão e faz revelação
Viviane Araújo usou as redes sociais para mostrar aos seguidores como está o andamento da obra de sua nova mansão....

Grávida, Lucy Ramos exibe barriga de oito meses e celebra reta final da gestação
Grávida aos 43 anos, Lucy Ramos encantou os seguidores ao compartilhar nas redes sociais novos cliques exibindo o barrigão de...
-

 Esporte5 dias atrás
Flamengo vence o Fluminense e mantém a liderança no Brasileirão
-
 Cidades5 dias atrás
Esporte nos bairros amplia acesso gratuito a futebol, capoeira e atividades físicas em Cuiabá
-
 Esporte5 dias atrás
Palmeiras atropela o Corinthians por 4 a 1 no clássico
-

 Cidades3 dias atrás
Prefeitura de Cuiabá reforça ações para melhorar a aprendizagem dos alunos da rede municipal
-

 Política3 dias atrás
ALMT tem agenda intensa de reuniões e audiências públicas
-
 Esporte6 dias atrás
Vasco fica no 0 a 0 com o Remo em São Januário e vê sequência de vitórias chegar ao fim
-
 Esporte5 dias atrás
Empate no 455º Gre-Nal: Grêmio e Internacional seguem na zona de rebaixamento
-
 Economia3 dias atrás
Governo anuncia perdão de dívidas e pacote de estímulo para MEIs