
Agricultura
Aprosoja pede salvaguardas jurídicas antes da ratificação do acordo
Agricultura
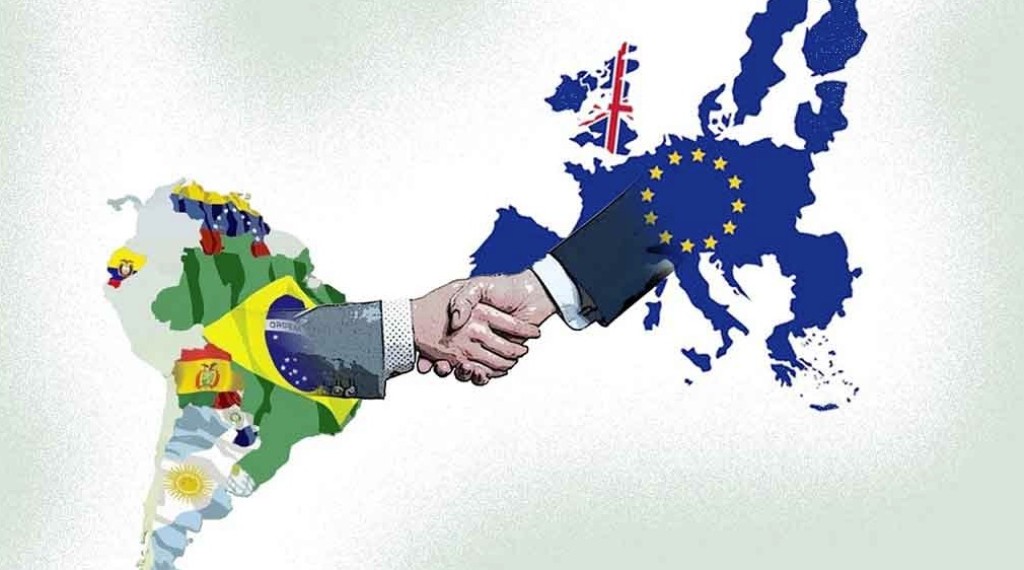
A ratificação do acordo comercial entre Mercosul e União Europeia começa a ganhar contornos mais jurídicos do que econômicos no Congresso. A Associação dos Produtores de Soja e Milho de Mato Grosso (Aprosoja-MT) encaminhou ao Instituto Pensar Agro (IPA), braço técnico da Frente Parlamentar da Agropecuária (FPA), um pedido formal para que o decreto legislativo que incorporará o tratado ao ordenamento brasileiro traga salvaguardas explícitas de interpretação.
A entidade não questiona o acordo em si — considerado estratégico pela ampliação de mercados —, mas teme que a forma de internalização da norma abra espaço para disputas judiciais futuras. A preocupação central é que compromissos internacionais passem a ser usados como base para contestar regras produtivas já previstas na legislação brasileira, sobretudo nas áreas ambiental e sanitária.
Segundo a associação, o ponto sensível está menos nas tarifas e mais na hierarquia jurídica. Como todo tratado internacional aprovado pelo Congresso passa a ter força normativa interna, produtores receiam que cláusulas genéricas sejam utilizadas em processos administrativos ou judiciais, criando insegurança regulatória para quem opera dentro das regras nacionais.
“O acordo precisa inserir o Brasil no comércio global, mas também garantir previsibilidade jurídica. Cabe ao Congresso definir com clareza como o tratado será aplicado internamente, evitando interpretações que gerem conflitos legais”, afirmou o presidente da Aprosoja-MT, Lucas Costa Beber.
A entidade defende que o decreto legislativo delimite o caráter estritamente comercial do tratado e estabeleça parâmetros de aplicação, deixando explícito que o texto não altera automaticamente a legislação brasileira nem se sobrepõe às normas ambientais e produtivas vigentes. Na avaliação da associação, essa definição prévia reduziria o risco de judicialização futura envolvendo produtores rurais.
O movimento ocorre no momento em que o Parlamento brasileiro se prepara para analisar a incorporação do acordo, etapa necessária para sua entrada em vigor. Em países europeus, a tramitação também tem sido acompanhada de debates sobre mecanismos de proteção doméstica, o que reforçou, segundo a entidade, a necessidade de cautela jurídica no Brasil.
A Aprosoja-MT afirma que continuará acompanhando a tramitação e colocou sua equipe técnica à disposição para colaborar com análises e sugestões ao Congresso. A avaliação do setor é que, mais do que aprovar o tratado, o Legislativo terá papel decisivo ao estabelecer as regras que definirão como ele será aplicado no dia a dia do produtor.
SAIBA MAIS
O Acordo de Associação Mercosul–União Europeia é resultado de uma negociação iniciada em 1999, concluída politicamente apenas em 2025 e assinado em janeiro último, após quase três décadas de tratativas.
O tratado cria uma ampla zona de livre comércio entre os dois blocos, que somam mais de 700 milhões de consumidores e cria uma das maiores áreas de livre comércio do planeta. Somados, os dois blocos representam algo perto de US$ 20 trilhões de PIB, ou seja, um mercado de mais de R$ 100 trilhões.
O acordo favorece sobretudo o Brasil, que possui escala e diversidade exportadora para ocupar rapidamente o mercado europeu, enquanto Argentina e Uruguai ganham em nichos específicos e o Paraguai tem impacto bem mais limitado.
No Brasil, o acordo Mercosul–União Europeia sempre foi festejado, mas agora que foi concluído está enfrentando resistências inéditas por quatro fatores principais.
Primeiro, há a preocupação regulatória: produtores temem que exigências ambientais e sanitárias europeias acabem sendo impostas ao Brasil além do texto comercial, por meio de protocolos, certificações privadas ou pressões de mercado.
Segundo, existe o risco de judicialização, já que interpretações amplas do tratado poderiam gerar disputas legais internas e insegurança jurídica ao produtor.
Terceiro, o Congresso tenta blindar o acordo no processo de ratificação porque se trata de uma política de longo prazo, válida por décadas, e não de governo.
E, quarto, pesa o fator político: ao virar um possível ativo da campanha eleitoral que se aproxima, o tratado tende a ser usado como marketing, contrariando interesses de parlamentares e do setor produtivo.
Fonte: Pensar Agro

Agricultura
Prazo para regularizar o Simples termina hoje 30/10

Pequenas empresas ligadas ao agronegócio têm até esta sexta-feira (30.10) para resolver pendências que impedem o ingresso no Simples Nacional em 2027 ou escolher como recolher os novos tributos criados pela reforma tributária. O prazo atinge agroindústrias, empresas de beneficiamento, fornecedores e prestadores de serviços rurais enquadrados nas regras do regime simplificado. A decisão pode influenciar os custos e a competitividade desses negócios a partir do próximo ano.
O calendário foi estabelecido pelo Comitê Gestor do Simples Nacional, por meio da Resolução nº 194/2026. São dois procedimentos distintos, ambos com encerramento nesta sexta-feira. O primeiro permite regularizar pendências de empresas que solicitaram ingresso ou retorno ao Simples até 15 de outubro, mas tiveram o pedido inicialmente negado. O segundo trata da escolha da forma de pagamento do Imposto sobre Bens e Serviços (IBS) e da Contribuição sobre Bens e Serviços (CBS).
No agronegócio, a medida interessa principalmente às empresas rurais constituídas como pessoas jurídicas e aos pequenos negócios que atendem à cadeia produtiva. Estão nesse grupo, conforme o enquadramento tributário de cada atividade, agroindústrias familiares, unidades de beneficiamento de alimentos, pequenas empresas de serviços agrícolas e fornecedores de produtos utilizados nas propriedades.
O prazo não se aplica automaticamente ao produtor rural pessoa física, que possui regras próprias de tributação. Também não significa que todas as empresas do setor precisem realizar uma nova opção. Quem já integra o Simples Nacional e pretende continuar recolhendo os tributos pelo modelo simplificado não precisa escolher o regime regular de IBS e CBS.
Para as empresas que solicitaram ingresso ou retorno ao Simples em 2027, a regularização pode envolver débitos tributários, problemas cadastrais ou outras situações que impeçam a adesão. A solicitação inicial deveria ter sido apresentada até 15 de outubro. O prazo desta sexta-feira é destinado à correção das pendências, não à abertura de novos pedidos de ingresso.
A segunda decisão envolve diretamente a reforma tributária. A partir de 2027, as empresas optantes pelo Simples Nacional poderão manter o recolhimento de IBS e CBS dentro do regime simplificado ou escolher a apuração desses tributos pelo regime regular. Nesse último caso, os demais impostos continuarão sendo pagos pelo Simples, mas IBS e CBS terão cálculo e recolhimento separados.
Essa alternativa merece atenção especial das pequenas agroindústrias e empresas que fornecem produtos ou serviços para outros estabelecimentos. A forma de recolhimento dos novos tributos influencia o aproveitamento de créditos fiscais pelos compradores e pode interferir nas condições comerciais entre fornecedores e clientes.
Uma pequena empresa que vende alimentos processados para uma indústria de maior porte, por exemplo, precisa avaliar como o tratamento tributário de suas operações será considerado pelo comprador. O mesmo raciocínio vale para prestadores de serviços agrícolas e fornecedores que mantêm contratos frequentes com empresas sujeitas ao regime regular.
A escolha, entretanto, não representa vantagem automática. O recolhimento separado de IBS e CBS pode alterar a carga tributária e aumentar as exigências de apuração e controle fiscal. Por isso, a decisão deve considerar o faturamento, o perfil dos clientes, a estrutura de custos e a possibilidade de aproveitamento de créditos, preferencialmente com orientação contábil.
A opção que termina nesta sexta-feira vale para o período de janeiro a junho de 2027 e produzirá efeitos a partir de 1º de janeiro. A regulamentação também prevê a possibilidade de cancelamento entre 3 de novembro e 20 de dezembro de 2026, observadas as condições estabelecidas pelo Comitê Gestor.
Para o agronegócio, a mudança chega em um momento de adaptação das empresas à reforma tributária. Pequenos negócios que integram a cadeia produtiva precisarão compreender não apenas os novos impostos, mas também seus efeitos sobre preços, contratos, emissão de documentos fiscais e relações comerciais.
A orientação é verificar imediatamente a situação tributária da empresa e, quando necessário, concluir os procedimentos dentro do prazo. A regularização de pendências e a escolha do regime de IBS e CBS devem ser feitas no Portal do Simples Nacional.
Serviço: os procedimentos estão disponíveis no Portal do Simples Nacional. O prazo termina nesta sexta-feira, 30 de outubro.

Prazo para regularizar o Simples termina hoje 30/10

Prefeitura de Cuiabá paga salários de outubro e injeta R$ 147,4 milhões na economia

Inadimplência no crédito rural cai 10,3% em setembro, maior recuo em 15 anos

Desemprego de 5,2% no 3° trimestre é o menor para o período desde 2012

Viviane Araújo visita obra de nova mansão e revela mudança nos planos: ‘Quase lá!’

Equipe da ALMT visita veículos de comunicação para incentivar inscrições ao Troféu Parlamento
A menos de duas semanas do encerramento das inscrições para o 2º Prêmio ALMT de Jornalismo – Troféu Parlamento, a...

Câmara Temática da ALMT amplia debate sobre direitos e desafios dos povos indígenas de MT
A construção de políticas públicas que respeitem a diversidade dos 46 povos indígenas de Mato Grosso e respondam às necessidades...

Dia Nacional do Livro convida reflexões sobre o incentivo à leitura
Seu navegador não tem suporte ao recurso de áudio. Baixar áudio Por Priscila Mendes Uma viagem filosófica pelo espaço, que...

Emenda de Lúdio é aprovada e vai garantir R$ 1,5 bilhão para casas populares em MT
Nesta quarta-feira (28), a Assembleia Legislativa de Mato Grosso (ALMT) aprovou, em primeira votação, uma emenda articulada pelo deputado estadual...

Qualifica VG oferece cerca de 180 vagas de emprego no Cristo Rei nesta quinta-feira (29)
A Prefeitura de Várzea Grande, por meio da Secretaria Municipal de Desenvolvimento Econômico, Tecnologia e Turismo, realiza nesta quarta-feira (29)...

Inscrições para o processo seletivo da Educação de Várzea Grande seguem abertas até 9 de novembro
A Prefeitura de Várzea Grande, por meio da Secretaria Municipal de Educação, Cultura, Esporte e Lazer (SMECEL), reforça que estão...

Grêmio vence o Athletico-PR, deixa o Z4 e joga o Internacional para a zona de rebaixamento
O Grêmio encontrou na bola parada a solução para encerrar a sequência ruim e respirar na luta contra a queda....

Cruzeiro vence o Atlético-MG com gol relâmpago de Kaio Jorge
Escalação: Otávio; William, João Marcelo (Fabrício Bruno), Jonathan Jesus, Lucas Villalba (Viña); Lucas Romero, Gerson (Bruno Rodrigues), Zé Lucas (Matheus...

Ancelotti convoca 26 jogadores com quatro estreantes e retorno de Estêvão
O técnico Carlo Ancelotti anunciou nesta quinta-feira (29) a lista de 26 jogadores convocados para os dois últimos amistosos da...
Viviane Araújo visita obra de nova mansão e revela mudança nos planos: ‘Quase lá!’
Viviane Araújo, de 51 anos, visitou as obras de sua nova mansão e compartilhou com os seguidores como está o...

Juliette e Kaique Cerveny exibem novas fotos do casamento intimista: ‘Tão lindo’
Juliette Freire e Kaique Cerveny compartilharam novas fotos do casamento intimista dos dois. A cerimônia aconteceu no dia 30 de...

Rayane Figliuzzi celebra aniversário com festa luxuosa: ‘Que noite maravilhosa’
Rayane Figliuzzi comemorou mais um ano de vida nesta quarta-feira (28) e aproveitou a ocasião para celebrar ao lado de...
-
 Polícia21 horas atrás
Prefeita e secretária acompanham obras de reforma e ampliação de CMEI no Cristo Rei
-
 Cidades5 dias atrás
Espaço de Acolhimento à Mulher do HMC garante sigilo e amparo às vítimas de violência
-
 Política21 horas atrás
Guarda Municipal de Várzea Grande é a primeira de MT a operar sistema nacional de segurança
-
 Polícia5 dias atrás
Idosos vivenciam manhã de lazer e integração no Parque Bernardo Berneck
-
 Política7 dias atrás
Thiago Silva reúne-se com governador e defende investimentos em educação e saúde
-
 Cidades21 horas atrás
Prefeitura de Cuiabá celebra Dia do Servidor com missa e anuncia celebrações mensais
-
 Cidades7 dias atrás
Prefeitura e Estado discutem melhorias na segurança viária da Avenida da FEB durante obras do BRT
-
 Cidades5 dias atrás
Frota de ônibus opera normalmente com tarifa zero em Cuiabá