
Economia
Plataforma Digital da Desenvolve MT leva crédito para todo o Estado
Em um ano, as consultas por crédito aumentaram mais de 300%; 131 municípios do Estado foram atendidos com o sistema
Economia

Da Redação
A Agência de Fomento do Estado de Mato Grosso – Desenvolve MT se prepara para ser a primeira agência 100% digital do país. Na última semana, foi firmado o convênio com a empresa pública Serpro – Serviço Federal de Processamento de Dados para utilização do serviço de assinatura digital certificada.
Com isso, reduz despesas, desburocratiza o processo e garante agilidade na formalização para a tomada do crédito, sem a necessidade do cliente se deslocar até o cartório para validar a sua assinatura, enviar o contrato pelo correio, ou até mesmo se deslocar até a agência.
Desde o começo da pandemia do coronavírus em 2020, a agência se viu diante de um grande desafio, oferecer crédito para socorrer os empresários de Mato Grosso e atender as medidas de biossegurança para evitar a disseminação do Covid-19.
A plataforma digital estava em fase de teste na época, e foi uma grande aliada dos empreendedores de Mato Grosso, alcançando 131 municípios do Estado, o que significa cerca de 93% dos municípios atendidos.
Em um ano, as consultas por crédito na nova modalidade aumentaram em 314,59%. Mais de 760 operações, que somam cerca de R$20 milhões liberados em concessão de crédito via plataforma.
De lá para cá, o processo de digitalização de tomada de crédito foi se aprimorando. A partir do CNPJ do empreendedor, atividade econômica, tempo de atividade, endereço e dados dos sócios, o sistema consegue validar os dados para prosseguir ou não, com a tomada do crédito.
O próximo passado agora é a integração do sistema com o da Junta Comercial que tornará o processo ainda mais ágil, aumentando a confiabilidade e reduzindo o tempo de coleta de validação de dados, por parte do setor de crédito.
Para o presidente da Desenvolve MT, há um ano a agência vem se preparando e investindo em tecnologia. “ Um dos pedidos do governador logo que assumimos foi propor uma solução inovadora que atendesse ao empreendedor. O objetivo era chegar em todos os municípios, reduzir custo e desburocratizar o processo. A nossa plataforma digital é totalmente intuitiva e simples’’, explica Jair Marques.
Mesmo com a plataforma, a agência continua na parceria com os agentes de crédito ligados as prefeituras, Federações e Associações Comerciais do Estado. Que vem desempenhando um trabalho importante ao empreendedor orientando, validando documentos e encaminhando as propostas de crédito via sistema.
É possível solicitar o crédito de qualquer município do Estado, basta ter acesso a internet e entrar no site da www.desenvolve.mt.gov.br fazer o cadastro e seguir o passo a passo.
Como é o caso do empresário Mayrã Júnior Pereira de Lima, proprietário do restaurante Bom Apetite, em Guarantã do Norte (distante da Capital 708km). Ele solicitou o crédito via plataforma digital e não precisou em nenhum momento se deslocar até a agência.
“ Se eu tivesse que ir até Cuiabá acredito que não seria possível conseguir o crédito, o sistema facilitou a minha vida. A única coisa que fiz fora do sistema foi ter que validar o contrato no cartório e enviar o processo para a agência”, conta o empresário.
Com o crédito, o empresário se prepara para inaugurar o restaurante em novo endereço, com um ambiente totalmente aberto, arborizado para atender aos clientes com o tradicional almoço e agora com refeições para o jantar. Além de um ambiente para realizar festas e casamentos.

Economia
CMN e BC atualizam regras de segurança e transparência do Open Finance
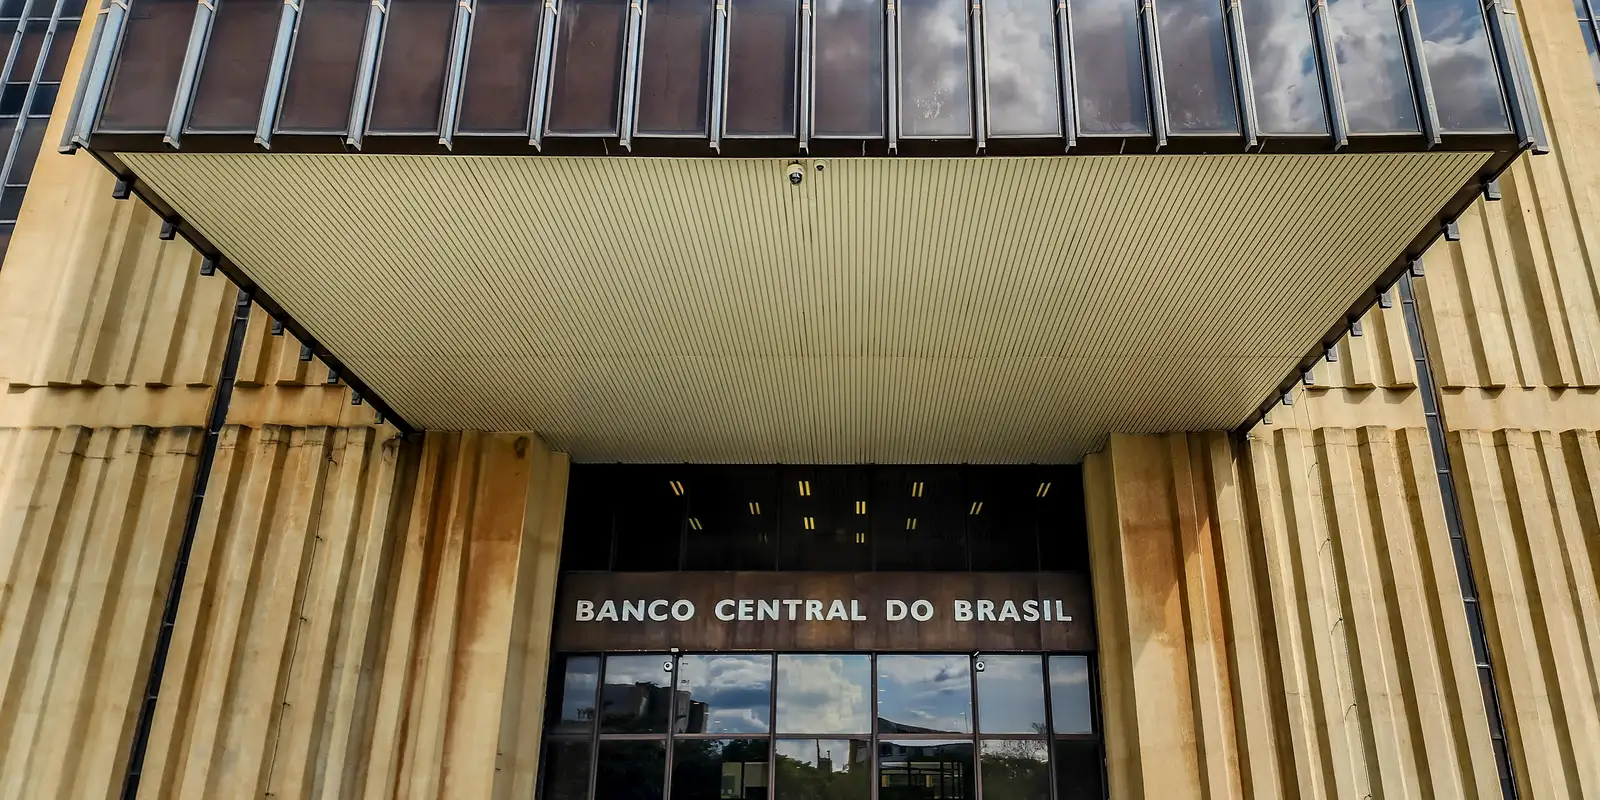
O Conselho Monetário Nacional (CMN) e o Banco Central (BC) aprovaram nesta quinta-feira (22) mudanças nas regras de compartilhamento de dados pelo Open Finance, sistema que permite aos clientes autorizar o compartilhamento de informações financeiras entre instituições.

As alterações reforçam a segurança, ampliam a transparência e estabelecem novas exigências para bancos e demais participantes, com atenção especial às necessidades de pessoas jurídicas, como empresas.
Aprovadas em resolução conjunta dos dois órgãos, as novas regras buscam esclarecer as responsabilidades das instituições envolvidas, reduzir divergências de interpretação e dar mais controle aos clientes sobre o uso de suas informações.
Entre as principais mudanças, estão a exigência de consentimento específico para cada empresa parceira, o monitoramento mais rigoroso dessas parcerias e a possibilidade de interromper o compartilhamento de dados diante de riscos à segurança.
A regulamentação também prepara o sistema para permitir que, em determinadas situações, a autorização para compartilhar dados seja concedida em momentos diferentes por cada instituição envolvida. No caso de empresas, isso poderá facilitar processos que dependem da aprovação de diferentes representantes.
O que é Open Finance?
O Open Finance, ou sistema financeiro aberto, permite que clientes autorizem o compartilhamento de seus dados financeiros entre instituições participantes. O objetivo é facilitar o acesso a serviços e estimular a concorrência entre bancos, fintechs e outras empresas do setor.
Na prática, uma pessoa ou empresa pode autorizar uma instituição a consultar informações mantidas em outra, conforme as permissões concedidas. Isso pode ajudar na oferta de serviços financeiros mais adequados ao perfil do cliente.
Num exemplo prático, uma empresa que mantém conta em um banco pode autorizar outra instituição a consultar determinadas informações financeiras para avaliar uma proposta de crédito, sem precisar depender exclusivamente dos dados disponíveis na instituição que fará a oferta.
O compartilhamento depende de autorização e deve seguir as regras de segurança e privacidade aplicáveis.
O que muda?
As alterações aprovadas pelo CMN e pelo BC abrangem cinco pontos principais:
- Consentimento específico: o cliente deverá autorizar o compartilhamento com cada entidade parceira envolvida, aumentando a clareza sobre quem poderá acessar seus dados;
- Mais fiscalização: as instituições participantes terão de reforçar o acompanhamento das empresas parceiras, verificando se elas cumprem as regras e protegem adequadamente as informações recebidas;
- Mais transparência: os clientes terão acesso a informações mais amplas sobre as parcerias e sobre o compartilhamento de seus dados;
- Interrupção por segurança: a regulamentação prevê mecanismos para suspender o compartilhamento quando houver situações que representem riscos à segurança das informações;
- Prevenção de uso indevido: serão aplicadas restrições adicionais para evitar que os dados compartilhados sejam utilizados de maneira inadequada.
O conjunto de medidas procura deixar mais claro quem pode acessar os dados, em quais condições isso pode ocorrer e quais responsabilidades cabem a cada participante.
Responsabilidade
As mudanças também reforçam o papel da alta administração das instituições financeiras na supervisão do Open Finance.
Diretorias e conselhos de administração deverão ter responsabilidades mais claras em relação ao monitoramento das parcerias, ao cumprimento das normas e à adoção de medidas para prevenir ou corrigir irregularidades.
Na prática, a segurança do sistema não deverá ficar restrita às equipes técnicas. A governança das instituições também deverá acompanhar os riscos relacionados ao compartilhamento de informações.
Caso sejam identificados problemas, as instituições deverão adotar providências preventivas ou corretivas, conforme as exigências regulatórias aplicáveis.
Pessoas jurídicas
Uma das principais novidades é a preparação para jornadas de consentimento mais flexíveis, especialmente para clientes pessoas jurídicas.
Atualmente, o compartilhamento de dados envolve instituições que transmitem as informações e instituições que as recebem. As mudanças abrem caminho para que as autorizações necessárias sejam concedidas em momentos diferentes em cada uma delas.
No caso de empresas, quando aplicável, os consentimentos também poderão ser dados por usuários distintos, de acordo com os processos internos de representação e aprovação.
Exemplo:
1. A empresa inicia o processo: um representante pede um serviço financeiro em uma instituição que deseja consultar dados mantidos em outro banco;
2. As autorizações são organizadas: os consentimentos necessários podem ser concedidos em momentos diferentes nas instituições envolvidas;
3. Outros responsáveis participam: quando aplicável, outro usuário autorizado pela empresa poderá realizar uma das etapas de aprovação;
4. O compartilhamento ocorre: os dados poderão ser compartilhados conforme as autorizações concedidas e as regras de segurança do sistema.
Esse modelo pode facilitar a utilização do Open Finance por empresas que exigem aprovação de mais de um responsável para movimentações ou decisões financeiras.
O que muda para o cliente?
Para pessoas físicas e jurídicas, o principal efeito esperado é o aumento do controle e da transparência sobre o compartilhamento de informações.
As mudanças também buscam tornar os processos mais claros e previsíveis, sem comprometer a segurança dos dados.
Em resumo, os clientes poderão se beneficiar de:
- Maior clareza sobre as entidades autorizadas a receber seus dados;
- Regras mais rigorosas para proteger as informações compartilhadas;
- Mais mecanismos para interromper o compartilhamento em situações de risco;
- Processos de autorização potencialmente mais flexíveis para empresas;
- Maior responsabilização das instituições envolvidas.
Objetivo das mudanças
Segundo a proposta regulatória, os aperfeiçoamentos buscam permitir que o Open Finance continue evoluindo sem enfraquecer a proteção dos usuários.
Ao esclarecer as regras e reforçar a governança, o CMN e o Banco Central pretendem estimular a inovação, ampliar a confiança no compartilhamento de dados e favorecer a concorrência entre instituições financeiras.
A expectativa é que um ambiente com regras mais claras e mecanismos de segurança mais robustos contribua para modernizar o Sistema Financeiro Nacional e facilitar o desenvolvimento de serviços financeiros, especialmente aqueles voltados às necessidades das empresas.
Embora o presidente do BC, Gabriel Galípolo, também componha o CMN, as regras foram aprovadas em resolução conjunta dos dois órgãos.

CMN e BC atualizam regras de segurança e transparência do Open Finance

Prefeitura de Cuiabá realiza novo plantio nesta sexta e ultrapassa mil árvores plantadas em outubro

Isabelle Nogueira visita obra de mansão e coloca primeiro tijolo em construção

Prefeitura fiscaliza oficinas no Pedra 90 e orienta retirada de veículos das calçadas

Previsão de superávit no Orçamento de 2027 está mantida, diz Durigan

Prefeitura esclarece que não houve corte de recursos para famílias atípicas em Várzea Grande
A Prefeitura de Várzea Grande, por meio da Secretaria Municipal de Assistência Social, esclarece que não houve corte de recursos...

Wilson Santos propõe nome de ex-governador para ponte ferroviária sobre o rio Vermelho
O deputado estadual Wilson Santos (PSD) apresentou, na tribuna da Assembleia Legislativa de Mato Grosso (ALMT), na quarta-feira (21), o...

Gaeco investiga denúncia de que Tião da Zaeli teria financiado eleição de Wanderley em VG
O ex-vice-prefeito de Várzea Grande Tião da Zaeli é citado em uma denúncia encaminhada ao Grupo de Atuação Especial contra...

USF Cabo Michel une atendimento em saúde, acolhimento e diversão em ação para crianças
Uma tarde de cuidado, carinho e diversão marcou a programação especial do mês das crianças na Unidade de Saúde da...

Bruno Rios registra boletim contra Wanderley e afirma que não responderá por atos do presidente
O vereador Bruno Rios (PL) registrou um boletim de ocorrência contra o presidente da Câmara Municipal de Várzea Grande, Wanderley...

MPT investiga padaria em Cuiabá após denúncia de pressão para voto em Flávio Bolsonaro
MPT investiga padaria em Cuiabá após denúncia de pressão para voto em Flávio Bolsonaro COMENTE ABAIXO:

Palmeiras vence o Fluminense nos pênaltis e disputa a 8ª final de Libertadores
O Palmeiras está na final da Copa Libertadores pela oitava vez em sua história. Nesta quarta-feira (21.10), o time comandado...

Galo leva 2 a 0 do City Torque, mas garante vaga na final da Sul-Americana contra o Boca
O Atlético-MG está na final da Copa Sul-Americana. Nesta quarta-feira (21.10), o time mineiro foi derrotado por 2 a 0...

Boca elimina o Vasco em pleno Maracanã e vai à final da Sul-Americana
O Boca Juniors venceu o Vasco da Gama por 3 a 1 na noite desta terça-feira (20.10), no Maracanã, em...
Isabelle Nogueira visita obra de mansão e coloca primeiro tijolo em construção
A Ex-BBB Isabelle Nogueira, usou as redes sociais para mostrar como está o andamento da construção de sua mansão, batizada...

Aline Campos mostra bastidores de ‘Os Farofeiros 3’ e truque com tatuagens
A atriz Aline Campos usou as redes sociais para dar um spoiler de “Os Farofeiros 3” e mostrar detalhes dos...

Larissa Manoela mostra bastidores de peça e detalhes da preparação para sessão dupla
Larissa Manoela usou as redes sociais para compartilhar um pouco da rotina nos bastidores da peça Descalços no Parque. Em...
-
 Polícia3 dias atrás
OPERAÇÃO DO GAECO: 15 vereadores de Cuiabá e Várzea Grande são investigados por suspeita de corrupção e compra de votos
-
 Opinião5 dias atrás
Eu acredito que Cuiabá pode ser muito maior do que é hoje
-
 Polícia6 dias atrás
Pivetta estuda extinguir secretarias e reorganizar estrutura do Governo de MT
-
Política2 dias atrás
Tião da Zaeli defende Coronel Assis para disputar Prefeitura de Várzea Grande
-
 Polícia2 dias atrás
Wanderley classifica operação do Gaeco como “muito estranha” e nega apreensão em escritório
-
 Mato Grosso6 dias atrás
Webinar reunirá especialistas para debater IA e segurança jurídica
-
 Política1 dia atrás
Flávia Moretti veta passe livre para autistas e pessoas com fibromialgia em Várzea Grande
-
 Economia6 dias atrás
Anac estabelece regras mais restritivas para aviação em Congonhas (SP)