


FINANÇAS
Veja como fazer a portabilidade da dívida do cartão de crédito; veja mais
A medida vale tanto para quem parcelou as compras, quanto para quem entrou no rotativo.
Economia

Já está valendo desde a última segunda-feira (1), que os consumidores com dívidas no cartão de crédito podem optar por transferir o saldo devedor para outra instituição financeira que ofereça melhores taxas. A medida vale tanto para quem parcelou as compras, quanto para quem entrou no rotativo.
A portabilidade consta de uma resolução do Conselho Monetário Nacional (CMN), publicada pelo Banco Central no final de 2023. A mesma resolução, que integra as medidas do Desenrola, estabeleceu o limite de juros para o crédito rotativo e a fatura parcelada em 100% do valor da dívida.
Especialistas e órgãos de defesa do consumidor orientam aos clientes para terem cuidado ao escolher a nova instituição para migrar a dívida do cartão de crédito.
“É preciso saber, além da taxa de juros reduzida, quais são os outros custos que o consumidor vai ter”, afirma Ione Amorim, consultora do programa de Serviços Financeiros do Instituto de Defesa do Consumidor (Idec).
Para Raul Sena, educador financeiro, investidor e fundador da escola de investimentos AUVP, a portabilidade de crédito do cartão pode ajudar a reduzir o endividamento e melhorar o planejamento financeiro do consumidor. “Na prática, vira meio que um leilão e cabe à pessoa que tem a dívida “bater perna” e procurar a melhor oferta no mercado”, diz.
Veja abaixo o passo a passo que o educador financeiro dá para quem fará a portabilidade de dívida de cartão de crédito:
1.Entre em contato com a sua instituição financeira ou a de seu cartão presencialmente ou pelos canais de atendimento;
2.Peça para o seu banco ou responsável pelo cartão qual é o valor da dívida atualizado, as parcelas e a taxa de juros;
3.Com essas informações, busque condições de renegociação em outros bancos e compare as opções;
4.A nova proposta deve unificar as dívidas antigas em uma única nova dívida, oferecendo uma taxa de juros mais baixa ou um prazo de pagamento mais longo;
5.Se encontrar uma opção melhor, a instituição atual tem até cinco dias para fazer uma contraproposta ou aceitar a portabilidade;
6.Na contraproposta, o banco antigo é obrigado a aceitar um prazo de pagamento igual ou superior ao oferecido pelo concorrente;
7.Caso ocorra a portabilidade, o procedimento é feito pelo próprio banco, sem nenhum custo para o cliente.
Cuidados
O educador financeiro Raul Sena afirma que não só os consumidores farão avaliações, mas os bancos e financeiras também, principalmente para as dívidas de alto risco. “Os bancos e financeiras vão continuar fazendo as contas também, do lado deles, para saber se aceitam o risco daquele cliente não pagar. Então, acredito que não seja tão fácil assim trocar de credor e conseguir reduzir os juros, se o risco de crédito da pessoa for alto demais”, afirma.
Segundo Luiz Orsatti Filho, diretor executivo do Procon-SP, se o consumidor encontrar qualquer tipo de dificuldade para realizar a migração de sua dívida de cartão de crédito, deve registrar reclamação nos canais oficiais da própria instituição, começando pelo Serviço de Atendimento ao Consumidor (SAC), e, depois, na Ouvidoria. “Se o problema não for resolvido, o consumidor deverá registrar uma reclamação contra a instituição no Procon de sua cidade ou estado, bem como no Banco Central”, orienta.
O executivo alerta que a procura por uma nova instituição para fazer a portabilidade da dívida do cartão de crédito deve ser feita com bastante atenção. “O consumidor deve analisar as propostas observando a similaridade das informações, para que não compare aspectos diferentes, o que pode resultar em condições desfavoráveis”, alerta.
Para Ione Amorim, do Idec, a questão é bastante delicada quanto o assunto é o rotativo. Ela explica que, no caso dos parcelamentos em dia, as compras são feitas sem juros pelo comércio. Já no caso do rotativo, quando a dívida acumula, os juros já foram aplicados pela instituição em que o cliente contraiu a dívida.
“E quem tem dívidas que estão acumuladas com juros? Qual é o valor do saldo que deve ser contemplado para fazer a portabilidade?”, questiona.
Ela dá como exemplo alguém que tem um cartão de uma loja que cobra 700% de juros ao ano e fará a portabilidade para uma instituição que lhe ofereça 300% de juros ao ano. Ione afirma que, muito provavelmente, o montante já aplicado de multas não será revisado. “Essa pessoa vai levar a dívida cheia da instituição? Falta clareza e transparência para o consumidor entender que está sendo assistido por uma política de juros que traga essa redução”, diz.
Transparência nas faturas
Também desde o dia 1º de julho, as faturas dos cartões de crédito passaram a ser obrigadas a disponibilizar informações mais claras ao consumidor. Elas devem trazer, em uma área de destaque, informações essenciais, tais como valor total da fatura, data de vencimento, período a que se refere e o limite total de crédito. Em outra área, devem ser oferecidas informações de opções de pagamento.
Veja abaixo quais informações devem constar na área de opções de pagamento
Taxas efetivas de juros mensal e anual;
Custo Efetivo Total (CET) das operações de crédito;
Valor do pagamento mínimo obrigatório;
Opções de financiamento do saldo devedor da fatura, apresentadas na ordem do menor para o maior valor total a pagar;
Valor dos encargos a serem cobrados no período seguinte no caso de pagamento mínimo.
Além disso, as faturas devem ter uma área com informações complementares. Veja abaixo os detalhes que elas devem trazer:
Juros e encargos cobrados no período vigente;
Valor total de juros e encargos financeiros cobrados referentes às operações de crédito contratadas;
Identificação das tarifas cobradas;
Quais foram os lançamentos na conta de pagamento;
Limites individuais para cada tipo de operação.

Economia
Pivetta confronta Wellington sobre incentivos fiscais e cobra promessa de renúncia
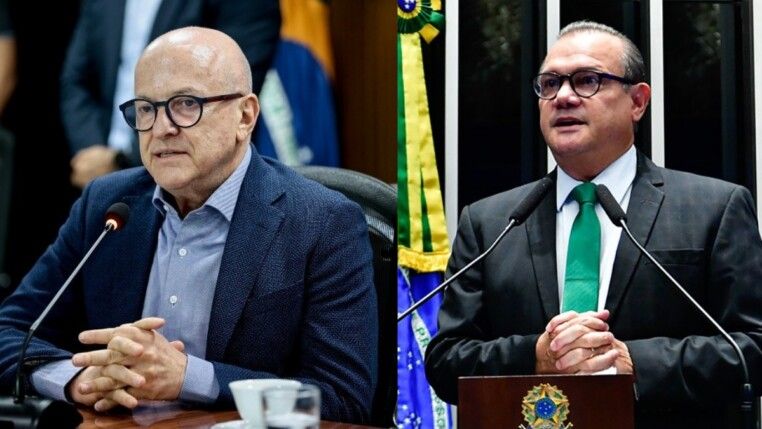
O governador Otaviano Pivetta (Republicanos), candidato à reeleição, voltou a confrontar Wellington Fagundes (PL) sobre incentivos fiscais durante o debate promovido pela TV Centro América na noite desta terça-feira (29). O embate ganhou força depois que Pivetta apresentou documentos relacionados a benefícios tributários concedidos a empresas ligadas à família do senador e cobrou o cumprimento de uma promessa feita anteriormente pelo adversário.
Wellington havia declarado que renunciaria à candidatura ao Governo de Mato Grosso caso fosse comprovado que sua esposa ou seus filhos receberam incentivos fiscais. Durante o debate, porém, o senador afirmou que nunca recebeu benefício dessa natureza e sustentou que as empresas atualmente administradas pelos filhos não foram beneficiadas por sua atuação política.
Na ocasião, Pivetta levou ao estúdio uma pasta com documentos e questionou diretamente o adversário sobre a promessa de deixar a disputa. “Vai renunciar ou não?”, perguntou o governador durante o confronto.
Dados de registros tributários citados nas reportagens apontam que a Zootec Indústria e Comércio de Produtos Agropecuários, administrada por João Antonio Fagundes Neto, filho do senador, aparece com aproximadamente R$ 1,08 milhão em renúncias de ICMS entre 2019 e 2025. O cadastro da Receita Federal consultado em 28 de setembro identifica o filho de Wellington como administrador da empresa.
O episódio, entretanto, envolve uma distinção entre o benefício concedido à empresa e um eventual recebimento direto por parte de Wellington ou de seus familiares. Os registros citados nas reportagens correspondem a renúncias tributárias vinculadas à empresa, e não a um pagamento realizado pelo Estado diretamente ao senador ou ao filho.
Durante o debate, Wellington também afirmou que a renúncia fiscal relacionada às empresas de sua família teria sido de cerca de R$ 3 milhões ao longo de sua trajetória empresarial. Ele argumentou que incentivos tributários são mecanismos utilizados por empresas de diferentes setores e negou ter buscado pessoalmente qualquer benefício.
Disputa sobre os incentivos
A discussão faz parte de um embate que vem sendo travado entre os dois candidatos desde o início da campanha. Wellington tem questionado os valores de incentivos concedidos pelo Governo de Mato Grosso e já citou uma empresa ligada a Pivetta como exemplo de beneficiária.
Em setembro, a Justiça Eleitoral manteve no ar uma propaganda de Wellington que mencionava cerca de R$ 498 milhões em benefícios fiscais relacionados a uma empresa ligada ao governador. Na decisão liminar, o TRE-MT entendeu que havia elementos para considerar existente o benefício fiscal, embora tenha feito ressalvas sobre a forma como o valor era apresentado na propaganda.
Pivetta, por sua vez, defende o modelo estadual de incentivos e afirma que os programas têm como finalidade estimular investimentos, industrialização, geração de empregos e agregação de valor à produção. Segundo ele, as regras atuais permitem que empresas interessadas solicitem os benefícios por meio de critérios definidos pelo Estado.
O confronto sobre o tema voltou a dominar diferentes momentos do debate da TV Centro América, com os candidatos apresentando versões distintas sobre os benefícios tributários concedidos a empresas relacionadas a seus grupos familiares e políticos.
A promessa de renúncia feita anteriormente por Wellington passou, assim, a ocupar parte central da discussão. O senador manteve a negativa de que tenha recebido incentivos fiscais, enquanto Pivetta sustentou que os documentos apresentados demonstram que empresas ligadas à família foram contempladas.

Gisela nega apoio a Galvan e reafirma Mauro e Buzetti como seus candidatos ao Senado

Ana Paula Siebert embarca no maior iate à vela do mundo pela Côte d’Azur: ‘Al Mare’

Carol Peixinho curte dia de praia com Thiaguinho e o filho, Bento: ‘Amores’

Prefeitura de Cuiabá paga salários de setembro e movimenta R$ 146 milhões na economia

Maju Coutinho exibe barriguinha de grávida durante treino em casa
Gisela nega apoio a Galvan e reafirma Mauro e Buzetti como seus candidatos ao Senado
A candidata a vice-governadora Gisela Simona (União) negou ter declarado apoio à candidatura de Antônio Galvan (Avante) ao Senado, apesar...

ALMT não terá expediente nesta sexta-feira (2) e retomará o atendimento na segunda-feira (5), às 13h
A Assembleia Legislativa de Mato Grosso (ALMT) não terá expediente nesta sexta-feira (2) e retomará o atendimento na segunda-feira (5),...

Prefeita Flávia Moretti pede votos e declara apoio à reeleição de Juca do Guaraná
A prefeita de Várzea Grande, Flávia Moretti (PL), declarou apoio à candidatura à reeleição do deputado estadual Juca do Guaraná...

TRE suspende propaganda de Natasha até 1º de outubro e eleva multa para R$ 100 mil
O Tribunal Regional Eleitoral de Mato Grosso (TRE-MT) determinou nesta terça-feira (29) a suspensão da propaganda eleitoral gratuita da candidata...

Márcia Pinheiro passa por cirurgia de seis horas e família atualiza estado de saúde
A ex-primeira-dama de Cuiabá, Márcia Pinheiro, passou por uma nova cirurgia nesta terça-feira (29), em São Paulo, como parte do...

Vereador e família são feitos reféns durante assalto e criminosos fogem com R$ 42 mil em MT
O vereador Wesley Cláudio (Novo), de Rondonópolis, e familiares foram mantidos reféns durante um assalto ocorrido na madrugada desta segunda-feira...

Brasil vira sobre a Austrália e vence por 4 a 2 em amistoso
A Seleção Brasileira superou um primeiro tempo de sustos e derrotou a Austrália por 4 a 2, nesta terça-feira (29.09),...

CBF define calendário com semifinais da Copa do Brasil e rodadas do Brasileirão
Quem acompanha o futebol nacional nos próximos dias vai precisar de agenda cheia. A CBF desmembrou mais rodadas do Campeonato...

CRB goleia o Cuiabá por 3 a 0 e entra na briga direta pelo G6 da Série B
O CRB fez valer o fator casa na tarde deste domingo e goleou o Cuiabá por 3 a 0, no...
Ana Paula Siebert embarca no maior iate à vela do mundo pela Côte d’Azur: ‘Al Mare’
Ana Paula Siebert está vivendo dias de luxo e descanso pela Côte d’Azur, na França. A influenciadora compartilhou nas redes...
Carol Peixinho curte dia de praia com Thiaguinho e o filho, Bento: ‘Amores’
Carol Peixinho, de 41 anos, usou as redes sociais nesta quarta-feira (30), para compartilhar registros de um dia de praia...
Maju Coutinho exibe barriguinha de grávida durante treino em casa
Maju Coutinho, de 48 anos, aproveitou um momento fora da redação do Fantástico nesta terça-feira (29), para cuidar do corpo....
-
 Política7 dias atrás
Piranguinho (MG) recebe título de Capital Nacional do Pé de Moleque
-
 Política6 dias atrás
Estudantes de Várzea Grande preparam encerramento do projeto ‘Círculo da Paz’ com exposição no Fórum
-
 Cidades6 dias atrás
Ação de orientação e notificação libera vias e calçadas tomadas por sucatas em Cuiabá
-
 Cidades7 dias atrás
Canal de denúncias da Sorp segue indisponível e previsão é de restabelecimento até segunda-feira
-
 Economia7 dias atrás
TCU recomenda análise de alternativas à caducidade da Enel em SP
-
 Cidades7 dias atrás
Prefeitura abre auditoria para investigar pagamento irregular de iluminação em condomínios e descarta nova taxa
-
 Cidades6 dias atrás
Vovô Zeid celebra Dia do Idoso com inauguração de piscina e ações de saúde
-
 Política6 dias atrás
Vacinação contra influenza é levada a trabalhadores de empresa em Várzea Grande