


Agricultura
Pragas agrícolas viram ameaça às exportações e governo cria rede de vigilância no País
Agricultura

O Ministério da Agricultura e Pecuária abriu um canal nacional para recebimento de notificações de suspeitas de pragas agrícolas ainda não registradas no País ou consideradas emergentes. A ferramenta, operada pela Secretaria de Defesa Agropecuária, permite que produtores, técnicos e empresas comuniquem diretamente ocorrências suspeitas, com envio de localização, descrição e imagens. A medida busca acelerar a detecção precoce e reduzir o tempo de resposta sanitária — fator decisivo para evitar prejuízos econômicos e restrições comerciais ao agronegócio brasileiro.
A iniciativa ocorre em um momento de aumento da pressão fitossanitária sobre as lavouras. Nos últimos anos, a agricultura brasileira conviveu com a disseminação de problemas como a ferrugem asiática da soja, a cigarrinha do milho associada ao complexo de enfezamentos, a lagarta Helicoverpa armigera, por exemplo, que chegou a provocar perdas bilionárias em diversas culturas —, além do avanço de nematoides e ácaros em áreas de produção intensiva. Em regiões do Norte, a mosca-da-carambola permanece sob vigilância permanente por risco direto às exportações de frutas.
O sistema funciona como uma rede de vigilância colaborativa. Ao receber a notificação, equipes técnicas podem deslocar fiscais para inspeção em campo, coleta de material e diagnóstico laboratorial. A lógica é simples: quanto mais cedo a praga é identificada, menor a área contaminada e menor o custo de erradicação ou controle.
O Brasil ocupa posição sensível nesse tipo de monitoramento por reunir dois fatores simultâneos: grande extensão territorial e clima favorável à reprodução de insetos e patógenos ao longo de praticamente todo o ano. Em sistemas tropicais, o intervalo entre a entrada de uma praga e sua multiplicação pode ser curto o suficiente para comprometer uma safra inteira antes mesmo da confirmação oficial.
Além das perdas produtivas, o risco principal é comercial. A presença de pragas quarentenárias — aquelas ausentes ou sob controle oficial no país importador — pode levar ao fechamento imediato de mercados. Barreiras sanitárias são hoje uma das formas mais comuns de restrição ao comércio agrícola internacional, e a comprovação de controle fitossanitário tornou-se requisito para manutenção de embarques de grãos, fibras, frutas e madeira.
Por isso, a estratégia adotada passa a ampliar a rede de observação para além do poder público. Na prática, produtores e agrônomos tornam-se agentes iniciais de defesa agropecuária. O modelo segue padrão já utilizado em países exportadores, onde a notificação voluntária permite antecipar medidas antes que a ocorrência se transforme em foco disseminado.
A orientação técnica é que qualquer alteração incomum na lavoura — manchas desconhecidas, insetos fora do padrão regional, queda súbita de produtividade ou deformações em plantas — seja registrada e encaminhada com fotos e coordenadas da propriedade. A análise passa por triagem especializada e, caso necessário, pode resultar em quarentena local, delimitação de área ou recomendações emergenciais de manejo.
O reforço na vigilância sanitária ocorre em paralelo à expansão da área cultivada e à intensificação produtiva. Com sucessão de safras, cultivos contínuos e maior trânsito de máquinas, sementes e insumos entre regiões, aumentou também a velocidade potencial de dispersão de organismos nocivos. O impacto econômico dessas ocorrências não se limita ao produtor afetado: pode atingir cadeias inteiras, alterar custos de produção e até comprometer contratos de exportação.
Ao institucionalizar um canal direto de comunicação, o governo tenta reduzir o tempo entre a suspeita em campo e a ação oficial. Em defesa agropecuária, dias fazem diferença. Uma praga detectada cedo costuma ser controlável; quando descoberta tarde, torna-se permanente — e passa a fazer parte do custo estrutural da agricultura.
Para ter acesso ao canal do Mapa e informar sobre pragas, clique aqui
Fonte: Pensar Agro

Agricultura
Decisão que derrubou a cobrança do Funrural abre caminho para revisão de dívidas no campo
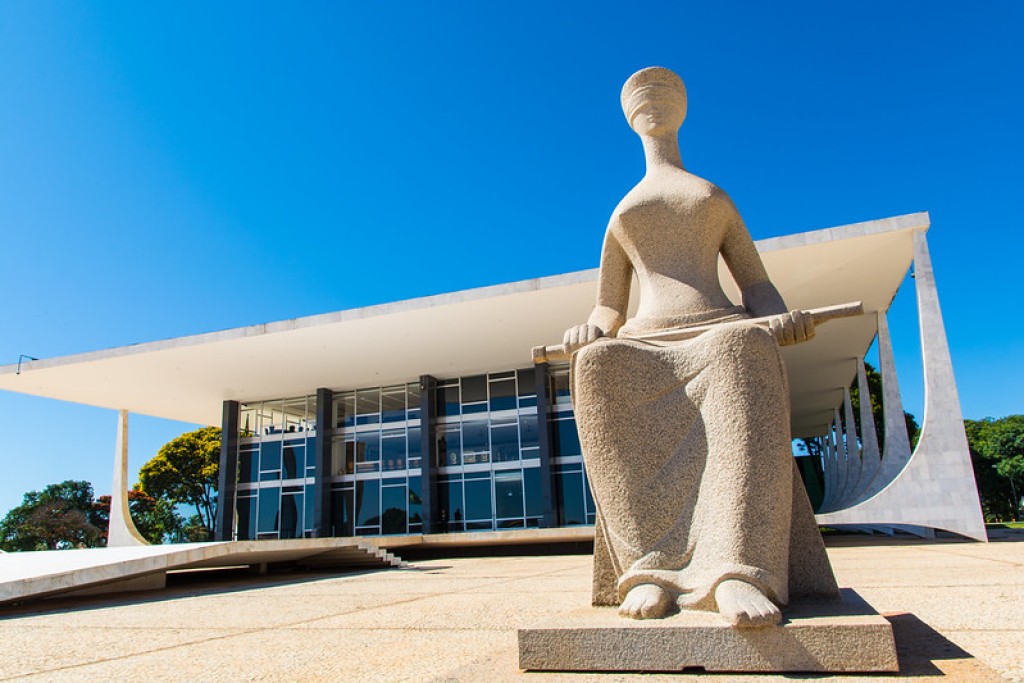
O Supremo Tribunal Federal (STF) declarou inconstitucional, nesta quinta-feira (15.10), a cobrança do Fundo de Assistência ao Trabalhador Rural (Funrural) sobre as vendas da produção de empregadores rurais pessoas físicas no período anterior a janeiro de 2018.
O julgamento dá a produtores e compradores, como frigoríficos, cooperativas e cerealistas, fundamento para contestar cobranças daquele período. O alcance sobre dívidas, parcelamentos e valores já pagos, porém, ainda precisa ser definido pelo tribunal.
A separação por data é decisiva para o bolso do produtor. A decisão trata de operações realizadas até 31 de dezembro de 2017. Para as vendas a partir de 1º de janeiro de 2018, o Supremo considerou válida a contribuição.
O Funrural é uma contribuição cobrada sobre a venda da produção agropecuária para ajudar a financiar a Previdência Social, responsável pelo pagamento de aposentadorias, pensões e outros benefícios dos trabalhadores. No caso do empregador rural, a contribuição sobre a comercialização substitui determinadas contribuições patronais calculadas sobre a folha de salários.
Na prática, a cobrança acompanha o valor vendido. Quando incide sobre a receita bruta, o cálculo considera o dinheiro recebido pela produção, antes de descontar despesas com sementes, adubos, ração, combustível e outros custos. Por isso, pode haver contribuição mesmo quando a atividade termina a safra sem lucro.
Em operações sujeitas à retenção, a empresa compradora desconta a contribuição do pagamento ao produtor e repassa o dinheiro ao Fisco. É o que ocorre, por exemplo, na compra de gado por um frigorífico. Essa obrigação de recolher em nome do fornecedor também estava em discussão no STF.
A ação foi apresentada pela Associação Brasileira de Frigoríficos (Abrafrigo). O questionamento envolvia a cobrança sobre a receita de produtores pessoas físicas que empregam trabalhadores. São eles e os compradores responsáveis pelo recolhimento que estão no centro do julgamento. Agricultores enquadrados como segurados especiais, que trabalham em regime de economia familiar, e produtores constituídos como pessoa jurídica têm regras próprias.
O tribunal entendeu que a legislação anterior a 2018 tinha falhas na criação da contribuição. Com a mudança na lei naquele ano, considerou superado o problema. Ao afastar a cobrança antiga, o Supremo também retirou, para o mesmo período, a responsabilidade dos compradores pelo recolhimento.
Para quem ainda enfrenta cobrança referente àquelas vendas, a decisão passa a ser um argumento para pedir a revisão do débito. Isso pode alcançar disputas na Receita Federal e na Justiça. Nos parcelamentos, será necessário identificar quanto do saldo corresponde ao período e à contribuição atingidos pelo julgamento.
Quem já pagou está em situação diferente: uma eventual recuperação depende das condições de cada caso, dos prazos legais e das regras que o STF ainda poderá estabelecer. O valor descontado na venda também precisa ser discriminado, porque pode reunir contribuições com destinos e fundamentos diferentes.
Essa definição ficou para uma próxima etapa. Os ministros deixaram para eventual recurso a discussão sobre a chamada modulação dos efeitos — as regras que estabelecem quais situações serão alcançadas e quais poderão ser preservadas. O benefício financeiro de cada produtor dependerá, portanto, da aplicação da decisão ao seu histórico de pagamentos e cobranças.
Nas vendas atuais, continuam valendo as regras de recolhimento. Segundo a Receita Federal, desde abril de 2026, na aquisição comum de produção de pessoa física sujeita à contribuição sobre a comercialização, as alíquotas são de 1,32% para a Previdência, 0,11% para riscos de acidentes e 0,2% para o Serviço Nacional de Aprendizagem Rural (Senar). A soma é de 1,63%, ou R$ 1.630 numa venda de R$ 100 mil sujeita integralmente a essas incidências. Há tratamento diferente para quem optou pela folha de salários e para operações com isenção.
Para avaliar o efeito do julgamento, o produtor precisa reunir notas de venda, comprovantes dos descontos, guias de pagamento e documentos de parcelamentos ou processos. Esse levantamento permite separar as operações anteriores a 2018 das posteriores e calcular o valor efetivamente em discussão.
Fonte: Pensar Agro

Eu acredito que Cuiabá pode ser muito maior do que é hoje

Cortes em auxílios sociais podem gerar retração em cidades do interior

Prefeitura de Cuiabá planta 150 mudas de árvores no bairro Pedra 90

Cuiabá inaugura escultura de São João Paulo II nos 35 anos da visita do Papa

Leticia Spiller se declara ao filho Pedro Novaes em aniversário de 30 anos

Deputados debatem em audiência pública o PLDO/2027
A Assembleia Legislativa de Mato Grosso realiza, de segunda-feira (19) a quinta-feira (22), audiências públicas e reuniões para discutir as...

UFMT acionará Procuradoria contra Abilio após fala que associa universitários a drogas
A reitora da Universidade Federal de Mato Grosso (UFMT), Marluce Souza e Silva, anunciou que solicitará providências à Procuradoria-Geral Federal...

Fabinho Tardin não descarta candidatura à Prefeitura de Várzea Grande em 2028
O deputado estadual reeleito Fabinho Tardin (Podemos) admitiu que poderá disputar a Prefeitura de Várzea Grande nas eleições de 2028....

Dia Nacional da MPB resgata história de resistência e inovação da música brasileira
Seu navegador não tem suporte ao recurso de áudio. Baixar áudio O Brasil celebra, neste sábado, o Dia Nacional da...


Pivetta estuda extinguir secretarias e reorganizar estrutura do Governo de MT
O governador reeleito de Mato Grosso, Otaviano Pivetta (Republicanos), avalia promover mudanças na estrutura administrativa do Estado, incluindo a possibilidade...

CPI da Saúde questiona ex-secretário sobre R$ 1,1 bilhão em indenizatórios
A Comissão Parlamentar de Inquérito (CPI) da Saúde da Assembleia Legislativa de Mato Grosso (ALMT) ouviu nesta quarta-feira (14), o...

Mirassol vence o Inter e deixa o Colorado afundado no Z4
O Mirassol venceu o Internacional por 2 a 0, nesta sexta-feira (16.10), no Maião, em Mirassol (SP), pela 31ª rodada...

Flamengo empata com Estudiantes e decide vaga na final da Libertadores no Maracanã
O Flamengo deixou o campo nesta quinta-feira com um empate sem gols contra o Estudiantes de La Plata, no jogo...

Palmeiras vence o Fluminense e joga por empate para ir à final da Libertadores
O Palmeiras saiu do Maracanã com a vitória por 2 a 1 sobre o Fluminense, na noite desta quarta-feira, e...
Leticia Spiller se declara ao filho Pedro Novaes em aniversário de 30 anos
Leticia Spiller usou as redes sociais neste sábado (17) para comemorar uma data especial: o aniversário de 30 anos do...

Larissa Manoela celebra sucesso de peça e se declara a André Luiz Frambach: ‘Lotou’
Larissa Manoela usou as redes sociais para comemorar o sucesso da semana de estreia da peça Descalços no Parque, na...

Viviane Araújo mostra andamento da obra de sua nova mansão e faz revelação
Viviane Araújo usou as redes sociais para mostrar aos seguidores como está o andamento da obra de sua nova mansão....
-

 Esporte6 dias atrás
Flamengo vence o Fluminense e mantém a liderança no Brasileirão
-
 Esporte6 dias atrás
Palmeiras atropela o Corinthians por 4 a 1 no clássico
-

 Política4 dias atrás
ALMT tem agenda intensa de reuniões e audiências públicas
-
 Esporte7 dias atrás
Vasco fica no 0 a 0 com o Remo em São Januário e vê sequência de vitórias chegar ao fim
-
 Esporte6 dias atrás
Empate no 455º Gre-Nal: Grêmio e Internacional seguem na zona de rebaixamento
-
 Cidades6 dias atrás
Esporte nos bairros amplia acesso gratuito a futebol, capoeira e atividades físicas em Cuiabá
-
 Cidades2 dias atrás
Ação da Prefeitura libera calçadas e recebe aprovação de moradores em Cuiabá
-

 Cidades4 dias atrás
Prefeitura de Cuiabá reforça ações para melhorar a aprendizagem dos alunos da rede municipal