
Agricultura
Exportações de carne de peru crescem 23% e receita mais que dobra em 2026
Agricultura
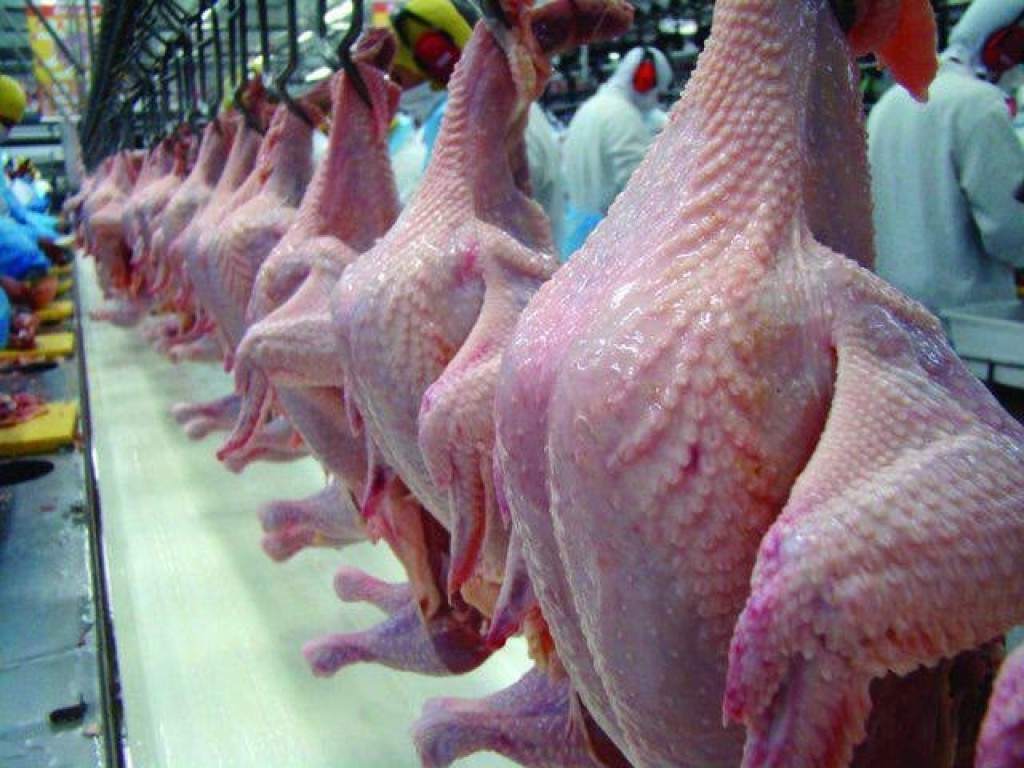
As exportações brasileiras de carne de peru seguem em trajetória de recuperação e registraram forte crescimento nos primeiros quatro meses de 2026. Entre janeiro e abril, o país embarcou 22.328 toneladas da proteína, volume 23,1% superior ao registrado no mesmo período do ano passado. A receita alcançou aproximadamente R$ 454 milhões, avanço de 124,6% sobre os cerca de R$ 202 milhões obtidos nos quatro primeiros meses de 2025, segundo dados do Agrostat, sistema de estatísticas do Ministério da Agricultura, compilados pelo Departamento de Economia Rural (Deral) do Paraná.
O desempenho foi impulsionado tanto pelo aumento dos embarques quanto pela valorização da proteína no mercado internacional. O preço médio da carne de peru exportada pelo Brasil atingiu cerca de R$ 20,3 mil por tonelada no primeiro quadrimestre deste ano, alta de 77,6% em relação aos aproximadamente R$ 11,4 mil por tonelada registrados no mesmo período de 2025.
Os números ganham relevância em um setor que enfrenta retração do consumo doméstico há vários anos. Em 2025, a produção brasileira de carne de peru foi estimada em cerca de 138 mil toneladas, volume 7% inferior ao do ano anterior. Tradicionalmente associada às festas de fim de ano, a proteína tem perdido espaço no mercado interno para carnes de consumo mais frequente, como frango e suínos, levando a indústria a buscar novos mercados no exterior.
Atualmente, praticamente toda a carne de peru exportada pelo Brasil é comercializada na forma in natura. Das 22.328 toneladas embarcadas entre janeiro e abril, 22.112 toneladas pertencem a essa categoria, o equivalente a mais de 99% do total exportado.
A cadeia produtiva permanece altamente concentrada na região Sul, responsável por cerca de 97% da produção nacional. Santa Catarina lidera o setor, com aproximadamente 62% da oferta brasileira, seguida pelo Rio Grande do Sul, com 23%, e pelo Paraná, com 15%.
O protagonismo dos estados do Sul também aparece nos números das exportações. Santa Catarina liderou os embarques no primeiro quadrimestre, com 8.906 toneladas e faturamento de aproximadamente R$ 196 milhões. O Rio Grande do Sul exportou 8.663 toneladas, gerando cerca de R$ 145 milhões em receita. Já o Paraná embarcou 4.739 toneladas, com faturamento próximo de R$ 113 milhões.
Na comparação com o mesmo período de 2025, Santa Catarina ampliou suas exportações em 38,4%, enquanto o Rio Grande do Sul registrou crescimento de 21,2% e o Paraná avançou 6,9%. Quando analisada a receita, os resultados foram ainda mais expressivos. O faturamento catarinense aumentou 171,1%, o paranaense cresceu 113,1% e o gaúcho avançou 69,9%.
O México se consolidou como o principal destino da carne de peru brasileira em 2026. O país importou 6.825 toneladas entre janeiro e abril, movimentando cerca de R$ 153,5 milhões. O volume embarcado para o mercado mexicano cresceu 319,7% em relação ao mesmo período do ano passado, enquanto a receita avançou impressionantes 627,4%.
Na sequência aparecem Chile, com 3.323 toneladas e aproximadamente R$ 114,5 milhões em compras; África do Sul, com 3.027 toneladas e R$ 27,2 milhões; Países Baixos, com 1.611 toneladas e R$ 57,3 milhões; e Peru, com 1.071 toneladas e R$ 15,8 milhões.
Além dos principais compradores, a carne de peru brasileira também chegou a mercados como Guiné Equatorial, Gana, Benin, Gabão e Bahamas, reforçando a estratégia de diversificação das exportações.
Embora represente uma fatia pequena do mercado de proteínas animais do país, a cadeia do peru mostra sinais de fortalecimento no comércio exterior. A combinação de preços mais elevados, aumento da demanda em mercados estratégicos e expansão dos embarques tem permitido ao setor compensar parte das dificuldades enfrentadas no consumo doméstico e ampliar sua participação no mercado internacional.
Fonte: Pensar Agro

Agricultura
Prazo para regularizar o Simples termina hoje 30/10

Pequenas empresas ligadas ao agronegócio têm até esta sexta-feira (30.10) para resolver pendências que impedem o ingresso no Simples Nacional em 2027 ou escolher como recolher os novos tributos criados pela reforma tributária. O prazo atinge agroindústrias, empresas de beneficiamento, fornecedores e prestadores de serviços rurais enquadrados nas regras do regime simplificado. A decisão pode influenciar os custos e a competitividade desses negócios a partir do próximo ano.
O calendário foi estabelecido pelo Comitê Gestor do Simples Nacional, por meio da Resolução nº 194/2026. São dois procedimentos distintos, ambos com encerramento nesta sexta-feira. O primeiro permite regularizar pendências de empresas que solicitaram ingresso ou retorno ao Simples até 15 de outubro, mas tiveram o pedido inicialmente negado. O segundo trata da escolha da forma de pagamento do Imposto sobre Bens e Serviços (IBS) e da Contribuição sobre Bens e Serviços (CBS).
No agronegócio, a medida interessa principalmente às empresas rurais constituídas como pessoas jurídicas e aos pequenos negócios que atendem à cadeia produtiva. Estão nesse grupo, conforme o enquadramento tributário de cada atividade, agroindústrias familiares, unidades de beneficiamento de alimentos, pequenas empresas de serviços agrícolas e fornecedores de produtos utilizados nas propriedades.
O prazo não se aplica automaticamente ao produtor rural pessoa física, que possui regras próprias de tributação. Também não significa que todas as empresas do setor precisem realizar uma nova opção. Quem já integra o Simples Nacional e pretende continuar recolhendo os tributos pelo modelo simplificado não precisa escolher o regime regular de IBS e CBS.
Para as empresas que solicitaram ingresso ou retorno ao Simples em 2027, a regularização pode envolver débitos tributários, problemas cadastrais ou outras situações que impeçam a adesão. A solicitação inicial deveria ter sido apresentada até 15 de outubro. O prazo desta sexta-feira é destinado à correção das pendências, não à abertura de novos pedidos de ingresso.
A segunda decisão envolve diretamente a reforma tributária. A partir de 2027, as empresas optantes pelo Simples Nacional poderão manter o recolhimento de IBS e CBS dentro do regime simplificado ou escolher a apuração desses tributos pelo regime regular. Nesse último caso, os demais impostos continuarão sendo pagos pelo Simples, mas IBS e CBS terão cálculo e recolhimento separados.
Essa alternativa merece atenção especial das pequenas agroindústrias e empresas que fornecem produtos ou serviços para outros estabelecimentos. A forma de recolhimento dos novos tributos influencia o aproveitamento de créditos fiscais pelos compradores e pode interferir nas condições comerciais entre fornecedores e clientes.
Uma pequena empresa que vende alimentos processados para uma indústria de maior porte, por exemplo, precisa avaliar como o tratamento tributário de suas operações será considerado pelo comprador. O mesmo raciocínio vale para prestadores de serviços agrícolas e fornecedores que mantêm contratos frequentes com empresas sujeitas ao regime regular.
A escolha, entretanto, não representa vantagem automática. O recolhimento separado de IBS e CBS pode alterar a carga tributária e aumentar as exigências de apuração e controle fiscal. Por isso, a decisão deve considerar o faturamento, o perfil dos clientes, a estrutura de custos e a possibilidade de aproveitamento de créditos, preferencialmente com orientação contábil.
A opção que termina nesta sexta-feira vale para o período de janeiro a junho de 2027 e produzirá efeitos a partir de 1º de janeiro. A regulamentação também prevê a possibilidade de cancelamento entre 3 de novembro e 20 de dezembro de 2026, observadas as condições estabelecidas pelo Comitê Gestor.
Para o agronegócio, a mudança chega em um momento de adaptação das empresas à reforma tributária. Pequenos negócios que integram a cadeia produtiva precisarão compreender não apenas os novos impostos, mas também seus efeitos sobre preços, contratos, emissão de documentos fiscais e relações comerciais.
A orientação é verificar imediatamente a situação tributária da empresa e, quando necessário, concluir os procedimentos dentro do prazo. A regularização de pendências e a escolha do regime de IBS e CBS devem ser feitas no Portal do Simples Nacional.
Serviço: os procedimentos estão disponíveis no Portal do Simples Nacional. O prazo termina nesta sexta-feira, 30 de outubro.

Prazo para regularizar o Simples termina hoje 30/10

Prefeitura de Cuiabá paga salários de outubro e injeta R$ 147,4 milhões na economia

Inadimplência no crédito rural cai 10,3% em setembro, maior recuo em 15 anos

Desemprego de 5,2% no 3° trimestre é o menor para o período desde 2012

Viviane Araújo visita obra de nova mansão e revela mudança nos planos: ‘Quase lá!’

Equipe da ALMT visita veículos de comunicação para incentivar inscrições ao Troféu Parlamento
A menos de duas semanas do encerramento das inscrições para o 2º Prêmio ALMT de Jornalismo – Troféu Parlamento, a...

Câmara Temática da ALMT amplia debate sobre direitos e desafios dos povos indígenas de MT
A construção de políticas públicas que respeitem a diversidade dos 46 povos indígenas de Mato Grosso e respondam às necessidades...

Dia Nacional do Livro convida reflexões sobre o incentivo à leitura
Seu navegador não tem suporte ao recurso de áudio. Baixar áudio Por Priscila Mendes Uma viagem filosófica pelo espaço, que...

Emenda de Lúdio é aprovada e vai garantir R$ 1,5 bilhão para casas populares em MT
Nesta quarta-feira (28), a Assembleia Legislativa de Mato Grosso (ALMT) aprovou, em primeira votação, uma emenda articulada pelo deputado estadual...

Qualifica VG oferece cerca de 180 vagas de emprego no Cristo Rei nesta quinta-feira (29)
A Prefeitura de Várzea Grande, por meio da Secretaria Municipal de Desenvolvimento Econômico, Tecnologia e Turismo, realiza nesta quarta-feira (29)...

Inscrições para o processo seletivo da Educação de Várzea Grande seguem abertas até 9 de novembro
A Prefeitura de Várzea Grande, por meio da Secretaria Municipal de Educação, Cultura, Esporte e Lazer (SMECEL), reforça que estão...

Grêmio vence o Athletico-PR, deixa o Z4 e joga o Internacional para a zona de rebaixamento
O Grêmio encontrou na bola parada a solução para encerrar a sequência ruim e respirar na luta contra a queda....

Cruzeiro vence o Atlético-MG com gol relâmpago de Kaio Jorge
Escalação: Otávio; William, João Marcelo (Fabrício Bruno), Jonathan Jesus, Lucas Villalba (Viña); Lucas Romero, Gerson (Bruno Rodrigues), Zé Lucas (Matheus...

Ancelotti convoca 26 jogadores com quatro estreantes e retorno de Estêvão
O técnico Carlo Ancelotti anunciou nesta quinta-feira (29) a lista de 26 jogadores convocados para os dois últimos amistosos da...
Viviane Araújo visita obra de nova mansão e revela mudança nos planos: ‘Quase lá!’
Viviane Araújo, de 51 anos, visitou as obras de sua nova mansão e compartilhou com os seguidores como está o...

Juliette e Kaique Cerveny exibem novas fotos do casamento intimista: ‘Tão lindo’
Juliette Freire e Kaique Cerveny compartilharam novas fotos do casamento intimista dos dois. A cerimônia aconteceu no dia 30 de...

Rayane Figliuzzi celebra aniversário com festa luxuosa: ‘Que noite maravilhosa’
Rayane Figliuzzi comemorou mais um ano de vida nesta quarta-feira (28) e aproveitou a ocasião para celebrar ao lado de...
-
 Polícia22 horas atrás
Prefeita e secretária acompanham obras de reforma e ampliação de CMEI no Cristo Rei
-
 Cidades5 dias atrás
Espaço de Acolhimento à Mulher do HMC garante sigilo e amparo às vítimas de violência
-
 Política22 horas atrás
Guarda Municipal de Várzea Grande é a primeira de MT a operar sistema nacional de segurança
-
 Polícia5 dias atrás
Idosos vivenciam manhã de lazer e integração no Parque Bernardo Berneck
-
 Política7 dias atrás
Thiago Silva reúne-se com governador e defende investimentos em educação e saúde
-
 Cidades7 dias atrás
Prefeitura e Estado discutem melhorias na segurança viária da Avenida da FEB durante obras do BRT
-
 Cidades22 horas atrás
Prefeitura de Cuiabá celebra Dia do Servidor com missa e anuncia celebrações mensais
-
 Cidades5 dias atrás
Frota de ônibus opera normalmente com tarifa zero em Cuiabá