


Agricultura
Atraso no IR ameaça crédito da lavoura; saiba aqui como regularizar o CPF e evitar bloqueio
Agricultura

O produtor rural que perdeu o prazo para a entrega da Declaração do Imposto de Renda Pessoa Física deve regularizar o CPF imediatamente para não ter o crédito bloqueado para o custeio da atividade. O prazo para entregar a declaração terminou nesta sexta-feira (29.05). A estimativa baseada nos dados históricos da Receita Federal é de que mais de 1 milhão de contribuintes em todo o País iniciaram este sábado (30) em situação de pendência com o Fisco. No setor agropecuário, o atraso aciona travas burocráticas automáticas que congelam de forma compulsória a liberação de novas parcelas de financiamentos e investimentos em bancos públicos e cooperativas de crédito.
O impacto financeiro imediato para quem ficou no grupo de retardatários começa com uma multa automática mínima de R$ 165,74, mas o verdadeiro risco para a operação da fazenda reside no escalonamento dessa penalidade, que pode atingir até 20% do imposto total devido. Sem o processamento da declaração atrasada, o CPF do contribuinte entra em situação suspensa, o que inviabiliza a emissão de certidões negativas de débito. Para o produtor, essa restrição cadastral significa a paralisação de qualquer movimentação de crédito e o impedimento para assinar novos contratos de custeio essenciais para o andamento do ciclo agrícola.
Para destravar a situação fiscal e restabelecer o acesso aos recursos bancários, o produtor precisa estruturar o ajuste contábil de forma retroativa. O processo exige a centralização de todas as notas fiscais de venda da produção e os comprovantes de custos operacionais com insumos — como sementes, defensivos, ração e óleo diesel —, que servem para abater a base de cálculo do imposto. Também é necessário cruzar os extratos das contas correntes utilizadas na atividade e resgatar o Imposto Territorial Rural (ITR). A Receita Federal permite o download dos programas oficiais e o envio de declarações pendentes referentes aos últimos cinco anos.
Dentro do sistema do Fisco, o preenchimento deve ser concentrado na Ficha de Atividade Rural, onde as receitas brutas e as despesas de custeio são confrontadas. Após a transmissão digital, o próprio programa calcula o imposto remanescente e emite o Documento de Arrecadação de Receitas Federais (DARF) com o valor da multa por atraso precificada. O cerco fiscal do órgão é consideravelmente mais apertado para as propriedades de médio e grande porte: aqueles que registraram faturamento bruto anual superior a R$ 4,8 milhões são obrigados a transmitir o Livro Caixa Digital do Produtor Rural (LCDPR), um arquivo magnético que exige conciliação bancária mês a mês e que, se enviado com erros ou omissões, dispara auditorias automáticas.
A complexidade das regras tributárias do setor, que permite ao agricultor optar entre o recolhimento pelo lucro real ou pelo lucro presumido — em que o governo taxa uma alíquota fixa sobre 20% da receita bruta da fazenda —, torna o acompanhamento especializado indispensável. Especialistas alertam que o preenchimento feito às pressas para se livrar da multa de atraso costuma resultar em bitributação e erros de classificação de despesas de investimentos, o que retém o CPF do produtor no pente-fino da malha fina e paralisa o acesso às subvenções federais do Plano Safra no momento em que o planejamento do novo ciclo exige liquidez imediata.
QUE FAZER AGORA
Se você passou as últimas semanas focado na colheita ou no manejo do gado e esqueceu que o prazo do Imposto de Renda acabou ontem, não adianta chorar sobre o leite derramado. O foco agora é agir rápido antes que a Receita Federal suspenda o seu CPF e o banco corte o seu crédito do Plano Safra.
Para resolver a pendência sem complicação, o caminho mais curto e seguro se resume a três passos práticos:
-
Junte os papéis: pegue os canhotos e notas fiscais de tudo o que você vendeu (grãos, leite, animais) e as notas de tudo o que gastou para rodar a fazenda (óleo diesel, adubo, semente, ração, sal mineral). Peça também o extrato da conta bancária que você usa para movimentar o dinheiro do campo.
-
Fuja do celular se a sua movimentação foi grande: A Receita Federal até deixa fazer a declaração pelo aplicativo de celular, mas isso só serve para quem tem pouca coisa. Se você vendeu safra ou comprou insumos, o aplicativo de celular vai travar e não vai aceitar os seus dados. O jeito certo é usar o programa oficial instalado no computador.
-
Pague o “pedágio” do atraso: Assim que preencher e enviar os dados pelo computador, o sistema vai gerar o recibo e um boleto (chamado DARF). Esse boleto é a multa pelo atraso, que custa no mínimo R$ 165,74. Pague esse documento o quanto antes, porque o banco só destrava as suas linhas de crédito depois que a Receita reconhecer o pagamento.
O atalho definitivo: A contabilidade do campo é cheia de armadilhas. Se a sua receita bruta passou de R$ 4,8 milhões, você é obrigado a entregar o Livro Caixa Digital e o cruzamento de dados é rigoroso. Se você não tem tempo para ficar na frente do computador ou tem dúvida se deve declarar pelo lucro real ou presumido, não invente moda: junte os papéis e entregue no colo de um contador especializado em agronegócio. O custo do profissional é mais barato do que o prejuízo de ficar preso na malha fina com o custeio do próximo ciclo congelado.
Baixe o aplicativo e siga o passo a passo na Receita, clicando aqui
Fonte: Pensar Agro

Agricultura
Decisão que derrubou a cobrança do Funrural abre caminho para revisão de dívidas no campo
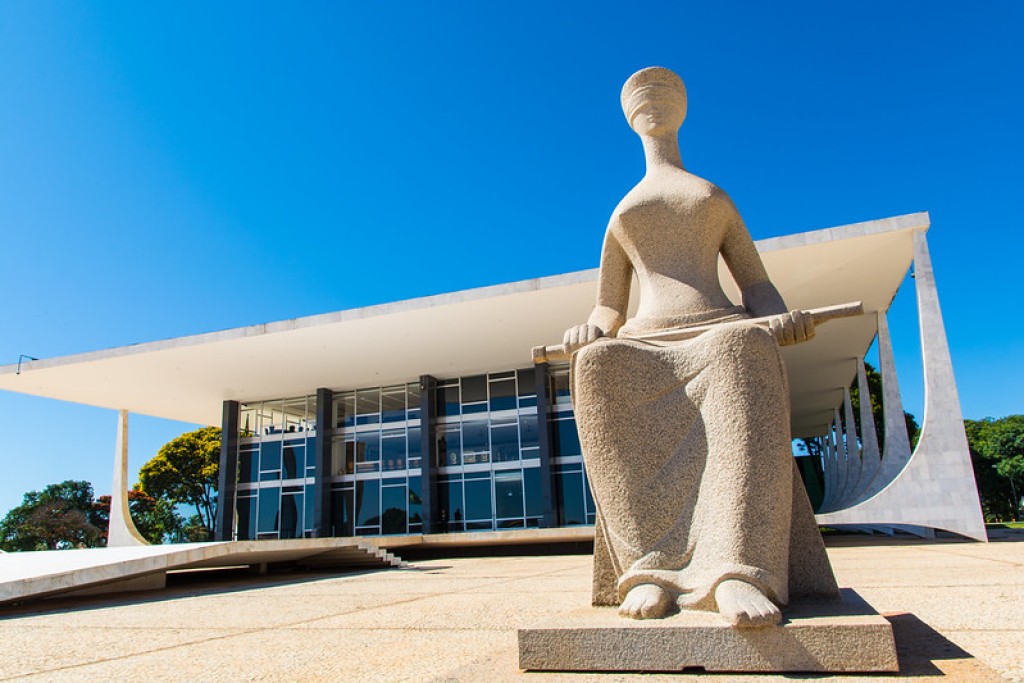
O Supremo Tribunal Federal (STF) declarou inconstitucional, nesta quinta-feira (15.10), a cobrança do Fundo de Assistência ao Trabalhador Rural (Funrural) sobre as vendas da produção de empregadores rurais pessoas físicas no período anterior a janeiro de 2018.
O julgamento dá a produtores e compradores, como frigoríficos, cooperativas e cerealistas, fundamento para contestar cobranças daquele período. O alcance sobre dívidas, parcelamentos e valores já pagos, porém, ainda precisa ser definido pelo tribunal.
A separação por data é decisiva para o bolso do produtor. A decisão trata de operações realizadas até 31 de dezembro de 2017. Para as vendas a partir de 1º de janeiro de 2018, o Supremo considerou válida a contribuição.
O Funrural é uma contribuição cobrada sobre a venda da produção agropecuária para ajudar a financiar a Previdência Social, responsável pelo pagamento de aposentadorias, pensões e outros benefícios dos trabalhadores. No caso do empregador rural, a contribuição sobre a comercialização substitui determinadas contribuições patronais calculadas sobre a folha de salários.
Na prática, a cobrança acompanha o valor vendido. Quando incide sobre a receita bruta, o cálculo considera o dinheiro recebido pela produção, antes de descontar despesas com sementes, adubos, ração, combustível e outros custos. Por isso, pode haver contribuição mesmo quando a atividade termina a safra sem lucro.
Em operações sujeitas à retenção, a empresa compradora desconta a contribuição do pagamento ao produtor e repassa o dinheiro ao Fisco. É o que ocorre, por exemplo, na compra de gado por um frigorífico. Essa obrigação de recolher em nome do fornecedor também estava em discussão no STF.
A ação foi apresentada pela Associação Brasileira de Frigoríficos (Abrafrigo). O questionamento envolvia a cobrança sobre a receita de produtores pessoas físicas que empregam trabalhadores. São eles e os compradores responsáveis pelo recolhimento que estão no centro do julgamento. Agricultores enquadrados como segurados especiais, que trabalham em regime de economia familiar, e produtores constituídos como pessoa jurídica têm regras próprias.
O tribunal entendeu que a legislação anterior a 2018 tinha falhas na criação da contribuição. Com a mudança na lei naquele ano, considerou superado o problema. Ao afastar a cobrança antiga, o Supremo também retirou, para o mesmo período, a responsabilidade dos compradores pelo recolhimento.
Para quem ainda enfrenta cobrança referente àquelas vendas, a decisão passa a ser um argumento para pedir a revisão do débito. Isso pode alcançar disputas na Receita Federal e na Justiça. Nos parcelamentos, será necessário identificar quanto do saldo corresponde ao período e à contribuição atingidos pelo julgamento.
Quem já pagou está em situação diferente: uma eventual recuperação depende das condições de cada caso, dos prazos legais e das regras que o STF ainda poderá estabelecer. O valor descontado na venda também precisa ser discriminado, porque pode reunir contribuições com destinos e fundamentos diferentes.
Essa definição ficou para uma próxima etapa. Os ministros deixaram para eventual recurso a discussão sobre a chamada modulação dos efeitos — as regras que estabelecem quais situações serão alcançadas e quais poderão ser preservadas. O benefício financeiro de cada produtor dependerá, portanto, da aplicação da decisão ao seu histórico de pagamentos e cobranças.
Nas vendas atuais, continuam valendo as regras de recolhimento. Segundo a Receita Federal, desde abril de 2026, na aquisição comum de produção de pessoa física sujeita à contribuição sobre a comercialização, as alíquotas são de 1,32% para a Previdência, 0,11% para riscos de acidentes e 0,2% para o Serviço Nacional de Aprendizagem Rural (Senar). A soma é de 1,63%, ou R$ 1.630 numa venda de R$ 100 mil sujeita integralmente a essas incidências. Há tratamento diferente para quem optou pela folha de salários e para operações com isenção.
Para avaliar o efeito do julgamento, o produtor precisa reunir notas de venda, comprovantes dos descontos, guias de pagamento e documentos de parcelamentos ou processos. Esse levantamento permite separar as operações anteriores a 2018 das posteriores e calcular o valor efetivamente em discussão.
Fonte: Pensar Agro

Cortes em auxílios sociais podem gerar retração em cidades do interior

Prefeitura de Cuiabá planta 150 mudas de árvores no bairro Pedra 90

Cuiabá inaugura escultura de São João Paulo II nos 35 anos da visita do Papa

Leticia Spiller se declara ao filho Pedro Novaes em aniversário de 30 anos

Educação Especial Inclusiva reúne 150 profissionais para compartilhar práticas e planejar ações para 2027

Deputados debatem em audiência pública o PLDO/2027
A Assembleia Legislativa de Mato Grosso realiza, de segunda-feira (19) a quinta-feira (22), audiências públicas e reuniões para discutir as...

UFMT acionará Procuradoria contra Abilio após fala que associa universitários a drogas
A reitora da Universidade Federal de Mato Grosso (UFMT), Marluce Souza e Silva, anunciou que solicitará providências à Procuradoria-Geral Federal...

Fabinho Tardin não descarta candidatura à Prefeitura de Várzea Grande em 2028
O deputado estadual reeleito Fabinho Tardin (Podemos) admitiu que poderá disputar a Prefeitura de Várzea Grande nas eleições de 2028....

Dia Nacional da MPB resgata história de resistência e inovação da música brasileira
Seu navegador não tem suporte ao recurso de áudio. Baixar áudio O Brasil celebra, neste sábado, o Dia Nacional da...


Pivetta estuda extinguir secretarias e reorganizar estrutura do Governo de MT
O governador reeleito de Mato Grosso, Otaviano Pivetta (Republicanos), avalia promover mudanças na estrutura administrativa do Estado, incluindo a possibilidade...

CPI da Saúde questiona ex-secretário sobre R$ 1,1 bilhão em indenizatórios
A Comissão Parlamentar de Inquérito (CPI) da Saúde da Assembleia Legislativa de Mato Grosso (ALMT) ouviu nesta quarta-feira (14), o...

Mirassol vence o Inter e deixa o Colorado afundado no Z4
O Mirassol venceu o Internacional por 2 a 0, nesta sexta-feira (16.10), no Maião, em Mirassol (SP), pela 31ª rodada...

Flamengo empata com Estudiantes e decide vaga na final da Libertadores no Maracanã
O Flamengo deixou o campo nesta quinta-feira com um empate sem gols contra o Estudiantes de La Plata, no jogo...

Palmeiras vence o Fluminense e joga por empate para ir à final da Libertadores
O Palmeiras saiu do Maracanã com a vitória por 2 a 1 sobre o Fluminense, na noite desta quarta-feira, e...
Leticia Spiller se declara ao filho Pedro Novaes em aniversário de 30 anos
Leticia Spiller usou as redes sociais neste sábado (17) para comemorar uma data especial: o aniversário de 30 anos do...

Larissa Manoela celebra sucesso de peça e se declara a André Luiz Frambach: ‘Lotou’
Larissa Manoela usou as redes sociais para comemorar o sucesso da semana de estreia da peça Descalços no Parque, na...

Viviane Araújo mostra andamento da obra de sua nova mansão e faz revelação
Viviane Araújo usou as redes sociais para mostrar aos seguidores como está o andamento da obra de sua nova mansão....
-

 Esporte6 dias atrás
Flamengo vence o Fluminense e mantém a liderança no Brasileirão
-
 Esporte6 dias atrás
Palmeiras atropela o Corinthians por 4 a 1 no clássico
-

 Política4 dias atrás
ALMT tem agenda intensa de reuniões e audiências públicas
-
 Esporte5 dias atrás
Empate no 455º Gre-Nal: Grêmio e Internacional seguem na zona de rebaixamento
-
 Esporte7 dias atrás
Vasco fica no 0 a 0 com o Remo em São Januário e vê sequência de vitórias chegar ao fim
-
 Cidades6 dias atrás
Esporte nos bairros amplia acesso gratuito a futebol, capoeira e atividades físicas em Cuiabá
-
 Cidades2 dias atrás
Ação da Prefeitura libera calçadas e recebe aprovação de moradores em Cuiabá
-

 Cidades4 dias atrás
Prefeitura de Cuiabá reforça ações para melhorar a aprendizagem dos alunos da rede municipal