


Agricultura
Agro passa a ter “CEP do campo” e rotas oficiais de acesso
Agricultura

O Paraná começou a implantar um sistema de endereçamento específico para áreas rurais, baseado em geolocalização, com a proposta de resolver um problema antigo do interior brasileiro: propriedades produtivas que existem juridicamente, pagam impostos, exportam e movimentam cargas, mas não possuem endereço formal reconhecido pelos serviços de entrega, emergência e logística.
O projeto reúne duas frentes complementares. A primeira é o chamado CEP Rural — um código de localização para cada propriedade. A segunda é a Rota Rural, que organiza e valida digitalmente o traçado de estradas vicinais e acessos internos. As iniciativas foram apresentadas durante o Show Rural Coopavel, em Cascavel.
Embora o nome lembre o Código de Endereçamento Postal dos Correios, não se trata exatamente de uma extensão do CEP tradicional. O sistema utiliza o Plus Code, padrão internacional de localização criado pela plataforma Google, que converte coordenadas geográficas em um código alfanumérico curto. Esse código funciona como um “endereço digital” preciso, capaz de apontar o ponto exato de uma sede de fazenda, armazém, ordenha ou talhão — algo que o CEP convencional raramente consegue fazer fora das cidades.
No Brasil, grande parte das propriedades rurais possui apenas referências descritivas (“estrada do rio”, “km 12 da linha tal”, “após a ponte”), o que dificulta entregas, assistência técnica e até o atendimento médico. Com o novo sistema, cada área cadastrada passa a ter uma identificação única e compartilhável em aplicativos de navegação.
A base do programa é a integração com o Cadastro Ambiental Rural (CAR) — registro eletrônico obrigatório criado pelo Código Florestal para identificar limites das propriedades, áreas de preservação permanente, reservas legais e uso do solo. Ao associar o endereço digital ao CAR, o Estado passa a vincular localização, propriedade e regularidade ambiental dentro de uma mesma base de dados.
Na prática, o produtor poderá gerar gratuitamente seu código por aplicativo oficial do governo estadual. A estimativa é alcançar cerca de 300 mil estabelecimentos rurais, com meta de adesão próxima de 80% em dois anos.
A utilidade vai além da entrega de encomendas. Serviços de emergência — ambulâncias, polícia e defesa civil — passam a navegar diretamente até o ponto exato da propriedade. Também há impacto na logística: caminhões de insumos, coleta de leite e transporte de grãos deixam de depender de orientações por telefone ou referências imprecisas.
A segunda etapa do projeto, a Rota Rural, trata do caminho até a propriedade. Hoje, aplicativos de navegação frequentemente indicam trajetos inexistentes, porteiras fechadas ou estradas intransitáveis. O programa faz o mapeamento oficial das vias rurais, registrando estradas municipais, acessos internos e conexões produtivas. Essas informações serão incorporadas aos sistemas de navegação digital, permitindo rotas mais confiáveis.
Além do escoamento agrícola, o mapeamento tende a atingir atividades cotidianas do interior, como transporte escolar, turismo rural e assistência técnica. Para as prefeituras, os dados também funcionam como ferramenta de gestão, permitindo identificar trechos com maior fluxo e priorizar manutenção de estradas.
Há ainda um efeito indireto importante: rastreabilidade. Mercados importadores exigem cada vez mais comprovação de origem da produção agropecuária. Com a propriedade localizada de forma auditável por satélite e vinculada ao CAR, passa a existir um registro mais robusto da procedência da produção — tema especialmente sensível em negociações comerciais e exigências ambientais internacionais.
O sistema prevê sinalização física: placas instaladas nas propriedades com o código de localização e um QR Code que abre automaticamente o trajeto em aplicativos de navegação.
No fundo, a iniciativa tenta corrigir uma contradição histórica do agro brasileiro: cadeias produtivas altamente tecnificadas convivendo com uma infraestrutura básica de localização ainda analógica. O objetivo agora é aproximar o interior da mesma lógica de navegação e identificação que já existe nas cidades — só que aplicada às porteiras.
Fonte: Pensar Agro

Agricultura
Decisão que derrubou a cobrança do Funrural abre caminho para revisão de dívidas no campo
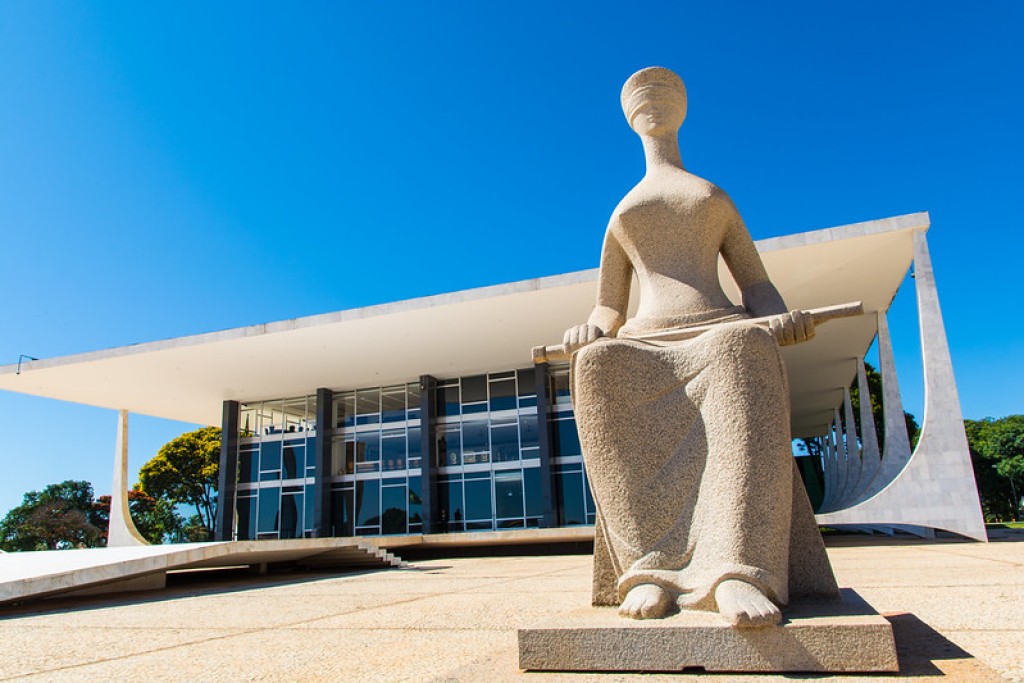
O Supremo Tribunal Federal (STF) declarou inconstitucional, nesta quinta-feira (15.10), a cobrança do Fundo de Assistência ao Trabalhador Rural (Funrural) sobre as vendas da produção de empregadores rurais pessoas físicas no período anterior a janeiro de 2018.
O julgamento dá a produtores e compradores, como frigoríficos, cooperativas e cerealistas, fundamento para contestar cobranças daquele período. O alcance sobre dívidas, parcelamentos e valores já pagos, porém, ainda precisa ser definido pelo tribunal.
A separação por data é decisiva para o bolso do produtor. A decisão trata de operações realizadas até 31 de dezembro de 2017. Para as vendas a partir de 1º de janeiro de 2018, o Supremo considerou válida a contribuição.
O Funrural é uma contribuição cobrada sobre a venda da produção agropecuária para ajudar a financiar a Previdência Social, responsável pelo pagamento de aposentadorias, pensões e outros benefícios dos trabalhadores. No caso do empregador rural, a contribuição sobre a comercialização substitui determinadas contribuições patronais calculadas sobre a folha de salários.
Na prática, a cobrança acompanha o valor vendido. Quando incide sobre a receita bruta, o cálculo considera o dinheiro recebido pela produção, antes de descontar despesas com sementes, adubos, ração, combustível e outros custos. Por isso, pode haver contribuição mesmo quando a atividade termina a safra sem lucro.
Em operações sujeitas à retenção, a empresa compradora desconta a contribuição do pagamento ao produtor e repassa o dinheiro ao Fisco. É o que ocorre, por exemplo, na compra de gado por um frigorífico. Essa obrigação de recolher em nome do fornecedor também estava em discussão no STF.
A ação foi apresentada pela Associação Brasileira de Frigoríficos (Abrafrigo). O questionamento envolvia a cobrança sobre a receita de produtores pessoas físicas que empregam trabalhadores. São eles e os compradores responsáveis pelo recolhimento que estão no centro do julgamento. Agricultores enquadrados como segurados especiais, que trabalham em regime de economia familiar, e produtores constituídos como pessoa jurídica têm regras próprias.
O tribunal entendeu que a legislação anterior a 2018 tinha falhas na criação da contribuição. Com a mudança na lei naquele ano, considerou superado o problema. Ao afastar a cobrança antiga, o Supremo também retirou, para o mesmo período, a responsabilidade dos compradores pelo recolhimento.
Para quem ainda enfrenta cobrança referente àquelas vendas, a decisão passa a ser um argumento para pedir a revisão do débito. Isso pode alcançar disputas na Receita Federal e na Justiça. Nos parcelamentos, será necessário identificar quanto do saldo corresponde ao período e à contribuição atingidos pelo julgamento.
Quem já pagou está em situação diferente: uma eventual recuperação depende das condições de cada caso, dos prazos legais e das regras que o STF ainda poderá estabelecer. O valor descontado na venda também precisa ser discriminado, porque pode reunir contribuições com destinos e fundamentos diferentes.
Essa definição ficou para uma próxima etapa. Os ministros deixaram para eventual recurso a discussão sobre a chamada modulação dos efeitos — as regras que estabelecem quais situações serão alcançadas e quais poderão ser preservadas. O benefício financeiro de cada produtor dependerá, portanto, da aplicação da decisão ao seu histórico de pagamentos e cobranças.
Nas vendas atuais, continuam valendo as regras de recolhimento. Segundo a Receita Federal, desde abril de 2026, na aquisição comum de produção de pessoa física sujeita à contribuição sobre a comercialização, as alíquotas são de 1,32% para a Previdência, 0,11% para riscos de acidentes e 0,2% para o Serviço Nacional de Aprendizagem Rural (Senar). A soma é de 1,63%, ou R$ 1.630 numa venda de R$ 100 mil sujeita integralmente a essas incidências. Há tratamento diferente para quem optou pela folha de salários e para operações com isenção.
Para avaliar o efeito do julgamento, o produtor precisa reunir notas de venda, comprovantes dos descontos, guias de pagamento e documentos de parcelamentos ou processos. Esse levantamento permite separar as operações anteriores a 2018 das posteriores e calcular o valor efetivamente em discussão.
Fonte: Pensar Agro

BB recebe até 31 de outubro inscrições para projetos de impacto social

São Paulo vence o Vasco no Morumbis e se afasta do perigo do rebaixamento

Atlético-MG vence o Coritiba por 1 a 0 e entra na zona da Libertadores

Palmeiras vence o Athletico-PR por 2 a 0 e assume a liderança provisória do Brasileirão

Botafogo consegue a primeira vitória na era Tite e afunda a Chapecoense na lanterna

Deputados debatem em audiência pública o PLDO/2027
A Assembleia Legislativa de Mato Grosso realiza, de segunda-feira (19) a quinta-feira (22), audiências públicas e reuniões para discutir as...

UFMT acionará Procuradoria contra Abilio após fala que associa universitários a drogas
A reitora da Universidade Federal de Mato Grosso (UFMT), Marluce Souza e Silva, anunciou que solicitará providências à Procuradoria-Geral Federal...

Fabinho Tardin não descarta candidatura à Prefeitura de Várzea Grande em 2028
O deputado estadual reeleito Fabinho Tardin (Podemos) admitiu que poderá disputar a Prefeitura de Várzea Grande nas eleições de 2028....

Dia Nacional da MPB resgata história de resistência e inovação da música brasileira
Seu navegador não tem suporte ao recurso de áudio. Baixar áudio O Brasil celebra, neste sábado, o Dia Nacional da...


Pivetta estuda extinguir secretarias e reorganizar estrutura do Governo de MT
O governador reeleito de Mato Grosso, Otaviano Pivetta (Republicanos), avalia promover mudanças na estrutura administrativa do Estado, incluindo a possibilidade...

CPI da Saúde questiona ex-secretário sobre R$ 1,1 bilhão em indenizatórios
A Comissão Parlamentar de Inquérito (CPI) da Saúde da Assembleia Legislativa de Mato Grosso (ALMT) ouviu nesta quarta-feira (14), o...
São Paulo vence o Vasco no Morumbis e se afasta do perigo do rebaixamento
Leia Também: Vasco vence o São Paulo de virada e encerra jejum no Brasileirão No segundo tempo, aos 2, Calleri...
Atlético-MG vence o Coritiba por 1 a 0 e entra na zona da Libertadores
Atlético-MG vence o Coritiba por 1 a 0 e entra na zona da Libertadores COMENTE ABAIXO:
Palmeiras vence o Athletico-PR por 2 a 0 e assume a liderança provisória do Brasileirão
Próximo jogo do Palmeiras Palmeiras x Fluminense — volta da semifinal da Copa Libertadores, quarta-feira (21/10/2026), às 21h30 (de Brasília),...

Leticia Spiller se declara ao filho Pedro Novaes em aniversário de 30 anos
Leticia Spiller usou as redes sociais neste sábado (17) para comemorar uma data especial: o aniversário de 30 anos do...

Larissa Manoela celebra sucesso de peça e se declara a André Luiz Frambach: ‘Lotou’
Larissa Manoela usou as redes sociais para comemorar o sucesso da semana de estreia da peça Descalços no Parque, na...

Viviane Araújo mostra andamento da obra de sua nova mansão e faz revelação
Viviane Araújo usou as redes sociais para mostrar aos seguidores como está o andamento da obra de sua nova mansão....
-
 Esporte7 dias atrás
Palmeiras atropela o Corinthians por 4 a 1 no clássico
-

 Esporte7 dias atrás
Flamengo vence o Fluminense e mantém a liderança no Brasileirão
-
 Esporte6 dias atrás
Empate no 455º Gre-Nal: Grêmio e Internacional seguem na zona de rebaixamento
-

 Política5 dias atrás
ALMT tem agenda intensa de reuniões e audiências públicas
-
 Cidades3 dias atrás
Ação da Prefeitura libera calçadas e recebe aprovação de moradores em Cuiabá
-

 Cidades5 dias atrás
Prefeitura de Cuiabá reforça ações para melhorar a aprendizagem dos alunos da rede municipal
-
 Cidades7 dias atrás
Esporte nos bairros amplia acesso gratuito a futebol, capoeira e atividades físicas em Cuiabá
-
 Cidades3 dias atrás
Governo apresenta balanço de metas e investimentos na Assembleia Legislativa