


Economia
Durigan explica no Senado alíquota de 11,3% da CBS
Economia
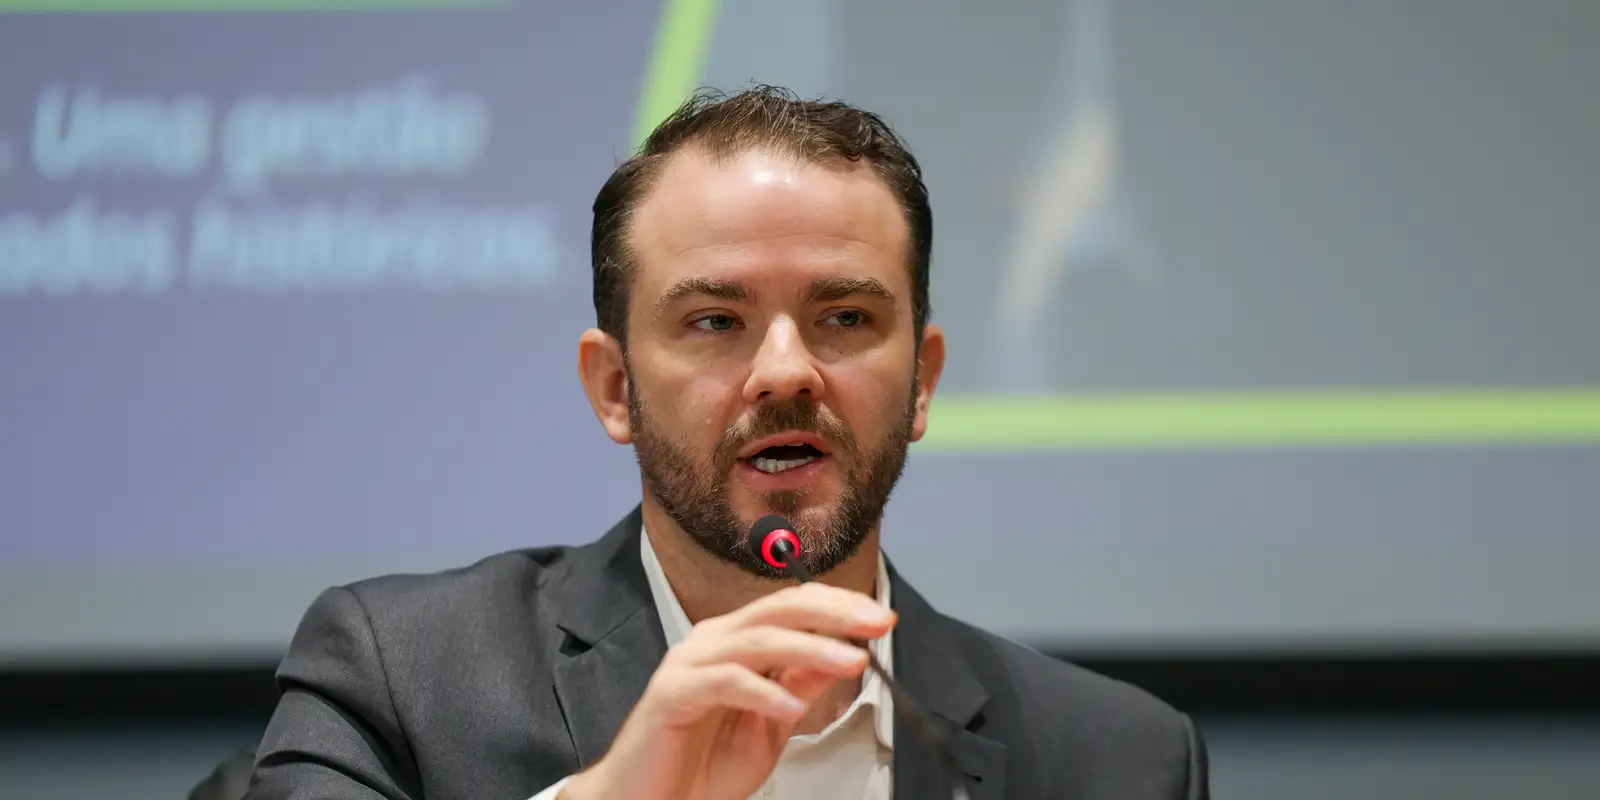
Em meio a questionamentos sobre a reforma tributária, o ministro da Fazenda, Dario Durigan, participa nesta terça-feira (17), às 10h, de audiência pública na Comissão de Assuntos Econômicos (CAE) do Senado para discutir a alíquota de referência da Contribuição sobre Bens e Serviços (CBS). Criado pela reforma, o tributo está previsto para entrar em vigor em 2027.

O percentual de 11,3% recomendado pelo Tribunal de Contas da União (TCU) provocou questionamentos de parlamentares e representantes do setor produtivo, que pedem esclarecimentos sobre os critérios utilizados no cálculo e discutem a necessidade de adiar a implementação do novo tributo.
Além de Durigan, participam da audiência o presidente do Tribunal de Contas da União (TCU), Vital do Rêgo Filho, e o secretário especial da Receita Federal, Robinson Barreirinhas. O debate foi solicitado pelo senador Izalci Lucas (PL-DF) e ocorre em meio à pressão da indústria e da Ordem dos Advogados do Brasil (OAB) por mudanças no cronograma de transição da reforma tributária.
O TCU aprovou acórdão, no fim de outubro, recomendando uma alíquota de referência de 11,3468%. O índice supera a estimativa anterior de 9,21% apresentada pela equipe econômica.
A CBS é a parcela federal do futuro Imposto sobre Valor Adicionado (IVA), que substituirá o Programa de Integração Social (PIS) e a Contribuição para o Financiamento da Seguridade Social (Cofins). O restante do IVA será composto pelo Imposto sobre Bens e Serviços (IBS), administrado em conjunto pelos estados e municípios, que substituirá o Imposto sobre Circulação de Mercadorias e Serviços (ICMS) e o Imposto sobre Serviços (ISS).
Alíquota em debate
A diferença entre os percentuais levantou dúvidas sobre os critérios adotados para definir a tributação. Relator da resolução que estabelecerá a alíquota, o senador Eduardo Braga (MDB-AM) afirmou que o resultado apresentado pelo tribunal surpreendeu os parlamentares.
“Todos nós fomos pegos de surpresa com uma alíquota de 11,3% na CBS. Agora vamos, com responsabilidade, aprofundar esse debate aqui no Senado”, declarou o senador em 3 de novembro.
Izalci Lucas também questiona o impacto do percentual sobre a carga tributária total. Segundo o parlamentar, a estimativa do TCU supera em mais de dois pontos percentuais as projeções que vinham sendo consideradas pelo mercado.
“Somada à projeção do IBS [Imposto sobre Bens e Serviços], aponta para uma alíquota conjunta próxima de 30%, acima da trava de 26,5% prevista na Lei Complementar 214, de 2025”, afirmou o senador no requerimento em que pediu a audiência.
O Senado é responsável por estabelecer o percentual definitivo por meio de resolução. O prazo para a definição termina em 15 de dezembro.
Não cumulatividade
A CBS incidirá sobre o consumo de bens e serviços e adotará um sistema de não cumulatividade, permitindo que as empresas aproveitem créditos relativos aos tributos pagos nas etapas anteriores da cadeia produtiva.
A mudança busca simplificar a cobrança de impostos sobre o consumo e reduzir a incidência de tributos em cascata, quando um imposto acaba compondo a base de cálculo de outra cobrança.
Os 11,3% representam uma alíquota de referência, utilizada como parâmetro para a definição do imposto. O percentual efetivamente cobrado pode variar conforme o tipo de operação e os benefícios previstos na legislação, como:
• Reduções de alíquotas para determinados setores;
• Isenções e hipóteses de alíquota zero;
• Regimes específicos de tributação;
• Aproveitamento de créditos tributários nas operações anteriores.
Por isso, o índice de referência não significa, necessariamente, um aumento equivalente nos preços de produtos e serviços. Na semana passada, deputados envolvidos na discussão da reforma tributária admitiram rever isenções se o IVA ultrapassar os 26,5% estabelecidos na reforma tributária.
Indústria pede adiamento
A Confederação Nacional da Indústria (CNI) contesta a metodologia utilizada pelo TCU para calcular a alíquota. A entidade considera que o percentual recomendado pode provocar aumento da carga tributária para o setor produtivo.
Um dos principais questionamentos envolve a utilização de dados de arrecadação entre 2012 e 2021. Segundo a indústria, o período inclui valores de PIS e Cofins influenciados pela incidência de ICMS e ISS, cuja inclusão na base de cálculo foi posteriormente contestada na Justiça.
A CNI defende a utilização de informações mais recentes e a revisão de premissas consideradas no cálculo, como a expectativa de redução da sonegação fiscal e o tratamento tributário das compras públicas.
Em carta encaminhada ao ministro Dario Durigan, a entidade também solicitou que 2027 seja utilizado para dar continuidade aos testes da CBS, com a manutenção temporária do PIS e da Cofins.
A OAB defende o adiamento das etapas previstas para o próximo ano, propondo que a implementação ocorra a partir de janeiro de 2028. A entidade aponta riscos de insegurança jurídica, aumento dos custos de adaptação e crescimento da judicialização.
Receita propõe flexibilização
Apesar das pressões, o governo federal não pretende adiar o calendário da reforma tributária. A Receita Federal, entretanto, prepara medidas para facilitar a adaptação das empresas ao novo sistema.
Na quarta-feira (11), Robinson Barreirinhas anunciou que encaminhará ao Congresso Nacional projeto de lei complementar para permitir prazo adicional de um mês para o ajuste definitivo dos valores da CBS.
A proposta prevê que as empresas possam:
• Recolher inicialmente o tributo com base em estimativas de créditos tributários;
• Realizar o ajuste definitivo dos valores no mês seguinte;
• Aderir facultativamente ao mecanismo, caso a proposta seja aprovada pelo Congresso.
A iniciativa busca reduzir os impactos sobre o fluxo de caixa das empresas durante a transição para o novo modelo tributário.
A Receita também anunciou flexibilizações de exigências fiscais e medidas para evitar penalidades a contribuintes de boa-fé que enfrentarem dificuldades operacionais na adaptação.
“Adiar não é solução de nada. Ao adiar, adia-se também os problemas”, afirmou Barreirinhas ao defender a manutenção do cronograma da reforma.
Senado tem prazo
A definição da alíquota de referência da CBS é uma das etapas necessárias para a implementação do novo sistema tributário. O Senado tem até 15 de dezembro para aprovar a resolução que estabelecerá o percentual.
Caso não haja definição dentro do prazo, será aplicado provisoriamente o índice recomendado pelo TCU.
Uma eventual redução ou revisão da alíquota também precisa considerar a exigência legal de preservação da arrecadação federal. Dependendo dos critérios alterados, poderá ser necessária uma mudança na Lei Complementar 214/2025.
A discussão continua nesta quarta-feira (18), quando a CAE deverá ouvir especialistas e representantes da Fundação Getulio Vargas (FGV) e da OAB.

Economia
Durigan defende alíquota da reforma e estima média efetiva de 8,5%
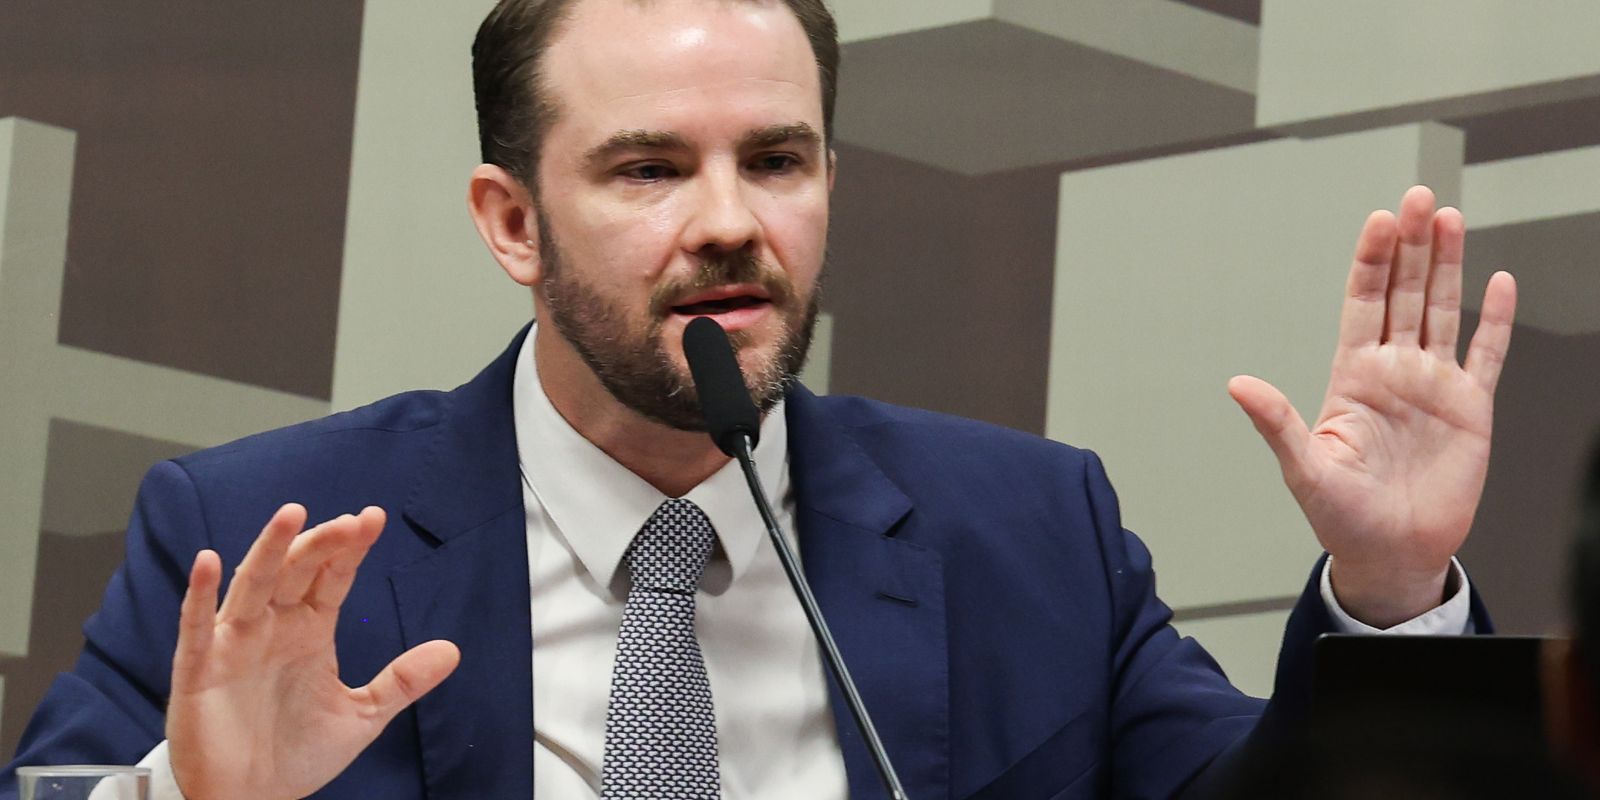
O ministro da Fazenda, Dario Durigan, afirmou que a reforma tributária trará ganhos permanentes de responsabilidade fiscal, justiça social e transparência ao sistema tributário brasileiro.

Ao defender o modelo aprovado, o ministro reiterou que a alíquota máxima estimada para o novo sistema é de 11,3%, mas que a carga efetiva média deverá ficar em 8,5%, enquanto setores beneficiados por regimes diferenciados e parte da população terão tributação menor ou zerada.
As declarações foram feitas nesta terça-feira (17), durante audiência na Comissão de Assuntos Econômicos (CAE) do Senado destinada a discutir a reforma tributária e a metodologia de cálculo da alíquota dos novos tributos sobre o consumo.
Segundo Durigan, um dos principais avanços do novo sistema será tornar mais transparente o custo das renúncias fiscais. Pela sistemática aprovada, a concessão de novos benefícios tributários terá impacto direto na alíquota dos tributos sobre o consumo, permitindo que a sociedade e os agentes públicos conheçam os efeitos de cada decisão.
“Quando for pautada uma renúncia fiscal, a conta vai ser apresentada de plano. A decisão vai ser inteira”, disse o ministro. Ele ressaltou que a medida permitirá avaliar de forma mais clara os custos de incentivos tributários e os impactos dessas decisões sobre os demais contribuintes.
Caráter social
Durigan destacou ainda o caráter social da reforma. Entre as medidas citadas estão a tributação zero da cesta básica, o cashback para famílias inscritas no Cadastro Único, além da redução ou isenção de tributos sobre medicamentos, vacinas, itens de saúde da mulher e outros produtos considerados essenciais.
Na avaliação dele, a reforma amplia a progressividade do sistema tributário ao reduzir a carga sobre bens essenciais e devolver parte dos tributos pagos por famílias de menor renda.
Alíquota efetiva de 8,5%
Ao tratar das estimativas para o novo sistema, o ministro voltou a defender os percentuais divulgados pelo governo e pelo Tribunal de Contas da União (TCU). Ele reiterou que os 11,3% divulgados correspondem à alíquota máxima de referência, aplicável aos contribuintes que não se enquadram em qualquer regime favorecido.
Segundo ele, a alíquota efetiva média deverá ficar em 8,5%, em razão das reduções previstas para diversos setores da economia, dos regimes diferenciados e das devoluções de tributos para famílias de baixa renda.
“11,3% é a alíquota máxima. Quem tem qualquer regime diferenciado, qualquer redução, vai pagar menos. As pessoas mais pobres vão pagar zero. A alíquota média, é de 8,5%.”
Revisão anual
O ministro acrescentou que a alíquota será revisada anualmente. Pela sistemática aprovada, a Receita Federal fornecerá os dados ao TCU, responsável por aplicar a metodologia prevista na legislação e subsidiar a definição dos percentuais para os anos seguintes.
“Isso vai ter uma revisão todo ano. A alíquota está alta? Ótimo, vamos revisitar.”
Segundo o ministro, o mecanismo permitirá ajustar benefícios, regimes diferenciados e outros parâmetros do sistema sempre que houver necessidade de recalibrar a alíquota.
Responsabilidade
Durigan também afirmou que a reforma exigirá responsabilidade fiscal dos três Poderes. Segundo ele, novas isenções aprovadas pelo Legislativo ou decisões judiciais que ampliem benefícios tributários poderão elevar a alíquota geral do Imposto sobre Valor Agregado (IVA) para compensar a perda de arrecadação.
“Não há mágica na economia. Nós vamos ter que ser responsáveis todos, inclusive o Supremo, inclusive o Judiciário, porque a conta vai vir.”
Entenda
A Contribuição sobre Bens e Serviços (CBS), tributo federal criado na reforma tributária, substituirá o PIS/Pasep e a Cofins a partir de 2027. Ao lado do Imposto sobre Bens e Serviços (IBS), de competência estadual e municipal, formará o novo modelo de Imposto sobre Valor Agregado (IVA) dual do país.
A CBS incidirá sobre o consumo de bens e serviços e seguirá o princípio da não cumulatividade. Na prática, as empresas poderão descontar créditos relativos aos tributos pagos nas etapas anteriores da cadeia produtiva, reduzindo a chamada tributação em cascata.
Paralelamente à definição da alíquota, o governo vem defendendo medidas para facilitar a transição ao novo sistema. Uma proposta anunciada pelo Ministério da Fazenda prevê mecanismos que ampliam o aproveitamento de créditos tributários, inclusive sobre máquinas, equipamentos e outros investimentos das empresas.
Segundo a equipe econômica, as medidas buscam reduzir custos de adaptação, dar mais previsibilidade aos contribuintes e suavizar a passagem do sistema atual para o IVA dual.
Pela legislação da reforma, coube inicialmente à Receita Federal elaborar os cálculos da alíquota necessária para preservar a arrecadação dos tributos federais que serão substituídos. Em seguida, o Tribunal de Contas da União (TCU) analisou a metodologia e calculou a chamada alíquota de referência da CBS. Em outubro, o tribunal aprovou o percentual de 11,3468%, arredondado para 11,3%.
Benefícios tributários
O índice supera a estimativa anterior de 9,21% apresentada pela equipe econômica e utilizada nos estudos e projeções sobre a reforma tributária. Segundo o Ministério da Fazenda, a diferença decorre principalmente da incorporação mais precisa dos benefícios e tratamentos diferenciados previstos na legislação.
Os 11,3% representam uma alíquota de referência, utilizada como parâmetro para a definição do imposto. O percentual efetivamente cobrado pode variar conforme o tipo de operação e os benefícios previstos na legislação, como:
- reduções de alíquotas para determinados setores;
- isenções e hipóteses de alíquota zero;
- regimes específicos de tributação;
- aproveitamento de créditos tributários nas operações anteriores.
Por isso, a alíquota de referência não significa, necessariamente, um aumento equivalente nos preços de bens e serviços.
IVA dual
A divulgação do percentual reacendeu o debate sobre a carga tributária do novo IVA dual. Em discussões recentes sobre a regulamentação da reforma, deputados admitiram rever benefícios tributários caso a soma das alíquotas da CBS e do IBS ultrapasse os 26,5% que serviram de referência durante a tramitação da proposta.
Com a conclusão da etapa técnica no TCU, caberá agora ao Senado deliberar sobre a alíquota da CBS. É nesse contexto que a Comissão de Assuntos Econômicos (CAE) vem discutindo os critérios utilizados no cálculo e os impactos do percentual sugerido pelo tribunal.
A legislação prevê que o Senado fixe a alíquota por meio de resolução. Assim, embora o cálculo de referência de 11,3% já tenha sido aprovado pelo TCU, a definição final ainda dependerá da deliberação dos parlamentares.

Com articulação de Botelho, pavimentação avança no Residencial Paiaguás, em Várzea Grande

Pai pede ajuda na Câmara após filha de 5 anos sofrer convulsões e ficar sem diagnóstico

DAE-VG mobiliza equipes para reparar adutora da ETA Pari e normalizar abastecimento

Durigan defende alíquota da reforma e estima média efetiva de 8,5%

Uso responsável da IA será debatido nesta quarta-feira (18)

Prefeitura abre nesta terça inscrições para seletivo com 91 cargos na área da saúde em Cuiabá
A Prefeitura de Cuiabá, por meio da Secretaria Municipal de Saúde (SMS), abriu nesta terça-feira (17) as inscrições para o...

Prefeitura de Cuiabá aposta em espécies adaptadas ao clima e garantre plantio de 6 mil árvores
A escolha de espécies adaptadas ao clima de Cuiabá é uma das principais estratégias da Prefeitura para ampliar a arborização...

Defesa Civil de Cuiabá atende moradores afetados por chuva de 45 mm em Cuiabá
A chuva intensa registrada ao longo desta segunda-feira (16) em Cuiabá provocou acúmulo de água em alguns pontos da cidade...

Polícia Civil mira núcleo de facção criminosa envolvida com tráfico de drogas em Alta Floresta e região
A Polícia Civil de Mato Grosso deflagrou, na manhã desta terça-feira (17.11), a Operação Norte Seguro 2, para cumprir 21...

Polícia Militar conduz dois faccionados por tráfico de drogas em Barra do Bugres
Policiais militares da unidade de Cavalaria prenderam um homem, de 27 anos, e apreenderam um adolescente, de 15 anos, por...

Polícia Militar prende homem com armas de fogo após denúncias de disparos
Policiais militares do 6º Comando Regional prenderam, nesta segunda-feira (16.11), um homem, de 25 anos, por porte ilegal de arma...

Brasil encerra 2026 com goleada sobre Singapura
A Seleção Brasileira fechou a temporada de 2026 com uma vitória por 7 a 0 sobre Singapura, nesta terça-feira (17),...

Internacional vence o Flamengo e conquista a Copa do Brasil feminina
O Internacional é campeão da Copa do Brasil feminina. Neste domingo, no Beira-Rio, o Colorado venceu o Flamengo por 1...

Brasil perde para o Japão por 3 a 2 e encerra 2026 sob pressão
A Seleção Brasileira foi derrotada pelo Japão por 3 a 2 neste sábado, no Estádio Nacional de Singapura, na última...

Filhos de Michel Teló e Thais Fersoza recebem primeira comunhão: ‘Alimento’
Melinda Teló, de 10 anos, e Teodoro Teló, de 9, filhos do cantor Michel Teló e da atriz Thais Fersoza,...

Poliana Rocha celebra 50 anos com festão, shows e presença de familiares e amigos
Poliana Rocha, esposa do cantor Leonardo, comemorou seus 50 anos em grande estilo. A influenciadora organizou um festão para celebrar...

Nicole Bahls celebra 41 anos com viagem especial pela Itália ao lado da família
Nicole Bahls completou 41 anos no último domingo (15) e escolheu um destino especial para celebrar a chegada de uma...
-
 Polícia4 dias atrás
Cuiabá entrega reforma da UPA Verdão e chega a nove unidades revitalizadas em menos de um ano
-
 Polícia6 dias atrás
Prefeitura inicia entrega de TVs sorteadas durante a semana em comemoração ao Dia do Servidor
-
 Polícia2 dias atrás
Prefeitura de Cuiabá avança em reforma de creche e amplia vagas no Três Barras
-
 Política5 dias atrás
Prefeitura de Cuiabá permite consultar pela internet onde retirar medicamentos gratuitos
-
 Polícia5 dias atrás
Prefeitura de Cuiabá entrega reforma da UPA Verdão nesta sexta
-
 Política5 dias atrás
Prefeitura inicia reparos na Emeb Maria Dimpina após princípio de incêndio
-
 Política4 dias atrás
Aplicativo Cittamobi substitui Meu Ônibus e já está disponível aos passageiros em Cuiabá
-
 Polícia7 dias atrás
Prefeitura e Defensoria realizam levantamento e acolhimento de pessoas em situação de rua