


Agricultura
Falta de boi pronto leva arroba a R$ 365 no fim de setembro
Agricultura
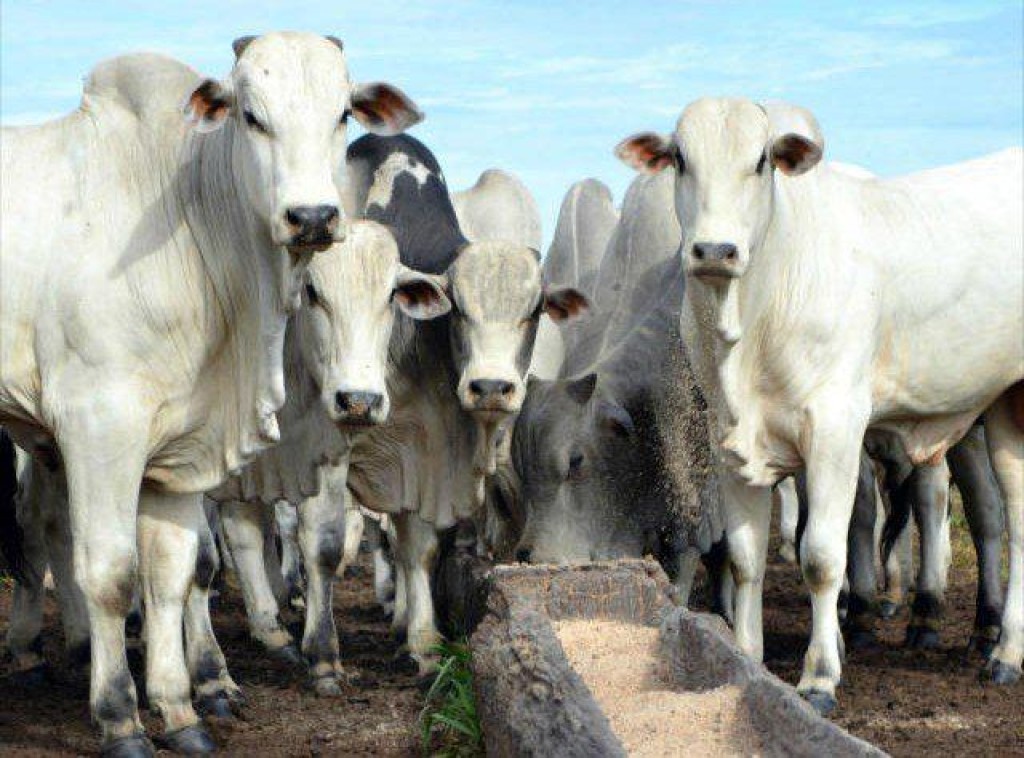
A oferta reduzida de animais terminados levou o preço do boi gordo a encerrar setembro em alta nas principais regiões produtoras. Em São Paulo, a cotação média chegou a R$ 365,33 por arroba na quarta-feira, 30, ante R$ 362,25 no dia anterior.
A valorização ocorre num período de transição para a pecuária. Os animais mantidos a pasto atravessaram os meses de seca e ainda dependem da recuperação das pastagens para ganhar peso. Ao mesmo tempo, a entrada de bois confinados não foi suficiente para ampliar significativamente a oferta disponível no mercado.
O resultado aparece nas escalas de abate, concentradas entre seis e sete dias úteis. Esse prazo não indica falta generalizada de gado, mas mostra que os frigoríficos precisam negociar com maior frequência para manter suas unidades em funcionamento.
As maiores indústrias atravessam esse período com mais tranquilidade porque contam com animais de confinamentos próprios, contratos antecipados e parcerias com produtores. Os frigoríficos de pequeno e médio porte, mais dependentes das compras diárias, encontram maior dificuldade para completar as programações e acabam oferecendo preços mais altos por lotes prontos.
A reação foi registrada em diferentes praças. Em Goiás, a cotação média alcançou R$ 351,25 por arroba. Minas Gerais chegou a R$ 350,88, Mato Grosso do Sul a R$ 357,61 e Mato Grosso a R$ 340,61.
O movimento não significa que todos os negócios estejam sendo fechados nesses valores. As condições variam conforme o padrão dos animais, a distância até o frigorífico, o prazo de pagamento e a necessidade de cada indústria. Bois destinados à exportação também podem receber valores diferentes.
A demanda externa ajudou a manter o ritmo dos abates durante parte de setembro, mas não explica sozinha a valorização. A alta ocorreu mesmo com a suspensão das vendas de carne bovina para a União Europeia e com a aproximação do limite imposto pela China às importações brasileiras.
Essas restrições podem afetar o mercado nos próximos meses, mas tiveram peso menor que a falta de animais terminados na formação do preço no encerramento de setembro. No curto prazo, a indústria precisa comprar gado para manter as linhas de abate, independentemente das incertezas sobre alguns destinos.
No atacado, os preços da carne bovina também permaneceram firmes. O quarto dianteiro foi negociado a R$ 21,50 por quilo, o traseiro a R$ 28 e a ponta de agulha a R$ 20. A entrada do mês pode estimular a reposição dos estoques pelo varejo, embora a carne bovina continue enfrentando a concorrência do frango.
Para o produtor que possui boi pronto, o momento aumenta o poder de negociação, especialmente nas regiões em que os frigoríficos estão com escalas mais curtas. A recuperação das pastagens e a entrada de novos lotes de confinamento determinarão por quanto tempo essa vantagem será mantida.

Agricultura
Agro tem até dia 30 para escolher tributação que pode alterar competitividade em 2027
Empresas do agronegócio enquadradas no Simples Nacional têm até 30 de outubro para decidir se manterão o Imposto sobre Bens e Serviços (IBS) e a Contribuição sobre Bens e Serviços (CBS) dentro do Documento de Arrecadação do Simples Nacional (DAS) ou se recolherão os dois tributos pelo regime regular a partir de janeiro de 2027. A escolha poderá afetar o valor dos créditos aproveitados pelos clientes e, consequentemente, a competitividade dos fornecedores.
Quem não fizer a opção continuará automaticamente no modelo tradicional, com IBS e CBS incluídos no DAS. A mudança interessa principalmente às empresas que vendem para cooperativas, indústrias, exportadores e outros compradores que aproveitam créditos tributários.
Essa limitação pode pesar na negociação. Uma cerealista, agroindústria ou fornecedora de insumos que gere pouco crédito poderá se tornar menos atraente para compradores empresariais, sobretudo quando concorrer com fornecedores capazes de transferir créditos maiores.
A alternativa prevista na reforma tributária é permanecer no Simples Nacional para os demais tributos, mas calcular IBS e CBS pelo regime regular. É o chamado modelo híbrido. A empresa continua recolhendo pelo DAS os tributos que permanecerem no Simples, enquanto apura IBS e CBS separadamente.
Nesse modelo, poderá aproveitar os créditos permitidos sobre máquinas, equipamentos, energia, serviços e outros bens e insumos adquiridos. Também poderá gerar créditos pelo regime regular para seus clientes. Em contrapartida, terá mais obrigações fiscais, necessidade de controlar entradas e saídas e possível aumento do custo contábil.
Por isso, não existe uma resposta única para o agronegócio. Manter IBS e CBS dentro do Simples pode continuar sendo vantajoso para empresas que vendem principalmente ao consumidor final, possuem poucos gastos capazes de gerar créditos e valorizam uma operação tributária mais simples.
Já a apuração pelo regime regular merece ser simulada por empresas que vendem predominantemente a outras pessoas jurídicas, realizam investimentos elevados ou compram grande quantidade de insumos tributados. Nesses casos, os créditos podem compensar parte do aumento da burocracia e preservar a competitividade comercial.
A conta também precisa incluir os tratamentos diferenciados concedidos ao setor. A legislação prevê redução de 60% das alíquotas de IBS e CBS para determinados produtos agropecuários, aquícolas, pesqueiros, florestais e extrativistas in natura, além de insumos agropecuários incluídos nas listas legais. Há ainda operações sujeitas a alíquota zero, diferimento ou créditos presumidos.
Esses benefícios, entretanto, não alcançam automaticamente toda empresa ligada ao agronegócio. A aplicação depende do produto, da operação, da classificação fiscal e das condições previstas na legislação. Uma empresa pode ter receitas submetidas a tratamentos diferentes dentro da mesma atividade.
A decisão, portanto, não deve considerar apenas o percentual atualmente pago no DAS. É necessário comparar o valor total dos tributos, os créditos aproveitáveis nas compras, os créditos transferidos aos clientes, o perfil das vendas, o efeito sobre os preços, o fluxo de caixa e o custo adicional de cumprimento das obrigações fiscais.
A Receita Federal informa que a opção pelo regime regular de IBS e CBS poderá ser feita até 30 de outubro de 2026. Quem não optar continuará recolhendo os dois tributos dentro do Simples. A escolha poderá ser cancelada entre 3 de novembro e 20 de dezembro. Haverá uma nova oportunidade em março de 2027, com efeitos a partir de julho.
Para as empresas do agro, o Simples não deixou de ser uma boa opção. O que terminou foi a segurança de escolhê-lo apenas porque a alíquota parece menor. A partir de 2027, o crédito tributário concedido ao comprador pode ser tão importante quanto o imposto pago pelo fornecedor.

Feira Cultura, Sabor e Arte reúne gastronomia, artesanato e música nesta sexta-feira em Cuiabá

Brasil amplia Margem Equatorial com base em decisão da ONU; entenda

Maiara compartilha clique romântico com namorado e faz declaração: ‘Ele está aqui’

Moradores relatam falta de água e problemas no asfalto

Bless Gagliasso, filho de Giovanna Ewbank e Bruno estreia como ator na Globo: ‘Feliz’

TJMT mantém bloqueio de R$ 1,5 milhão em bens de prefeito e o afasta da gestão da Saúde
Nilmar Nunes de Miranda segue no cargo, mas está impedido de atuar na gestão da Saúde de Peixoto de Azevedo;...

Pivetta apoia fim das bets e diz que medida de Lula “veio tarde”
O governador de Mato Grosso, Otaviano Pivetta (Republicanos), declarou apoio à decisão do presidente Luiz Inácio Lula da Silva (PT)...

Equipe de TI dará suporte aos canais da ALMT durante a apuração dos votos
A Secretaria de Tecnologia da Informação da Assembleia Legislativa de Mato Grosso (ALMT) preparou uma estrutura especial para acompanhar o...

Mauro admite ajudar Flávio Bolsonaro em eventual 2º turno: “muito provavelmente, vou ajudar”
O ex-governador de Mato Grosso e candidato ao Senado Mauro Mendes (União) admitiu que poderá participar da campanha de Flávio...

Lei Seca será aplicada em 15 cidades de MT durante eleições; veja horários e municípios
Eleitores de 15 municípios de Mato Grosso terão que ficar atentos às restrições para venda e, em algumas localidades, também...

TRE suspende propaganda de Natasha até 1º de outubro e eleva multa para R$ 100 mil
O Tribunal Regional Eleitoral de Mato Grosso (TRE-MT) determinou nesta terça-feira (29) a suspensão da propaganda eleitoral gratuita da candidata...

1ª Copa do Comerciário reúne oito equipes em Poxoréu
A bola começa a rolar nesta quinta-feira (2) para a 1ª Copa do Comerciário de Futsal, em Poxoréu. Ao todo,...

Brasil vira sobre a Austrália e vence por 4 a 2 em amistoso
A Seleção Brasileira superou um primeiro tempo de sustos e derrotou a Austrália por 4 a 2, nesta terça-feira (29.09),...

CBF define calendário com semifinais da Copa do Brasil e rodadas do Brasileirão
Quem acompanha o futebol nacional nos próximos dias vai precisar de agenda cheia. A CBF desmembrou mais rodadas do Campeonato...
Maiara compartilha clique romântico com namorado e faz declaração: ‘Ele está aqui’
A cantora Maiara, de 38 anos, compartilhou nesta sexta-feira (2), um registro especial ao lado do namorado, Felipe Cavalliere, de...
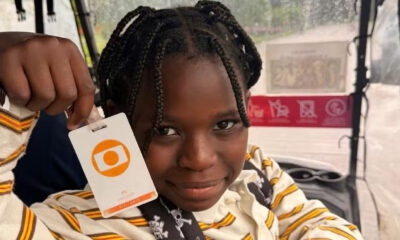
Bless Gagliasso, filho de Giovanna Ewbank e Bruno estreia como ator na Globo: ‘Feliz’
Bless Gagliasso de 11 anos, filho de Giovanna Ewbank e Bruno Gagliasso estreou como ator na Globo esta semana e...
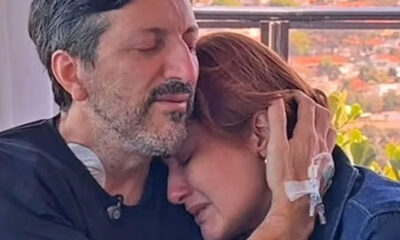

Esposa de Lito Souza anuncia velório aberto ao público e faz pedido pelo filho
A morte de Lito Souza, piloto de avião que ganhou notoriedade ao compartilhar sua luta contra uma doença rara, comoveu...
-
 Política4 dias atrás
Gilberto Mello ganha força na reta final e é aposta do PL para a Câmara Federal
-
 Política4 dias atrás
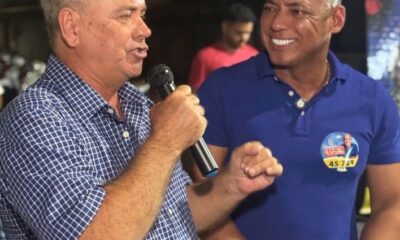
Luiz Sansão declara apoio a Juca do Guaraná e destaca atuação do deputado em Barra do Bugres
-
 Política3 dias atrás
Emanuelzinho aparece na frente em pesquisa para deputado federal em Cuiabá
-
 Política5 dias atrás
Um cantinho para brincar: iniciativa transforma espera em momentos de acolhimento na unidade do Santa Isabel
-
 Polícia2 dias atrás
Márcia Pinheiro passa por cirurgia de seis horas e família atualiza estado de saúde
-
Esporte5 dias atrás
CBF define calendário com semifinais da Copa do Brasil e rodadas do Brasileirão
-
 Polícia Federal5 dias atrás
Poço artesiano reforça abastecimento de escola que será ampliada para atender em tempo integral em 2027
-
 Cidades7 dias atrás
Ação social oferece serviços e orientações à população neste sábado em Cuiabá