
Agricultura
“Etanolduto” de R$ 22 bilhões pode reduzir custos logísticos em 20%
Agricultura
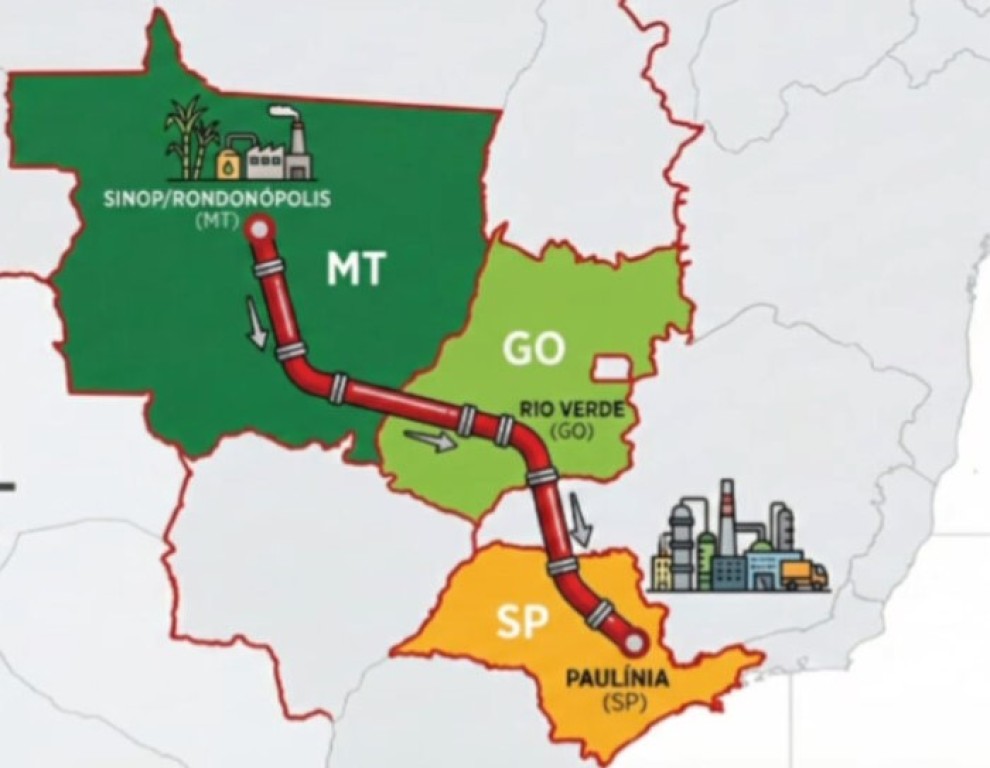
Um projeto de R$ 22 bilhões prevê a construção de dois dutos entre Sinop, em Mato Grosso, e Paulínia, em São Paulo, para transportar etanol ao Sudeste e levar derivados de petróleo no sentido contrário. A estrutura poderá ampliar o mercado para o milho produzido no Centro-Oeste, reduzir custos logísticos e retirar das rodovias cerca de 225 mil viagens de caminhão por ano.
A estrutura poderá ampliar o mercado para o milho produzido no Centro-Oeste, reduzir a dependência do transporte rodoviário e dar maior previsibilidade ao escoamento do etanol. Segundo a empresa, o sistema poderá retirar das estradas cerca de 225 mil viagens de caminhão por ano, mas a economia prevista com o frete ainda não foi divulgada.
Denominado Projeto Pascal, o empreendimento está sendo estruturado pela Inpasa e foi apresentado ao Instituto Brasileiro do Meio Ambiente e dos Recursos Naturais Renováveis (Ibama) para o início do licenciamento ambiental federal. A iniciativa ainda depende dos estudos ambientais, das autorizações e da definição do cronograma de implantação.
Os dois dutos serão instalados lado a lado em um corredor de aproximadamente 2,1 mil quilômetros. Uma das estruturas terá capacidade para levar 13,3 bilhões de litros de etanol por ano do Centro-Oeste até Paulínia, principal polo de distribuição de combustíveis do País.
A partir do interior paulista, o produto poderá ser distribuído para grandes centros consumidores e, posteriormente, encaminhado ao Porto de Santos. Essa conexão criaria uma alternativa para as usinas instaladas longe dos mercados de maior consumo e das estruturas de exportação.
O segundo duto será utilizado no sentido inverso. A capacidade projetada é de 6,6 bilhões de litros de derivados de petróleo por ano, transportados de Paulínia para Mato Grosso e Mato Grosso do Sul. A operação aproveitaria a mesma estrutura para atender duas necessidades logísticas da região.
O Centro-Oeste ampliou rapidamente a produção de etanol de milho, mas continua dependente dos caminhões para movimentar grande parte do combustível. Em alguns casos, as usinas estão localizadas a até 1,7 mil quilômetros dos principais centros consumidores.
Segundo os dados apresentados no projeto, 15 usinas de etanol de milho foram construídas na região nos últimos cinco anos. Nesse período, a produção regional de etanol, incluindo diferentes matérias-primas, passou de 11,3 bilhões para 16,2 bilhões de litros e já representa quase metade do volume produzido no Brasil.
Para o agricultor, o avanço dessa indústria significa a consolidação de um comprador permanente de milho próximo às áreas produtoras. Diferentemente das exportações, que dependem da movimentação até os portos, as usinas recebem o cereal durante todo o ano e transformam a produção em etanol, óleo, farelos proteicos e energia.
Uma rota de grande capacidade para escoar o combustível pode dar suporte à instalação de novas unidades e à ampliação das fábricas existentes. Isso tende a fortalecer a demanda regional por milho e sorgo, ampliar as alternativas de comercialização e reduzir a dependência de poucos destinos. O efeito sobre os preços recebidos pelo produtor, entretanto, dependerá da capacidade efetivamente instalada, da concorrência entre compradores e do ritmo de execução do projeto.
A redução do transporte de etanol por rodovia também poderá liberar caminhões para outras atividades do agronegócio, principalmente durante os períodos de colheita. As 225 mil viagens que poderão ser retiradas das estradas por ano representam uma média superior a 600 deslocamentos por dia.
Parte dos veículos poderá ser direcionada ao transporte de grãos entre propriedades, armazéns, usinas, ferrovias e portos. A mudança não elimina a participação dos caminhões, que continuarão necessários nas etapas entre as lavouras, as indústrias e os terminais, mas reduz os percursos mais longos destinados ao transporte de combustíveis.
A estimativa da empresa é que a substituição de parte do modal rodoviário evite a emissão de aproximadamente 500 mil toneladas de carbono por ano quando os dutos estiverem operando em sua capacidade nominal. A projeção ainda dependerá do volume efetivamente transportado e da configuração definitiva do sistema.
O traçado deverá acompanhar a BR-163 entre Sinop e Campo Grande, em Mato Grosso do Sul. A partir desse ponto, os dutos seguirão em grande parte pela faixa de servidão do Gasoduto Bolívia-Brasil até Paulínia. O aproveitamento de corredores já utilizados busca diminuir a necessidade de abertura de novas áreas.
A análise preliminar identificou, porém, trechos que exigirão estudos mais detalhados, incluindo travessias de rios, zonas úmidas, áreas urbanizadas, remanescentes de vegetação nativa e locais próximos a residências. Essas condições deverão ser avaliadas no Estudo e no Relatório de Impacto Ambiental.
Se receber as autorizações, a construção poderá durar cinco anos. A previsão apresentada pela empresa é manter uma média de quatro mil trabalhadores durante as obras, com pico de até oito mil empregos nas etapas de maior atividade.
O Projeto Pascal ainda está em uma fase inicial e não há garantia de que será executado no formato apresentado. A entrada no licenciamento, contudo, mostra que a expansão do etanol de milho começou a exigir uma infraestrutura compatível com a escala alcançada pelo Centro-Oeste. Para o produtor de grãos, a proposta representa a possibilidade de aproximar a lavoura dos mercados de combustíveis do Sudeste e do comércio exterior sem depender exclusivamente das rodovias.
Fonte: Pensar Agro

Agricultura
Boi gordo passa dos R$ 400 e entra em novembro com oferta apertada
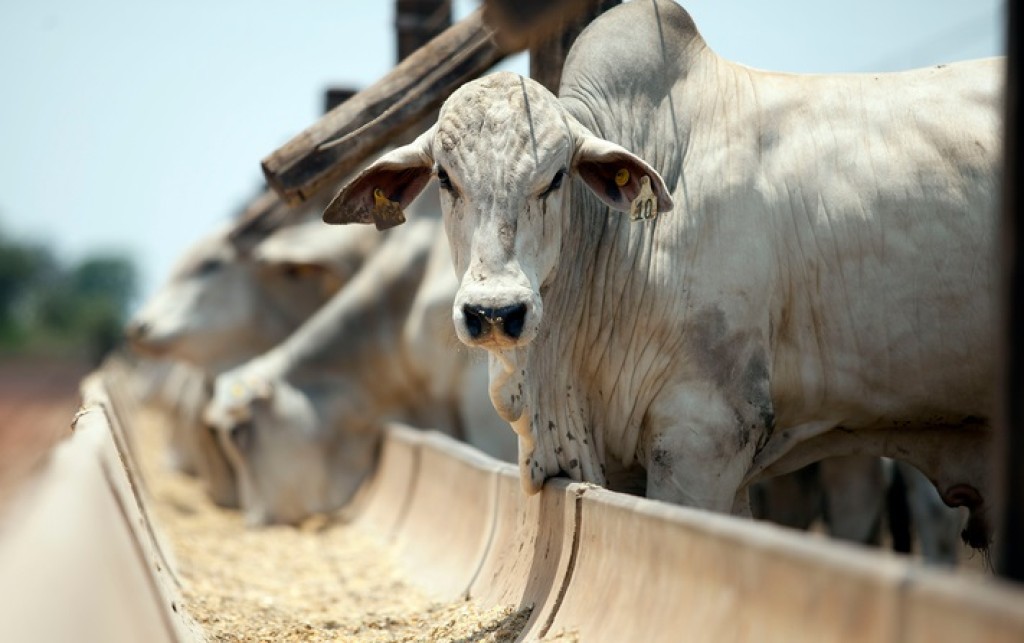
O mercado brasileiro do boi gordo encerrou outubro com valorização de até 8,6% nas principais regiões pecuárias e negócios alcançando R$ 400 por arroba em São Paulo. A oferta reduzida de animais terminados, as escalas de abate limitadas a cinco ou sete dias úteis e a expectativa de maior procura dos frigoríficos para atender às exportações sustentaram os preços. Novembro começa com perspectivas de novas altas, mas o comportamento das compras chinesas e a capacidade de consumo do mercado interno serão decisivos para determinar até onde a valorização poderá avançar.
Em São Paulo, principal referência nacional para a formação dos preços, a arroba terminou outubro cotada a R$ 395 nas negociações a prazo, avanço de 8,22% sobre os R$ 365 registrados no encerramento de setembro. Segundo a consultoria Safras & Mercado, também ocorreram negócios a R$ 400, patamar que representa um novo recorde nominal para determinadas negociações, sem considerar os efeitos da inflação.
A valorização não ficou restrita ao mercado paulista. Em Minas Gerais, a arroba chegou a R$ 380, alta de 8,57% no mês. Goiás registrou R$ 375, avanço de 7,14%, enquanto Mato Grosso do Sul alcançou R$ 380, com aumento de 7,04%. Em Mato Grosso, a cotação subiu de R$ 345 para R$ 365, valorização de 5,80%. Rondônia encerrou o período com negócios a R$ 368, crescimento de 6,67%.
A principal explicação para o movimento está na disponibilidade menor de bovinos prontos para abate. Com dificuldades para completar suas programações industriais, frigoríficos passaram a disputar animais e aceitar reajustes nas negociações. As escalas curtas indicam que as empresas possuem compras suficientes para poucos dias de funcionamento, aumentando a necessidade de buscar novos lotes.
A oferta mais limitada também reflete decisões tomadas pelos pecuaristas nos meses anteriores. A recuperação das pastagens em determinadas regiões, favorecida pelas chuvas, permitiu manter parte dos animais por mais tempo nas propriedades. Ao mesmo tempo, a entrada de bovinos nos confinamentos entre julho e agosto ficou aproximadamente 15% abaixo do volume registrado no mesmo período de 2025, segundo levantamento citado pela Scot Consultoria.
Essa redução começa a aparecer justamente no período em que os animais confinados deveriam reforçar a oferta aos frigoríficos. Com menos bovinos disponíveis e demanda industrial ainda presente, o poder de negociação dos pecuaristas aumentou.
O mercado futuro também acompanhou a valorização. Na B3, contratos com vencimento em novembro ultrapassaram R$ 400 por arroba e chegaram à máxima de R$ 407. Esses preços representam expectativas dos participantes do mercado e não garantem que as negociações físicas alcançarão os mesmos valores nas próximas semanas.
A China permanece como um dos principais fatores de atenção. A expectativa de intensificação das compras para abastecimento no fim do ano estimula frigoríficos habilitados a buscar animais com antecedência. Entretanto, o volume efetivamente contratado dependerá da administração das cotas chinesas de importação e das condições comerciais negociadas entre compradores e exportadores.
Os dados parciais de outubro mostram que a demanda externa ainda não apresentou expansão em volume. Segundo a Secretaria de Comércio Exterior (Secex), nos primeiros 16 dias úteis do mês o Brasil exportou 154,5 mil toneladas de carne bovina fresca, refrigerada ou congelada, com receita equivalente a aproximadamente R$ 5,2 bilhões, considerando o câmbio de referência de R$ 5,35.
Na comparação com outubro de 2025, o volume médio diário embarcado recuou 33,7%, enquanto a receita média diária caiu 24,8%. O preço médio internacional, entretanto, avançou 13,5%, alcançando aproximadamente R$ 33,6 mil por tonelada. Os números indicam que a valorização da carne no exterior não foi suficiente para compensar a redução da quantidade exportada no período analisado.
O desempenho do mercado interno será outro componente importante para novembro. O pagamento da primeira parcela do décimo terceiro salário, a movimentação do comércio no fim do ano e a melhora sazonal do consumo tendem a favorecer as vendas de carne bovina. A intensidade dessa recuperação, porém, dependerá do orçamento das famílias e dos preços praticados no varejo.
No atacado, outubro já apresentou reajustes. O quarto traseiro bovino passou de R$ 28 para R$ 29,50 por quilo, alta de 5,36%. O dianteiro avançou de R$ 21,50 para R$ 22,30, aumento de 3,72%. Os reajustes foram inferiores aos registrados em algumas praças do boi gordo, indicando que a indústria ainda enfrenta limites para transferir integralmente a valorização da matéria-prima aos compradores.
A concorrência com a carne de frango e a suína continua sendo um obstáculo. Quando a carne bovina fica mais cara, parte dos consumidores tende a substituir cortes por proteínas de menor preço, reduzindo o espaço para novos reajustes. Esse comportamento pode limitar a capacidade dos frigoríficos de sustentar preços elevados na compra dos animais.
Para o pecuarista, a valorização da arroba melhora a receita por animal vendido, mas não significa necessariamente aumento proporcional do lucro. Os resultados dependem dos custos de reposição, alimentação, suplementação, financiamento e do tempo necessário para terminar os bovinos. A alta também alcança o mercado de animais de reposição, elevando as despesas de quem precisa recompor o rebanho.
O cenário de novembro reúne, portanto, fatores que favorecem a manutenção de preços firmes, mas não asseguram uma sequência contínua de aumentos. A oferta de animais terminados permanece restrita, enquanto frigoríficos precisam abastecer suas linhas de produção e atender aos contratos comerciais.
A confirmação de novas altas dependerá da capacidade de consumo do mercado doméstico, da efetivação das compras internacionais e da velocidade com que novos lotes de bovinos chegarão ao mercado. Depois de um outubro de forte valorização, a disputa pela boiada continuará sendo o principal indicador para acompanhar a direção dos preços nas próximas semanas.
Fonte: Pensar Agro

Boi gordo passa dos R$ 400 e entra em novembro com oferta apertada

Prefeitura instala aduelas para reconstruir travessia na comunidade Terra Nova

“Qualifica VG” realiza Balcão de Empregos no Cristo Rei e registra 152 atendimentos

Prefeitura de Várzea Grande entrega insumos e maquinário para fortalecer a produção rural

Reformas avançam em unidades de saúde e melhoram estrutura da rede municipal de Várzea Grande

Equipe da ALMT visita veículos de comunicação para incentivar inscrições ao Troféu Parlamento
A menos de duas semanas do encerramento das inscrições para o 2º Prêmio ALMT de Jornalismo – Troféu Parlamento, a...

Câmara Temática da ALMT amplia debate sobre direitos e desafios dos povos indígenas de MT
A construção de políticas públicas que respeitem a diversidade dos 46 povos indígenas de Mato Grosso e respondam às necessidades...

Dia Nacional do Livro convida reflexões sobre o incentivo à leitura
Seu navegador não tem suporte ao recurso de áudio. Baixar áudio Por Priscila Mendes Uma viagem filosófica pelo espaço, que...

Emenda de Lúdio é aprovada e vai garantir R$ 1,5 bilhão para casas populares em MT
Nesta quarta-feira (28), a Assembleia Legislativa de Mato Grosso (ALMT) aprovou, em primeira votação, uma emenda articulada pelo deputado estadual...

Qualifica VG oferece cerca de 180 vagas de emprego no Cristo Rei nesta quinta-feira (29)
A Prefeitura de Várzea Grande, por meio da Secretaria Municipal de Desenvolvimento Econômico, Tecnologia e Turismo, realiza nesta quarta-feira (29)...

Inscrições para o processo seletivo da Educação de Várzea Grande seguem abertas até 9 de novembro
A Prefeitura de Várzea Grande, por meio da Secretaria Municipal de Educação, Cultura, Esporte e Lazer (SMECEL), reforça que estão...

Corinthians vence o Mirassol, encerra jejum e segue na luta contra rebaixamento
O Corinthians voltou a vencer no Campeonato Brasileiro depois de dez jogos e manteve acesa a esperança de permanecer na...

Grêmio vence o Athletico-PR, deixa o Z4 e joga o Internacional para a zona de rebaixamento
O Grêmio encontrou na bola parada a solução para encerrar a sequência ruim e respirar na luta contra a queda....

Cruzeiro vence o Atlético-MG com gol relâmpago de Kaio Jorge
Escalação: Otávio; William, João Marcelo (Fabrício Bruno), Jonathan Jesus, Lucas Villalba (Viña); Lucas Romero, Gerson (Bruno Rodrigues), Zé Lucas (Matheus...

Juliette e Kaique exibem novas fotos do casamento intimista dos dois: ‘Caju’
Juliette Freire e Kaique Cerveny encantaram os seguidores ao compartilhar novas fotos do casamento intimista dos dois nas redes sociais....

Instituto Paulo Gustavo inaugura espaço cultural no Rio de Janeiro: ‘Ge gratidão’
O legado de Paulo Gustavo (1978–2021) ganhou mais um capítulo nesta sexta-feira (30). O Instituto Paulo Gustavo, criado por seu...

Luciano Szafir celebra gravidez de Sasha e emociona com homenagem à filha: ‘
Luciano Szafir usou as redes sociais para celebrar uma novidade especial na família: a gravidez de Sasha Meneghel, sua filha...
-
 Polícia3 dias atrás
Prefeita e secretária acompanham obras de reforma e ampliação de CMEI no Cristo Rei
-
Política2 dias atrás
Equipe da ALMT visita veículos de comunicação para incentivar inscrições ao Troféu Parlamento
-
 Cidades7 dias atrás
Espaço de Acolhimento à Mulher do HMC garante sigilo e amparo às vítimas de violência
-
 Política3 dias atrás
Zé Medeiros pede impeachment de Zanin por prorrogação do horário de votação
-
 Política3 dias atrás
Guarda Municipal de Várzea Grande é a primeira de MT a operar sistema nacional de segurança
-
 Polícia7 dias atrás
Idosos vivenciam manhã de lazer e integração no Parque Bernardo Berneck
-
 Cidades3 dias atrás
Prefeitura de Cuiabá celebra Dia do Servidor com missa e anuncia celebrações mensais
-
 Cidades7 dias atrás
Frota de ônibus opera normalmente com tarifa zero em Cuiabá