


Agricultura
Abelhas elevam produtividade da soja em até 18%
Agricultura
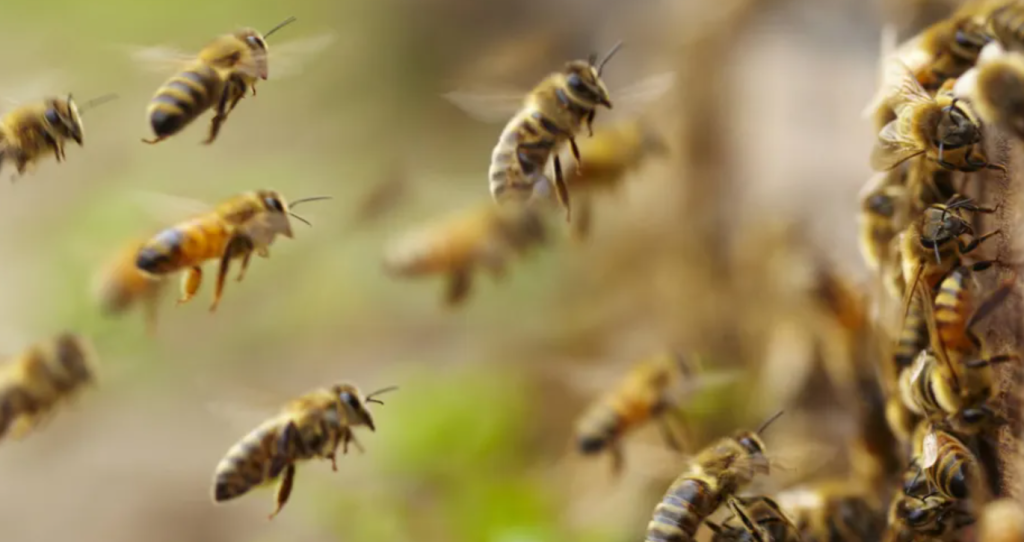
A presença de abelhas nas proximidades das lavouras pode aumentar, em média, 13% a produtividade da soja, segundo estudos da Empresa Brasileira de Pesquisa Agropecuária (Embrapa). Em alguns experimentos, o ganho chegou a 18%, resultado obtido sem ampliação da área plantada.
Embora a soja seja considerada uma planta capaz de se autopolinizar, as visitas das abelhas às flores melhoram o processo de fecundação. Os efeitos podem aparecer no aumento do número de grãos por vagem, na redução de vagens vazias e, ao final do ciclo, na quantidade colhida por hectare.
Os percentuais não representam uma garantia automática para todas as propriedades. O resultado depende da cultivar, das condições climáticas, da população de polinizadores, da paisagem ao redor da lavoura e das práticas adotadas durante o florescimento. Ainda assim, as pesquisas mostram que a polinização deve ser considerada parte do sistema produtivo, e não apenas um benefício ambiental.
A contribuição econômica das abelhas vai muito além da produção de mel. Um estudo citado pela Embrapa estimou em aproximadamente R$ 43 bilhões o valor anual do serviço de polinização para a produção brasileira de alimentos, com base nos dados agrícolas de 2018.
Entre 141 espécies cultivadas no Brasil para alimentação humana, produção animal, fibras e biocombustíveis, cerca de 85 dependem, em algum grau, da polinização realizada por animais. As abelhas são os principais agentes desse processo. Café, laranja, maçã, melão, maracujá, castanha-do-brasil, canola e algodão estão entre as culturas beneficiadas.
A dimensão desse serviço também começou a ser mais bem compreendida nas áreas de soja. Pesquisa divulgada pela Embrapa em 2026 identificou 53 espécies de abelhas em lavouras e fragmentos de vegetação nativa no sudoeste de Goiás. Desse total, 27 eram novos registros de espécies associadas à cultura na região.
O levantamento mostra que a soja não recebe apenas a visita da abelha-africanizada, normalmente utilizada na produção comercial de mel. Diferentes espécies nativas também percorrem as flores e participam da polinização. Essa diversidade reduz a dependência de um único polinizador e aumenta a capacidade de o ambiente responder a mudanças de temperatura, umidade e disponibilidade de alimento.
A manutenção de vegetação nativa próxima às áreas produtivas tem papel importante nesse processo. Matas, reservas legais, áreas de preservação permanente, corredores de vegetação e faixas com plantas floridas oferecem abrigo e alimento às abelhas antes e depois da florada da cultura comercial.
Para o produtor, essas áreas podem funcionar como infraestrutura biológica da propriedade. A contribuição será maior quando houver conexão entre os ambientes naturais e a lavoura, permitindo que os insetos encontrem locais para nidificação, água e fontes de néctar e pólen durante diferentes períodos do ano.
A integração também pode abrir uma fonte complementar de renda. Dados da Embrapa indicam que apicultores com bom manejo e colmeias instaladas próximas às lavouras podem obter até 50 quilos de mel por colmeia durante a florada da soja. Ao mesmo tempo que as abelhas encontram alimento, o produtor de grãos recebe o serviço de polinização.
A convivência, entretanto, exige planejamento. A localização dos apiários precisa ser conhecida, e agricultores, responsáveis técnicos e apicultores devem manter comunicação sobre o calendário da lavoura e as aplicações de defensivos.
O manejo integrado de pragas ajuda a evitar pulverizações desnecessárias. Quando o controle químico for indispensável, devem ser respeitados o registro do produto, as orientações da bula, as condições meteorológicas e as técnicas destinadas a reduzir deriva. Sempre que tecnicamente possível, a aplicação deve considerar os horários de menor atividade das abelhas.
O vento, a temperatura e a umidade interferem diretamente na dispersão da calda. Uma pulverização feita em condições inadequadas pode atingir flores, vegetação próxima e fontes de água frequentadas pelos insetos, mesmo quando as colmeias estão fora da área cultivada. Por isso, regulagem do equipamento, escolha correta das pontas e acompanhamento das condições ambientais são medidas decisivas.
Também cabe ao apicultor manter as colmeias identificadas, bem manejadas e instaladas em locais adequados. A comunicação antecipada permite avaliar medidas de proteção sem comprometer as necessidades fitossanitárias da lavoura.
A preservação das abelhas não deve ser tratada como uma obrigação separada da produção. Os estudos mostram que esses insetos participam da formação da safra e podem melhorar o aproveitamento da área já cultivada. Para o produtor, proteger os polinizadores significa conservar um serviço natural capaz de elevar a produtividade, diversificar a renda e fortalecer a estabilidade do sistema agrícola.
Fonte: Pensar Agro

Agricultura
Decisão que derrubou a cobrança do Funrural abre caminho para revisão de dívidas no campo
O Supremo Tribunal Federal (STF) declarou inconstitucional, nesta quinta-feira (15.10), a cobrança do Fundo de Assistência ao Trabalhador Rural (Funrural) sobre as vendas da produção de empregadores rurais pessoas físicas no período anterior a janeiro de 2018.
O julgamento dá a produtores e compradores, como frigoríficos, cooperativas e cerealistas, fundamento para contestar cobranças daquele período. O alcance sobre dívidas, parcelamentos e valores já pagos, porém, ainda precisa ser definido pelo tribunal.
A separação por data é decisiva para o bolso do produtor. A decisão trata de operações realizadas até 31 de dezembro de 2017. Para as vendas a partir de 1º de janeiro de 2018, o Supremo considerou válida a contribuição.
O Funrural é uma contribuição cobrada sobre a venda da produção agropecuária para ajudar a financiar a Previdência Social, responsável pelo pagamento de aposentadorias, pensões e outros benefícios dos trabalhadores. No caso do empregador rural, a contribuição sobre a comercialização substitui determinadas contribuições patronais calculadas sobre a folha de salários.
Na prática, a cobrança acompanha o valor vendido. Quando incide sobre a receita bruta, o cálculo considera o dinheiro recebido pela produção, antes de descontar despesas com sementes, adubos, ração, combustível e outros custos. Por isso, pode haver contribuição mesmo quando a atividade termina a safra sem lucro.
Em operações sujeitas à retenção, a empresa compradora desconta a contribuição do pagamento ao produtor e repassa o dinheiro ao Fisco. É o que ocorre, por exemplo, na compra de gado por um frigorífico. Essa obrigação de recolher em nome do fornecedor também estava em discussão no STF.
A ação foi apresentada pela Associação Brasileira de Frigoríficos (Abrafrigo). O questionamento envolvia a cobrança sobre a receita de produtores pessoas físicas que empregam trabalhadores. São eles e os compradores responsáveis pelo recolhimento que estão no centro do julgamento. Agricultores enquadrados como segurados especiais, que trabalham em regime de economia familiar, e produtores constituídos como pessoa jurídica têm regras próprias.
O tribunal entendeu que a legislação anterior a 2018 tinha falhas na criação da contribuição. Com a mudança na lei naquele ano, considerou superado o problema. Ao afastar a cobrança antiga, o Supremo também retirou, para o mesmo período, a responsabilidade dos compradores pelo recolhimento.
Para quem ainda enfrenta cobrança referente àquelas vendas, a decisão passa a ser um argumento para pedir a revisão do débito. Isso pode alcançar disputas na Receita Federal e na Justiça. Nos parcelamentos, será necessário identificar quanto do saldo corresponde ao período e à contribuição atingidos pelo julgamento.
Quem já pagou está em situação diferente: uma eventual recuperação depende das condições de cada caso, dos prazos legais e das regras que o STF ainda poderá estabelecer. O valor descontado na venda também precisa ser discriminado, porque pode reunir contribuições com destinos e fundamentos diferentes.
Essa definição ficou para uma próxima etapa. Os ministros deixaram para eventual recurso a discussão sobre a chamada modulação dos efeitos — as regras que estabelecem quais situações serão alcançadas e quais poderão ser preservadas. O benefício financeiro de cada produtor dependerá, portanto, da aplicação da decisão ao seu histórico de pagamentos e cobranças.
Nas vendas atuais, continuam valendo as regras de recolhimento. Segundo a Receita Federal, desde abril de 2026, na aquisição comum de produção de pessoa física sujeita à contribuição sobre a comercialização, as alíquotas são de 1,32% para a Previdência, 0,11% para riscos de acidentes e 0,2% para o Serviço Nacional de Aprendizagem Rural (Senar). A soma é de 1,63%, ou R$ 1.630 numa venda de R$ 100 mil sujeita integralmente a essas incidências. Há tratamento diferente para quem optou pela folha de salários e para operações com isenção.
Para avaliar o efeito do julgamento, o produtor precisa reunir notas de venda, comprovantes dos descontos, guias de pagamento e documentos de parcelamentos ou processos. Esse levantamento permite separar as operações anteriores a 2018 das posteriores e calcular o valor efetivamente em discussão.
Fonte: Pensar Agro

Cuiabá recebe visita técnica do Ministério da Saúde para acompanhar Programa Mais Médicos Especialistas

Nota Cuiabana Premiada vai distribuir R$ 130 mil em cada sorteio até dezembro

Cira-MT obtém decisões para recuperar R$ 1,6 milhão ao Estado

Atividade econômica tem alta de 0,3% em agosto, mostra IBC-Br

Prefeitura de Cuiabá investe R$ 78 milhões em seis obras de asfalto na capital; veja locais

UFMT acionará Procuradoria contra Abilio após fala que associa universitários a drogas
A reitora da Universidade Federal de Mato Grosso (UFMT), Marluce Souza e Silva, anunciou que solicitará providências à Procuradoria-Geral Federal...

Fabinho Tardin não descarta candidatura à Prefeitura de Várzea Grande em 2028
O deputado estadual reeleito Fabinho Tardin (Podemos) admitiu que poderá disputar a Prefeitura de Várzea Grande nas eleições de 2028....

Blairo e Eraí Maggi articulam nome de Avalone para vaga no TCE-MT
A disputa por uma possível vaga no Tribunal de Contas do Estado de Mato Grosso (TCE-MT) ganhou novos atores nos...


Pivetta estuda extinguir secretarias e reorganizar estrutura do Governo de MT
O governador reeleito de Mato Grosso, Otaviano Pivetta (Republicanos), avalia promover mudanças na estrutura administrativa do Estado, incluindo a possibilidade...

CPI da Saúde questiona ex-secretário sobre R$ 1,1 bilhão em indenizatórios
A Comissão Parlamentar de Inquérito (CPI) da Saúde da Assembleia Legislativa de Mato Grosso (ALMT) ouviu nesta quarta-feira (14), o...

Tião critica Flávia por dar espaço à esquerda e deixar bolsonaristas de fora
O presidente da Federação do Comércio de Bens, Serviços e Turismo de Mato Grosso (Fecomércio-MT), Tião da Zaeli (PL), voltou...

Flamengo empata com Estudiantes e decide vaga na final da Libertadores no Maracanã
O Flamengo deixou o campo nesta quinta-feira com um empate sem gols contra o Estudiantes de La Plata, no jogo...

Palmeiras vence o Fluminense e joga por empate para ir à final da Libertadores
O Palmeiras saiu do Maracanã com a vitória por 2 a 1 sobre o Fluminense, na noite desta quarta-feira, e...

Atlético-MG goleia o City Torque e encaminha vaga na final da Sul-Americana
O Atlético-MG deu um passo enorme rumo à decisão da Copa Sul-Americana nesta quarta-feira. Na Arena MRV, em Belo Horizonte,...

Romeo Beckham estreia como ator no cinema em filme sobre tênis e romance
Romeo Beckham, de 24 anos, filho do ex-jogador David Beckham e da estilista Victoria Beckham, fará sua estreia como ator...

Arthur Aguiar faz reflexão enigmática em meio a momento difícil na vida pessoal
Arthur Aguiar, de 37 anos, usou as redes sociais nesta quinta-feira (15), para compartilhar uma reflexão em meio a um...

Belo dá vida a Paulista em ‘Verônika com K’ e encara novo desafio na dramaturgia
O cantor Belo está pronto para mostrar mais uma faceta de seu talento na dramaturgia. O artista dará vida a...
-
 Economia7 dias atrás
Bancos começam a devolver R$ 1,3 bilhão a apostadores de bets
-

 Esporte5 dias atrás
Flamengo vence o Fluminense e mantém a liderança no Brasileirão
-
 Cidades5 dias atrás
Esporte nos bairros amplia acesso gratuito a futebol, capoeira e atividades físicas em Cuiabá
-
 Esporte5 dias atrás
Palmeiras atropela o Corinthians por 4 a 1 no clássico
-

 Cidades3 dias atrás
Prefeitura de Cuiabá reforça ações para melhorar a aprendizagem dos alunos da rede municipal
-

 Política3 dias atrás
ALMT tem agenda intensa de reuniões e audiências públicas
-
 Esporte6 dias atrás
Vasco fica no 0 a 0 com o Remo em São Januário e vê sequência de vitórias chegar ao fim
-
 Esporte4 dias atrás
Empate no 455º Gre-Nal: Grêmio e Internacional seguem na zona de rebaixamento