
Economia
Com novas regras do BC, registros de fraudes financeiras crescem 10%
Economia
O número de indícios de fraudes financeiras no Brasil cresceu 10,26% nos seis primeiros meses de 2026, totalizando mais de 9 milhões de ocorrências entre casos suspeitos e confirmados. No segundo semestre do ano passado, houve 8,26 milhões de registros.

Segundo levantamento da Quod, datatech especializada em inteligência de dados para o mercado de crédito, o avanço reflete principalmente o fortalecimento dos mecanismos de detecção após a implementação da Resolução 501 do Banco Central (BC), que ampliou o compartilhamento de informações entre instituições financeiras para combater golpes.
Pelos critérios da Quod, os indícios representam tanto as suspeitas como as consumações de golpes.
Sistema colaborativo
O estudo foi elaborado a partir dos dados do Registro Unificado de Fraudes (Rufra), uma base colaborativa criada pela Quod para reunir informações sobre indícios e ocorrências de fraudes compartilhadas por instituições financeiras e empresas. O sistema centraliza dados de segurança para identificar padrões de atuação de criminosos, acompanhar o histórico de vítimas e fraudadores e permitir o bloqueio preventivo de operações suspeitas.
Além de apoiar as estratégias de prevenção a golpes, o Rufra também atende às exigências da Resolução 501 do Banco Central, que tornou mais robusta a troca de informações entre as instituições financeiras. Com isso, tentativas de fraude que antes deixavam de ser registradas passaram a integrar uma base única de inteligência, ampliando a capacidade de detecção do sistema financeiro.
Principais números
- Mais de 9 milhões de indícios de fraudes no primeiro semestre de 2026;
- Alta de 10,26% em relação ao segundo semestre de 2025;
- 78% das fraudes ocorreram por meio de celulares;
- 94% envolveram contas correntes;
- 85% utilizaram o Pix para movimentação dos recursos;
- 40% dos casos tiveram origem em golpes de engenharia social;
- 3,1 milhões de pessoas foram vítimas de fraudes no período;
- Cerca de 799 mil vítimas sofreram golpes duas vezes ou mais.
Novas regras
Segundo a Quod, o aumento dos registros não representa apenas uma expansão da atividade criminosa, mas também um avanço na capacidade de monitoramento do mercado.
“O aumento de 10% no volume de fraudes em relação ao semestre anterior reflete, na verdade, o amadurecimento das defesas do mercado financeiro. Com a consolidação da Resolução 501 do Banco Central, as instituições passaram a compartilhar informações de forma muito mais ativa via base Rufra, detectando e trazendo à tona tentativas de golpes que antes ficavam subnotificadas no sistema”, afirma Danilo Coelho, diretor de Produtos e Dados da Quod.
Celular e Pix
O ambiente digital continua concentrando a maior parte das fraudes financeiras no país.
O celular foi utilizado em 78% dos casos registrados, tornando-se o principal canal explorado pelos criminosos. As contas correntes apareceram em 94% dos indícios, enquanto o Pix foi o meio de pagamento utilizado em 85% das fraudes.
Golpes psicológicos
A engenharia social segue como a principal estratégia utilizada pelos criminosos.
Essa modalidade, baseada na manipulação psicológica das vítimas para obter informações ou convencê-las a realizar transferências, respondeu por 40% dos registros, o equivalente a mais de 3,6 milhões de ocorrências no semestre.
Perfil das vítimas
Os dados mostram que os jovens são os principais alvos das fraudes financeiras.
Pessoas entre 18 e 34 anos representam 49,06% das vítimas. A faixa de 35 a 49 anos responde por 29,98% dos casos. Homens correspondem a 51% dos registros e mulheres, a 48%. A maioria das vítimas (58%) recebe até dois salários mínimos.
O levantamento também identificou elevado índice de reincidência. Das 3,1 milhões de pessoas que sofreram golpes no semestre, aproximadamente 799 mil, o equivalente a um quarto do total, foram vítimas duas ou mais vezes.
Prevenção
A Quod recomenda que consumidores reforcem os cuidados nas operações financeiras, principalmente pelo celular.
“Nunca tome decisões financeiras apressadas durante o expediente de trabalho, período em que os fraudadores aproveitam a distração das vítimas. Não clique em links recebidos por mensagens e não empreste sua conta bancária para receber ou transferir valores de terceiros, pois isso o torna cúmplice e vítima do esquema de contas laranja”, orienta Danilo Coelho.
A Quod é uma datatech especializada em inteligência de dados para o mercado de crédito. A empresa desenvolve soluções baseadas em inteligência artificial e análise de dados para apoiar instituições financeiras e empresas em decisões de crédito, prevenção a fraudes e recuperação de ativos.

Economia
Ministro prevê renegociação de R$ 90 bi em 3ª fase do Desenrola
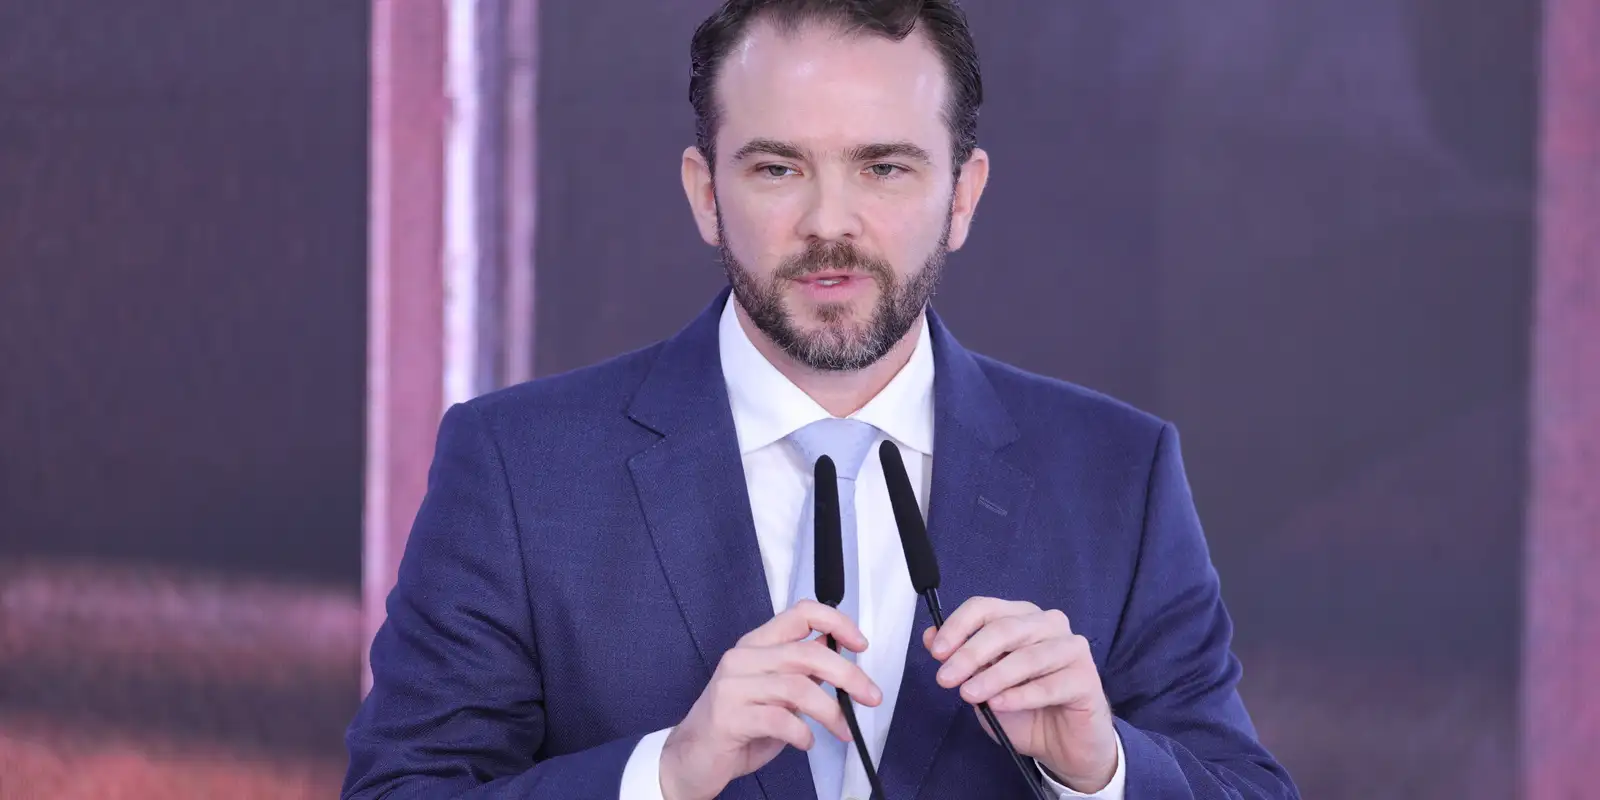
As instituições financeiras poderão apresentar até R$ 90 bilhões em dívidas antigas a serem renegociadas na primeira etapa do Desenrola 3.0, disse nesta quarta-feira (21) o ministro da Fazenda, Dario Durigan. Segundo ele, o edital de chamamento dos bancos e de outras instituições será publicado nesta quinta-feira (21), dando início ao processo de habilitação de bancos e fundos interessados em vender carteiras de crédito à União.

Apesar do volume previsto, o custo máximo estimado para a compra de todo esse montante seria de R$ 9 bilhões, considerando o desconto mínimo de 90% exigido pelo programa.
As instituições terão cinco dias úteis para informar o volume de débitos que pretendem oferecer. A etapa, no entanto, não é uma convocação para que os consumidores renegociem suas dívidas, mas um procedimento para medir o interesse dos credores e o volume de dívidas por faixas de renda.
“Estamos fazendo uma chamada aos bancos para que eles se organizem e apresentem o exato volume pelas diferentes faixas dos credores. Nessa chamada de interesse vamos permitir que várias faixas de renda sejam apresentadas, mas nosso foco são faixas de renda menores”, afirmou Durigan.
Como funcionará
O chamamento público será destinado a bancos, instituições financeiras e fundos de investimento em direitos creditórios (FIDCs). Para participar da etapa seguinte, os credores deverão apresentar carteiras de dívidas que atendam aos critérios do programa e aceitar as condições mínimas de desconto.
O procedimento será dividido em etapas:
- Chamamento: publicação do edital para manifestação de interesse dos credores;
- Apresentação das carteiras: prazo de cinco dias úteis para informar os débitos elegíveis;
- Definição do leilão: análise do volume apresentado, com separação por faixas de renda;
- Compra das dívidas: realização do leilão, previsto para novembro, com possibilidade de adiamento para o início de dezembro.
Segundo o ministro, o governo pretende estruturar a disputa para favorecer devedores de menor renda e microempreendedores individuais (MEIs). No entanto, caso o volume de dívidas de baixa renda seja menor que o previsto, o governo poderá comprar mais dívidas de alta renda.
Quanto custará
A estimativa inicial é que os credores apresentem até R$ 90 bilhões em dívidas. Como o programa exige deságio mínimo de 90%, a União pagaria, no máximo, 10% do valor nominal das carteiras adquiridas.
Na hipótese de compra de todo o montante estimado, o desembolso seria de até R$ 9 bilhões.
“Se, no limite, esses R$ 90 bilhões de dívidas forem ofertados, de partida a gente saberia que no máximo consumiriam R$ 9 bilhões para a gente adquirir tudo”, disse o secretário executivo do Ministério da Fazenda, Rogério Ceron.
O governo, porém, não necessariamente comprará todas as carteiras apresentadas. A intenção é estabelecer um orçamento para o leilão e estimular a concorrência entre os credores, o que pode resultar em descontos superiores ao mínimo exigido.
“A depender do que a gente receber nessas carteiras que os bancos e as instituições financeiras tenham, a gente pode exigir desconto de 93%, 95% no leilão. E aí, no leilão, a depender de como correr o leilão, eu posso conseguir descontos ainda maiores”, disse Durigan.
Quais dívidas entram
O Desenrola 3.0 foi criado por medida provisória assinada pelo presidente Luiz Inácio Lula da Silva em setembro. O programa prevê a compra, pela União, de carteiras de crédito com dívidas antigas para viabilizar a renegociação dos débitos com os consumidores.
Entre as condições previstas estão:
- Dívidas de até R$ 10 mil, considerando o valor original do débito;
- Atrasos entre 720 e 1.645 dias, o equivalente a aproximadamente dois anos e quatro anos e meio;
- Débitos de cartão de crédito, incluindo as modalidades rotativa e parcelada, e de crédito pessoal sem consignação em folha;
- Possibilidade de inclusão de dívidas elegíveis de pessoas físicas e MEIs, conforme as regras do programa.
No lançamento da iniciativa, o governo estimou que o volume total de dívidas elegíveis poderia chegar a R$ 150 bilhões, com desembolso de aproximadamente R$ 15 bilhões. A previsão de R$ 90 bilhões divulgada agora corresponde à expectativa inicial de dívidas que os credores poderão apresentar na primeira chamada.
Como será a renegociação
Após o leilão, as dívidas adquiridas pelo governo poderão ser renegociadas com os devedores, com repasse dos descontos obtidos na compra das carteiras.
O consumidor poderá quitar o débito à vista ou parcelar o pagamento, conforme as condições a serem estabelecidas. No caso do parcelamento, haverá cobrança de juros.
Os prazos, as taxas e as demais condições operacionais ainda dependem de definições do Conselho Monetário Nacional (CMN) e da regulamentação aplicável.
Neste momento, os consumidores não precisam procurar os bancos para participar da etapa de chamamento. O governo ainda deverá divulgar as regras e os procedimentos para o acesso às renegociações.
Continuidade
Questionado sobre a continuidade do programa independentemente do resultado das eleições presidenciais, Durigan afirmou que a iniciativa tem caráter permanente de política pública.
O ministro também criticou sugestões de congelamento temporário de dívidas de pessoas físicas e empresas, que classificou como “uma espécie de calote generalizado no sistema financeiro”.
Segundo Durigan, o governo pretende manter o Desenrola 3.0 como uma política de Estado para enfrentar o endividamento e facilitar a recuperação do acesso ao crédito.
A próxima etapa será a análise das carteiras apresentadas pelos credores. Somente depois desse levantamento a Fazenda deverá definir o volume de dívidas a ser efetivamente adquirido e as condições do leilão.

Palmeiras vence o Fluminense nos pênaltis e disputa a 8ª final de Libertadores

Galo leva 2 a 0 do City Torque, mas garante vaga na final da Sul-Americana contra o Boca

Ministro prevê renegociação de R$ 90 bi em 3ª fase do Desenrola

Apaes não podem esperar: ALMT aprova em 1ª votação projeto que destrava emendas

Evento debate segurança jurídica na era da inteligência artificial

Flávia Moretti veta passe livre para autistas e pessoas com fibromialgia em Várzea Grande
A prefeita de Várzea Grande, Flávia Moretti (PL), vetou integralmente o projeto de lei que ampliava o acesso ao transporte...

Quatro municípios de Mato Grosso terão plebiscito no próximo domingo (25)
Seu navegador não tem suporte ao recurso de áudio. Baixar áudio Eleitores de quatro municípios de Mato Grosso terão uma...

Jardim Eldorado recebe 300 metros de rede de drenagem para reduzir alagamentos
Obra na Rua Araripe está 50% concluída e prevê melhorias no escoamento das águas pluviais, na segurança e nas condições...

Várzea Grande avança com obras de drenagem e conclui 50% dos serviços no Residencial Joaquim Curvo
A Prefeitura de Várzea Grande já concluiu 50% das obras de drenagem no Residencial Joaquim Curvo. A intervenção busca reduzir...

Várzea Grande avança na construção do PME 2027-2037 com elaboração de descritores para Educação Infantil e Alfabetização
A Prefeitura de Várzea Grande, por meio da Secretaria Municipal de Educação, Cultura, Esporte e Lazer (SMECEL), realizou, na tarde...

Outubro Verde reforça importância do diagnóstico precoce e do tratamento da sífilis
Uma alteração na pele foi o sinal que levou o empresário A.P.D.S., de 45 anos, a procurar atendimento médico. Ao...
Palmeiras vence o Fluminense nos pênaltis e disputa a 8ª final de Libertadores
O Palmeiras está na final da Copa Libertadores pela oitava vez em sua história. Nesta quarta-feira (21.10), o time comandado...
Galo leva 2 a 0 do City Torque, mas garante vaga na final da Sul-Americana contra o Boca
O Atlético-MG está na final da Copa Sul-Americana. Nesta quarta-feira (21.10), o time mineiro foi derrotado por 2 a 0...

Boca elimina o Vasco em pleno Maracanã e vai à final da Sul-Americana
O Boca Juniors venceu o Vasco da Gama por 3 a 1 na noite desta terça-feira (20.10), no Maracanã, em...

Ana Hickmann mostra jardim da Casa Gialla e detalha transformação: ‘Traz paz’
Ana Hickmann usou as redes sociais para mostrar detalhes de como ficou o jardim da Casa Gialla, mansão que, segundo...

Viviane Araújo mostra bastidores de trabalhos e mostra dias intensos do dia-dia
A atriz Viviane Araújo compartilhou uma sequência de fotos e vídeos nas redes sociais para mostrar um pouco de sua...

Gracyanne Barbosa dá show no palco do Domingão após superar lesão no joelho
Gracyanne Barbosa voltou a impressionar o público com sua apresentação no Domingão com Huck. No último domingo, ela arrasou na...
-
 Polícia2 dias atrás
OPERAÇÃO DO GAECO: 15 vereadores de Cuiabá e Várzea Grande são investigados por suspeita de corrupção e compra de votos
-
 Cidades7 dias atrás
Governo apresenta balanço de metas e investimentos na Assembleia Legislativa
-
 Opinião5 dias atrás
Eu acredito que Cuiabá pode ser muito maior do que é hoje
-
 Cidades7 dias atrás
Ação da Prefeitura libera calçadas e recebe aprovação de moradores em Cuiabá
-
 Polícia6 dias atrás
Pivetta estuda extinguir secretarias e reorganizar estrutura do Governo de MT
-
 Economia5 dias atrás
Anac estabelece regras mais restritivas para aviação em Congonhas (SP)
-
 Mato Grosso6 dias atrás
Webinar reunirá especialistas para debater IA e segurança jurídica
-
 Esporte4 dias atrás
Palmeiras vence o Athletico-PR por 2 a 0 e assume a liderança provisória do Brasileirão