


Agricultura
Produção animal registra crescimento nos abates no primeiro trimestre
Agricultura

O primeiro trimestre de 2026 registrou avanço no abate de bovinos, suínos e frangos no Brasil em relação ao mesmo período do ano passado. Os dados constam das Pesquisas Trimestrais da Pecuária, divulgadas nesta terça-feira (19.05), pelo Instituto Brasileiro de Geografia e Estatística (IBGE). O balanço indica, por outro lado, uma desaceleração generalizada na comparação com o quarto trimestre de 2025.
No segmento de bovinos, foram abatidas 10,29 milhões de cabeças sob algum tipo de serviço de inspeção sanitária entre janeiro e março. O volume representa uma alta de 3,3% na comparação anual, mas uma retração de 6,8% frente ao trimestre imediatamente anterior.
A produção de carcaças bovinas seguiu a mesma tendência: alcançou 2,63 milhões de toneladas, o que significa um incremento de 5,1% em relação ao primeiro trimestre de 2025 e recuo de 10,2% na comparação trimestral.
O abate de suínos somou 15,27 milhões de cabeças no período, número 5,5% superior ao de igual intervalo do ano anterior. Frente ao fechamento de 2025, houve estabilidade, com leve redução de 0,1%. O peso acumulado das carcaças de suínos atingiu 1,37 milhão de toneladas, com crescimento de 2,6% ante o primeiro trimestre do ano passado e queda de 3,0% perante o quarto trimestre.
No setor de aves, o País abateu 1,71 bilhão de cabeças de frango nos primeiros três meses do ano, alta de 3,7% no confronto anual e recuo de 0,4% na comparação trimestral. O peso das carcaças totalizou 3,73 milhões de toneladas, com expansão de 7,0% na comparação anual e avanço de 2,3% frente ao trimestre anterior.
Leite, ovos e couro
Os dados do IBGE também mostraram o desempenho de outras cadeias da pecuária nacional:
-
Leite: A captação de leite cru inspecionado atingiu 6,78 bilhões de litros, volume 3,3% maior do que o registrado no primeiro trimestre de 2025. Na comparação com o quarto trimestre do ano passado, houve queda de 7,9%.
-
Ovos: A produção de ovos de galinha totalizou 1,21 bilhão de dúzias. O resultado aponta crescimento de 0,4% em relação ao mesmo período do ano anterior e baixa de 3,5% frente ao trimestre imediatamente anterior.
-
Couro: Os curtumes que processam pelo menos 5 mil unidades anuais receberam 10,76 milhões de peças inteiras de couro cru bovino. O volume repetiu o desempenho de igual período de 2025 (variação de 0,0%), mas recuou 3,3% em relação ao último trimestre do ano passado.
Fonte: Pensar Agro

Agricultura
Decisão que derrubou a cobrança do Funrural abre caminho para revisão de dívidas no campo
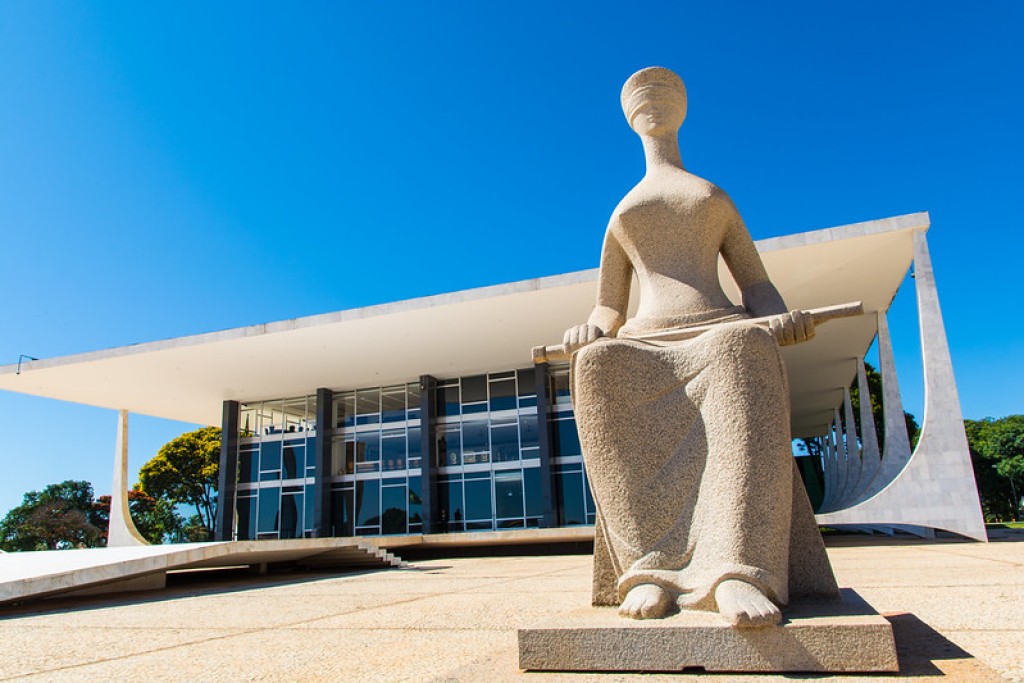
O Supremo Tribunal Federal (STF) declarou inconstitucional, nesta quinta-feira (15.10), a cobrança do Fundo de Assistência ao Trabalhador Rural (Funrural) sobre as vendas da produção de empregadores rurais pessoas físicas no período anterior a janeiro de 2018.
O julgamento dá a produtores e compradores, como frigoríficos, cooperativas e cerealistas, fundamento para contestar cobranças daquele período. O alcance sobre dívidas, parcelamentos e valores já pagos, porém, ainda precisa ser definido pelo tribunal.
A separação por data é decisiva para o bolso do produtor. A decisão trata de operações realizadas até 31 de dezembro de 2017. Para as vendas a partir de 1º de janeiro de 2018, o Supremo considerou válida a contribuição.
O Funrural é uma contribuição cobrada sobre a venda da produção agropecuária para ajudar a financiar a Previdência Social, responsável pelo pagamento de aposentadorias, pensões e outros benefícios dos trabalhadores. No caso do empregador rural, a contribuição sobre a comercialização substitui determinadas contribuições patronais calculadas sobre a folha de salários.
Na prática, a cobrança acompanha o valor vendido. Quando incide sobre a receita bruta, o cálculo considera o dinheiro recebido pela produção, antes de descontar despesas com sementes, adubos, ração, combustível e outros custos. Por isso, pode haver contribuição mesmo quando a atividade termina a safra sem lucro.
Em operações sujeitas à retenção, a empresa compradora desconta a contribuição do pagamento ao produtor e repassa o dinheiro ao Fisco. É o que ocorre, por exemplo, na compra de gado por um frigorífico. Essa obrigação de recolher em nome do fornecedor também estava em discussão no STF.
A ação foi apresentada pela Associação Brasileira de Frigoríficos (Abrafrigo). O questionamento envolvia a cobrança sobre a receita de produtores pessoas físicas que empregam trabalhadores. São eles e os compradores responsáveis pelo recolhimento que estão no centro do julgamento. Agricultores enquadrados como segurados especiais, que trabalham em regime de economia familiar, e produtores constituídos como pessoa jurídica têm regras próprias.
O tribunal entendeu que a legislação anterior a 2018 tinha falhas na criação da contribuição. Com a mudança na lei naquele ano, considerou superado o problema. Ao afastar a cobrança antiga, o Supremo também retirou, para o mesmo período, a responsabilidade dos compradores pelo recolhimento.
Para quem ainda enfrenta cobrança referente àquelas vendas, a decisão passa a ser um argumento para pedir a revisão do débito. Isso pode alcançar disputas na Receita Federal e na Justiça. Nos parcelamentos, será necessário identificar quanto do saldo corresponde ao período e à contribuição atingidos pelo julgamento.
Quem já pagou está em situação diferente: uma eventual recuperação depende das condições de cada caso, dos prazos legais e das regras que o STF ainda poderá estabelecer. O valor descontado na venda também precisa ser discriminado, porque pode reunir contribuições com destinos e fundamentos diferentes.
Essa definição ficou para uma próxima etapa. Os ministros deixaram para eventual recurso a discussão sobre a chamada modulação dos efeitos — as regras que estabelecem quais situações serão alcançadas e quais poderão ser preservadas. O benefício financeiro de cada produtor dependerá, portanto, da aplicação da decisão ao seu histórico de pagamentos e cobranças.
Nas vendas atuais, continuam valendo as regras de recolhimento. Segundo a Receita Federal, desde abril de 2026, na aquisição comum de produção de pessoa física sujeita à contribuição sobre a comercialização, as alíquotas são de 1,32% para a Previdência, 0,11% para riscos de acidentes e 0,2% para o Serviço Nacional de Aprendizagem Rural (Senar). A soma é de 1,63%, ou R$ 1.630 numa venda de R$ 100 mil sujeita integralmente a essas incidências. Há tratamento diferente para quem optou pela folha de salários e para operações com isenção.
Para avaliar o efeito do julgamento, o produtor precisa reunir notas de venda, comprovantes dos descontos, guias de pagamento e documentos de parcelamentos ou processos. Esse levantamento permite separar as operações anteriores a 2018 das posteriores e calcular o valor efetivamente em discussão.
Fonte: Pensar Agro

Complexo Passaredo reúne famílias em ação social com brinquedos, sorteios e serviços gratuito

Cuiabá sanciona leis que reconhecem santuário e Cruz do Papa como patrimônios municipais

Empresas de três regiões terão aporte de R$ 450 milhões para inovação

BB recebe até 31 de outubro inscrições para projetos de impacto social

São Paulo vence o Vasco no Morumbis e se afasta do perigo do rebaixamento

Deputados debatem em audiência pública o PLDO/2027
A Assembleia Legislativa de Mato Grosso realiza, de segunda-feira (19) a quinta-feira (22), audiências públicas e reuniões para discutir as...

UFMT acionará Procuradoria contra Abilio após fala que associa universitários a drogas
A reitora da Universidade Federal de Mato Grosso (UFMT), Marluce Souza e Silva, anunciou que solicitará providências à Procuradoria-Geral Federal...

Fabinho Tardin não descarta candidatura à Prefeitura de Várzea Grande em 2028
O deputado estadual reeleito Fabinho Tardin (Podemos) admitiu que poderá disputar a Prefeitura de Várzea Grande nas eleições de 2028....

Dia Nacional da MPB resgata história de resistência e inovação da música brasileira
Seu navegador não tem suporte ao recurso de áudio. Baixar áudio O Brasil celebra, neste sábado, o Dia Nacional da...


Pivetta estuda extinguir secretarias e reorganizar estrutura do Governo de MT
O governador reeleito de Mato Grosso, Otaviano Pivetta (Republicanos), avalia promover mudanças na estrutura administrativa do Estado, incluindo a possibilidade...

CPI da Saúde questiona ex-secretário sobre R$ 1,1 bilhão em indenizatórios
A Comissão Parlamentar de Inquérito (CPI) da Saúde da Assembleia Legislativa de Mato Grosso (ALMT) ouviu nesta quarta-feira (14), o...
São Paulo vence o Vasco no Morumbis e se afasta do perigo do rebaixamento
Leia Também: Vasco vence o São Paulo de virada e encerra jejum no Brasileirão No segundo tempo, aos 2, Calleri...

Atlético-MG vence o Coritiba por 1 a 0 e entra na zona da Libertadores
Atlético-MG vence o Coritiba por 1 a 0 e entra na zona da Libertadores COMENTE ABAIXO:

Palmeiras vence o Athletico-PR por 2 a 0 e assume a liderança provisória do Brasileirão
Próximo jogo do Palmeiras Palmeiras x Fluminense — volta da semifinal da Copa Libertadores, quarta-feira (21/10/2026), às 21h30 (de Brasília),...

Leticia Spiller se declara ao filho Pedro Novaes em aniversário de 30 anos
Leticia Spiller usou as redes sociais neste sábado (17) para comemorar uma data especial: o aniversário de 30 anos do...

Larissa Manoela celebra sucesso de peça e se declara a André Luiz Frambach: ‘Lotou’
Larissa Manoela usou as redes sociais para comemorar o sucesso da semana de estreia da peça Descalços no Parque, na...

Viviane Araújo mostra andamento da obra de sua nova mansão e faz revelação
Viviane Araújo usou as redes sociais para mostrar aos seguidores como está o andamento da obra de sua nova mansão....
-
 Esporte7 dias atrás
Palmeiras atropela o Corinthians por 4 a 1 no clássico
-

 Esporte7 dias atrás
Flamengo vence o Fluminense e mantém a liderança no Brasileirão
-
 Esporte6 dias atrás
Empate no 455º Gre-Nal: Grêmio e Internacional seguem na zona de rebaixamento
-

 Política5 dias atrás
ALMT tem agenda intensa de reuniões e audiências públicas
-
 Cidades3 dias atrás
Ação da Prefeitura libera calçadas e recebe aprovação de moradores em Cuiabá
-

 Cidades5 dias atrás
Prefeitura de Cuiabá reforça ações para melhorar a aprendizagem dos alunos da rede municipal
-
 Cidades7 dias atrás
Esporte nos bairros amplia acesso gratuito a futebol, capoeira e atividades físicas em Cuiabá
-
 Cidades3 dias atrás
Governo apresenta balanço de metas e investimentos na Assembleia Legislativa