


Agricultura
Colheita avança no Sul enquanto safrinha entra em fase crítica
Agricultura

A safra brasileira de milho avança em ritmos diferentes conforme a região do país. Enquanto produtores do Sul e parte do Sudeste praticamente encerram a colheita do milho verão, o milho segunda safra — conhecido como safrinha e responsável pela maior parte da produção nacional — atravessa fases decisivas de desenvolvimento no Centro-Oeste e no Paraná, com o clima no centro das atenções do mercado.
Segundo dados da Companhia Nacional de Abastecimento (Conab), a colheita da primeira safra está praticamente concluída no Paraná e se aproxima do fim em Santa Catarina e Rio Grande do Sul. Em São Paulo, os trabalhos também avançam rapidamente, enquanto Minas Gerais segue acelerando a retirada do cereal das lavouras. A boa produtividade registrada em parte das áreas do Sul ajuda a reforçar a oferta no mercado interno neste início de segundo semestre.
Ao mesmo tempo, o milho safrinha segue em desenvolvimento nas principais regiões produtoras do país. Em Mato Grosso, maior produtor nacional, grande parte das lavouras já está em enchimento de grãos, reflexo do plantio antecipado após a colheita da soja. Em Goiás e Mato Grosso do Sul, as áreas apresentam desenvolvimento variado conforme a época de plantio e o comportamento das chuvas nos últimos meses.
No Paraná, segundo maior produtor de milho segunda safra do Brasil, muitas lavouras ainda estão em floração e espigamento, fase considerada uma das mais sensíveis para definição do potencial produtivo.
Técnicos do Departamento de Economia Rural (Deral) e da Conab acompanham com atenção as condições climáticas, especialmente diante da redução das chuvas em algumas regiões e da chegada das primeiras massas de ar frio mais intensas do ano.
A preocupação do setor é que períodos prolongados de estiagem ou ocorrência de geadas fora do padrão possam afetar parte das lavouras justamente durante o desenvolvimento reprodutivo. Por outro lado, áreas plantadas dentro da janela ideal ainda apresentam bom potencial produtivo, principalmente em Mato Grosso.
A Conab projeta uma produção robusta para o milho brasileiro na safra 2025/26, sustentada principalmente pela segunda safra, que responde por cerca de 75% da produção nacional. O desempenho da safrinha será decisivo para o abastecimento interno, formação dos estoques e ritmo das exportações brasileiras no segundo semestre.
No mercado, cooperativas, tradings e indústrias de ração acompanham de perto a evolução climática nas próximas semanas. O comportamento das lavouras no Centro-Oeste e no Paraná deve influenciar diretamente os preços do cereal, os custos da cadeia de proteína animal e o volume disponível para exportação ao longo de 2026.
Fonte: Pensar Agro

Agricultura
Decisão que derrubou a cobrança do Funrural abre caminho para revisão de dívidas no campo
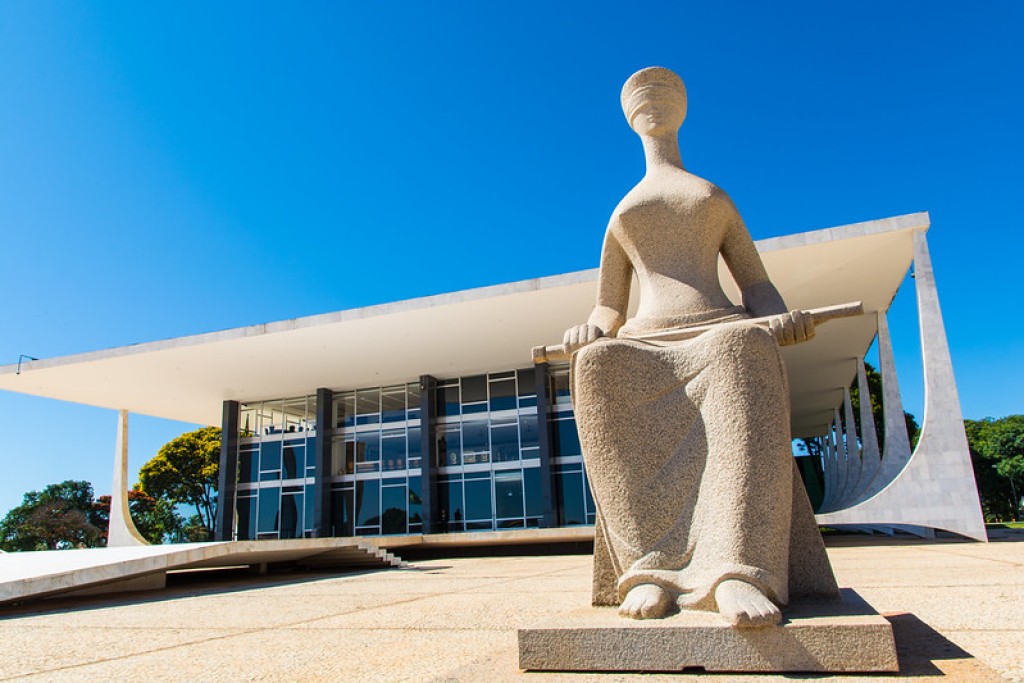
O Supremo Tribunal Federal (STF) declarou inconstitucional, nesta quinta-feira (15.10), a cobrança do Fundo de Assistência ao Trabalhador Rural (Funrural) sobre as vendas da produção de empregadores rurais pessoas físicas no período anterior a janeiro de 2018.
O julgamento dá a produtores e compradores, como frigoríficos, cooperativas e cerealistas, fundamento para contestar cobranças daquele período. O alcance sobre dívidas, parcelamentos e valores já pagos, porém, ainda precisa ser definido pelo tribunal.
A separação por data é decisiva para o bolso do produtor. A decisão trata de operações realizadas até 31 de dezembro de 2017. Para as vendas a partir de 1º de janeiro de 2018, o Supremo considerou válida a contribuição.
O Funrural é uma contribuição cobrada sobre a venda da produção agropecuária para ajudar a financiar a Previdência Social, responsável pelo pagamento de aposentadorias, pensões e outros benefícios dos trabalhadores. No caso do empregador rural, a contribuição sobre a comercialização substitui determinadas contribuições patronais calculadas sobre a folha de salários.
Na prática, a cobrança acompanha o valor vendido. Quando incide sobre a receita bruta, o cálculo considera o dinheiro recebido pela produção, antes de descontar despesas com sementes, adubos, ração, combustível e outros custos. Por isso, pode haver contribuição mesmo quando a atividade termina a safra sem lucro.
Em operações sujeitas à retenção, a empresa compradora desconta a contribuição do pagamento ao produtor e repassa o dinheiro ao Fisco. É o que ocorre, por exemplo, na compra de gado por um frigorífico. Essa obrigação de recolher em nome do fornecedor também estava em discussão no STF.
A ação foi apresentada pela Associação Brasileira de Frigoríficos (Abrafrigo). O questionamento envolvia a cobrança sobre a receita de produtores pessoas físicas que empregam trabalhadores. São eles e os compradores responsáveis pelo recolhimento que estão no centro do julgamento. Agricultores enquadrados como segurados especiais, que trabalham em regime de economia familiar, e produtores constituídos como pessoa jurídica têm regras próprias.
O tribunal entendeu que a legislação anterior a 2018 tinha falhas na criação da contribuição. Com a mudança na lei naquele ano, considerou superado o problema. Ao afastar a cobrança antiga, o Supremo também retirou, para o mesmo período, a responsabilidade dos compradores pelo recolhimento.
Para quem ainda enfrenta cobrança referente àquelas vendas, a decisão passa a ser um argumento para pedir a revisão do débito. Isso pode alcançar disputas na Receita Federal e na Justiça. Nos parcelamentos, será necessário identificar quanto do saldo corresponde ao período e à contribuição atingidos pelo julgamento.
Quem já pagou está em situação diferente: uma eventual recuperação depende das condições de cada caso, dos prazos legais e das regras que o STF ainda poderá estabelecer. O valor descontado na venda também precisa ser discriminado, porque pode reunir contribuições com destinos e fundamentos diferentes.
Essa definição ficou para uma próxima etapa. Os ministros deixaram para eventual recurso a discussão sobre a chamada modulação dos efeitos — as regras que estabelecem quais situações serão alcançadas e quais poderão ser preservadas. O benefício financeiro de cada produtor dependerá, portanto, da aplicação da decisão ao seu histórico de pagamentos e cobranças.
Nas vendas atuais, continuam valendo as regras de recolhimento. Segundo a Receita Federal, desde abril de 2026, na aquisição comum de produção de pessoa física sujeita à contribuição sobre a comercialização, as alíquotas são de 1,32% para a Previdência, 0,11% para riscos de acidentes e 0,2% para o Serviço Nacional de Aprendizagem Rural (Senar). A soma é de 1,63%, ou R$ 1.630 numa venda de R$ 100 mil sujeita integralmente a essas incidências. Há tratamento diferente para quem optou pela folha de salários e para operações com isenção.
Para avaliar o efeito do julgamento, o produtor precisa reunir notas de venda, comprovantes dos descontos, guias de pagamento e documentos de parcelamentos ou processos. Esse levantamento permite separar as operações anteriores a 2018 das posteriores e calcular o valor efetivamente em discussão.
Fonte: Pensar Agro

Atlético-MG vence o Coritiba por 1 a 0 e entra na zona da Libertadores

Palmeiras vence o Athletico-PR por 2 a 0 e assume a liderança provisória do Brasileirão

Botafogo consegue a primeira vitória na era Tite e afunda a Chapecoense na lanterna

Eu acredito que Cuiabá pode ser muito maior do que é hoje

Cortes em auxílios sociais podem gerar retração em cidades do interior

Deputados debatem em audiência pública o PLDO/2027
A Assembleia Legislativa de Mato Grosso realiza, de segunda-feira (19) a quinta-feira (22), audiências públicas e reuniões para discutir as...

UFMT acionará Procuradoria contra Abilio após fala que associa universitários a drogas
A reitora da Universidade Federal de Mato Grosso (UFMT), Marluce Souza e Silva, anunciou que solicitará providências à Procuradoria-Geral Federal...

Fabinho Tardin não descarta candidatura à Prefeitura de Várzea Grande em 2028
O deputado estadual reeleito Fabinho Tardin (Podemos) admitiu que poderá disputar a Prefeitura de Várzea Grande nas eleições de 2028....

Dia Nacional da MPB resgata história de resistência e inovação da música brasileira
Seu navegador não tem suporte ao recurso de áudio. Baixar áudio O Brasil celebra, neste sábado, o Dia Nacional da...


Pivetta estuda extinguir secretarias e reorganizar estrutura do Governo de MT
O governador reeleito de Mato Grosso, Otaviano Pivetta (Republicanos), avalia promover mudanças na estrutura administrativa do Estado, incluindo a possibilidade...

CPI da Saúde questiona ex-secretário sobre R$ 1,1 bilhão em indenizatórios
A Comissão Parlamentar de Inquérito (CPI) da Saúde da Assembleia Legislativa de Mato Grosso (ALMT) ouviu nesta quarta-feira (14), o...
Atlético-MG vence o Coritiba por 1 a 0 e entra na zona da Libertadores
Atlético-MG vence o Coritiba por 1 a 0 e entra na zona da Libertadores COMENTE ABAIXO:
Palmeiras vence o Athletico-PR por 2 a 0 e assume a liderança provisória do Brasileirão
Próximo jogo do Palmeiras Palmeiras x Fluminense — volta da semifinal da Copa Libertadores, quarta-feira (21/10/2026), às 21h30 (de Brasília),...
Botafogo consegue a primeira vitória na era Tite e afunda a Chapecoense na lanterna
O Botafogo enfim sorriu. Neste sábado (17), no Estádio Nilton Santos, no Rio de Janeiro, o Alvinegro venceu a Chapecoense...

Leticia Spiller se declara ao filho Pedro Novaes em aniversário de 30 anos
Leticia Spiller usou as redes sociais neste sábado (17) para comemorar uma data especial: o aniversário de 30 anos do...

Larissa Manoela celebra sucesso de peça e se declara a André Luiz Frambach: ‘Lotou’
Larissa Manoela usou as redes sociais para comemorar o sucesso da semana de estreia da peça Descalços no Parque, na...

Viviane Araújo mostra andamento da obra de sua nova mansão e faz revelação
Viviane Araújo usou as redes sociais para mostrar aos seguidores como está o andamento da obra de sua nova mansão....
-

 Esporte6 dias atrás
Flamengo vence o Fluminense e mantém a liderança no Brasileirão
-
 Esporte6 dias atrás
Palmeiras atropela o Corinthians por 4 a 1 no clássico
-

 Política5 dias atrás
ALMT tem agenda intensa de reuniões e audiências públicas
-
 Esporte6 dias atrás
Empate no 455º Gre-Nal: Grêmio e Internacional seguem na zona de rebaixamento
-
 Cidades7 dias atrás
Esporte nos bairros amplia acesso gratuito a futebol, capoeira e atividades físicas em Cuiabá
-
 Cidades2 dias atrás
Ação da Prefeitura libera calçadas e recebe aprovação de moradores em Cuiabá
-

 Cidades5 dias atrás
Prefeitura de Cuiabá reforça ações para melhorar a aprendizagem dos alunos da rede municipal
-
 Política5 dias atrás
Presidente da Câmara renuncia ao mandato e diz que política é “frustrante”