


Agricultura
Oferta elevada e ajustes no volume de produção marcam o início do ciclo agrícola de 2026
Agricultura

Os mercados agrícolas brasileiros chegam a fevereiro com forte pressão de oferta e volatilidade nos preços, em um contexto em que a safra de grãos de 2025 alcançou recorde histórico estimado em mais de 345 milhões de toneladas, segundo dados oficiais do Instituto Brasileiro de Geografia e Estatística (IBGE). Para 2026, as projeções preliminares apontam para um ajuste técnico na produção, que seria produção menor em relação ao recorde, mas ainda em patamar elevado, com recuo estimado em torno de 1,8% em relação ao volume recorde do ano anterior, cenário que tende a refletir nos preços e nas estratégias de comercialização ao longo do primeiro semestre.
No segmento da soja, principal commodity agrícola brasileira e item-chave da pauta exportadora, os preços no mercado físico seguem pressionados diante do avanço da colheita e do consequente aumento da oferta disponível. Especialistas em mercado agrícola destacam que essa dinâmica é típica do período de pico da safra, quando os estoques disponíveis se expandem e os agentes ajustam posições diante de expectativas de demanda e condições logísticas. Para contratos futuros, o ambiente permanece de ajuste moderado, com foco dos agentes em fatores macroeconômicos, temas regulatórios e incertezas sanitárias que ainda pairam sobre o comércio internacional.
A resposta dos mercados aos fundamentos também se reflete nos derivados da soja. O farelo de soja mostra tendência de baixa em grande parte dos mercados regionais, sustentado pela expectativa de ampla oferta de grãos processáveis. Por outro lado, o óleo de soja apresenta maior resiliência, amparado por fundamentos relativamente equilibrados e pela demanda de setores específicos, incluindo o de biocombustíveis. Analistas apontam que a leitura dos spreads entre farelo e óleo pode oferecer sinais importantes para ajustes de portfólio neste início de ciclo.
No milho, cuja segunda safra – a safrinha – representa parcela significativa da produção nacional, os preços também enfrentam pressão descendente no mercado físico. O avanço das lavouras de verão reforça a expectativa de oferta elevada no curto prazo, embora riscos fitossanitários e condições climáticas irregulares em algumas regiões produtoras mantenham níveis de volatilidade nos contratos futuros. Especialistas sinalizam que estratégias de comercialização escalonada podem ajudar produtores a capturar eventuais repiques de preço.
Já o algodão acompanha pressão similar, impulsionada pela perspectiva de boa disponibilidade de oferta em meio ao plantio avançado. Nesse cenário, gestores de propriedades rurais e consultores recomendam foco em eficiência operacional, gestão de custos e estratégias de proteção de preço para mitigar os efeitos de maiores oscilações no mercado físico e nos futuros.
No setor sucroenergético, os preços do açúcar no mercado físico continuam sob pressão diante da expectativa de oferta elevada no Centro-Sul, refletindo os efeitos de safras amplas em culturas concorrentes por área de plantio. Em contrapartida, os preços do etanol mantêm sustentação relativa, apoiados pela demanda interna e pela participação contínua do biocombustível na matriz energética. No mercado futuro, os contratos de açúcar aprofundam a tendência de baixa, enquanto o etanol registra menor volatilidade, apoiado por fundamentos mais equilibrados no curto prazo.
O mercado de laranja e suco de laranja também evidencia ajustes. Os preços do fruto no mercado físico iniciam o mês com estabilidade, mas o suco passa por correção após as altas acumuladas em janeiro. Analistas ressaltam que, no médio prazo, projeções de expansão da produção nacional a partir de 2026/27, em contraste com limitações de oferta em outros países produtores, seguem reforçando o papel do Brasil como principal fornecedor global de suco de laranja.
Na pecuária, o boi gordo mantém um viés mais positivo tanto no mercado físico quanto nos contratos futuros, sustentado por uma demanda externa firme e pela ampliação do acesso a mercados internacionais. O avanço das exportações e a maior participação do Brasil em cadeias internacionais de proteína animal reforçam a perspectiva de preços sustentados ao longo do primeiro semestre, embora desafios como custos de reposição e disponibilidade de crédito continuem no radar dos produtores.
Especialistas ressaltam que o atual início de ciclo — marcado por oferta robusta, ajustes de produção projetados para 2026 e volatilidade nos mercados futuros — exigirá dos produtores um equilíbrio entre eficiência operacional, gestão de risco e capacidade de leitura dos fundamentos de mercado, para converter oportunidades em rentabilidade sustentável.
Fonte: Pensar Agro

Agricultura
Decisão que derrubou a cobrança do Funrural abre caminho para revisão de dívidas no campo
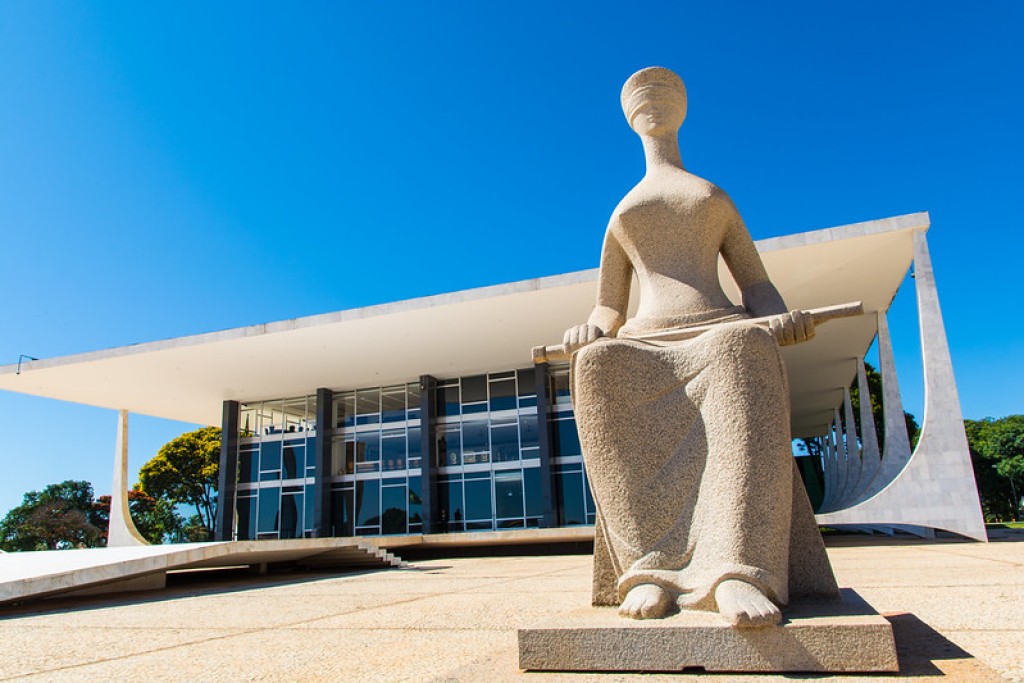
O Supremo Tribunal Federal (STF) declarou inconstitucional, nesta quinta-feira (15.10), a cobrança do Fundo de Assistência ao Trabalhador Rural (Funrural) sobre as vendas da produção de empregadores rurais pessoas físicas no período anterior a janeiro de 2018.
O julgamento dá a produtores e compradores, como frigoríficos, cooperativas e cerealistas, fundamento para contestar cobranças daquele período. O alcance sobre dívidas, parcelamentos e valores já pagos, porém, ainda precisa ser definido pelo tribunal.
A separação por data é decisiva para o bolso do produtor. A decisão trata de operações realizadas até 31 de dezembro de 2017. Para as vendas a partir de 1º de janeiro de 2018, o Supremo considerou válida a contribuição.
O Funrural é uma contribuição cobrada sobre a venda da produção agropecuária para ajudar a financiar a Previdência Social, responsável pelo pagamento de aposentadorias, pensões e outros benefícios dos trabalhadores. No caso do empregador rural, a contribuição sobre a comercialização substitui determinadas contribuições patronais calculadas sobre a folha de salários.
Na prática, a cobrança acompanha o valor vendido. Quando incide sobre a receita bruta, o cálculo considera o dinheiro recebido pela produção, antes de descontar despesas com sementes, adubos, ração, combustível e outros custos. Por isso, pode haver contribuição mesmo quando a atividade termina a safra sem lucro.
Em operações sujeitas à retenção, a empresa compradora desconta a contribuição do pagamento ao produtor e repassa o dinheiro ao Fisco. É o que ocorre, por exemplo, na compra de gado por um frigorífico. Essa obrigação de recolher em nome do fornecedor também estava em discussão no STF.
A ação foi apresentada pela Associação Brasileira de Frigoríficos (Abrafrigo). O questionamento envolvia a cobrança sobre a receita de produtores pessoas físicas que empregam trabalhadores. São eles e os compradores responsáveis pelo recolhimento que estão no centro do julgamento. Agricultores enquadrados como segurados especiais, que trabalham em regime de economia familiar, e produtores constituídos como pessoa jurídica têm regras próprias.
O tribunal entendeu que a legislação anterior a 2018 tinha falhas na criação da contribuição. Com a mudança na lei naquele ano, considerou superado o problema. Ao afastar a cobrança antiga, o Supremo também retirou, para o mesmo período, a responsabilidade dos compradores pelo recolhimento.
Para quem ainda enfrenta cobrança referente àquelas vendas, a decisão passa a ser um argumento para pedir a revisão do débito. Isso pode alcançar disputas na Receita Federal e na Justiça. Nos parcelamentos, será necessário identificar quanto do saldo corresponde ao período e à contribuição atingidos pelo julgamento.
Quem já pagou está em situação diferente: uma eventual recuperação depende das condições de cada caso, dos prazos legais e das regras que o STF ainda poderá estabelecer. O valor descontado na venda também precisa ser discriminado, porque pode reunir contribuições com destinos e fundamentos diferentes.
Essa definição ficou para uma próxima etapa. Os ministros deixaram para eventual recurso a discussão sobre a chamada modulação dos efeitos — as regras que estabelecem quais situações serão alcançadas e quais poderão ser preservadas. O benefício financeiro de cada produtor dependerá, portanto, da aplicação da decisão ao seu histórico de pagamentos e cobranças.
Nas vendas atuais, continuam valendo as regras de recolhimento. Segundo a Receita Federal, desde abril de 2026, na aquisição comum de produção de pessoa física sujeita à contribuição sobre a comercialização, as alíquotas são de 1,32% para a Previdência, 0,11% para riscos de acidentes e 0,2% para o Serviço Nacional de Aprendizagem Rural (Senar). A soma é de 1,63%, ou R$ 1.630 numa venda de R$ 100 mil sujeita integralmente a essas incidências. Há tratamento diferente para quem optou pela folha de salários e para operações com isenção.
Para avaliar o efeito do julgamento, o produtor precisa reunir notas de venda, comprovantes dos descontos, guias de pagamento e documentos de parcelamentos ou processos. Esse levantamento permite separar as operações anteriores a 2018 das posteriores e calcular o valor efetivamente em discussão.
Fonte: Pensar Agro

Elaine Mickely celebra chegada da neta e se emociona com momento especial em família

Unidades do MPMT devem indicar atividades educacionais até dia 23

Deputados debatem em audiência pública o PLDO/2027

Malu Borges exibe barriga definida três meses após dar à luz à segunda filha

Brasil deve voltar a ser 8ª maior economia do mundo em 2027, prevê FMI
Deputados debatem em audiência pública o PLDO/2027
A Assembleia Legislativa de Mato Grosso realiza, de segunda-feira (19) a quinta-feira (22), audiências públicas e reuniões para discutir as...

UFMT acionará Procuradoria contra Abilio após fala que associa universitários a drogas
A reitora da Universidade Federal de Mato Grosso (UFMT), Marluce Souza e Silva, anunciou que solicitará providências à Procuradoria-Geral Federal...

Fabinho Tardin não descarta candidatura à Prefeitura de Várzea Grande em 2028
O deputado estadual reeleito Fabinho Tardin (Podemos) admitiu que poderá disputar a Prefeitura de Várzea Grande nas eleições de 2028....

Dia Nacional da MPB resgata história de resistência e inovação da música brasileira
Seu navegador não tem suporte ao recurso de áudio. Baixar áudio O Brasil celebra, neste sábado, o Dia Nacional da...


Pivetta estuda extinguir secretarias e reorganizar estrutura do Governo de MT
O governador reeleito de Mato Grosso, Otaviano Pivetta (Republicanos), avalia promover mudanças na estrutura administrativa do Estado, incluindo a possibilidade...

CPI da Saúde questiona ex-secretário sobre R$ 1,1 bilhão em indenizatórios
A Comissão Parlamentar de Inquérito (CPI) da Saúde da Assembleia Legislativa de Mato Grosso (ALMT) ouviu nesta quarta-feira (14), o...

Flamengo empata com Estudiantes e decide vaga na final da Libertadores no Maracanã
O Flamengo deixou o campo nesta quinta-feira com um empate sem gols contra o Estudiantes de La Plata, no jogo...

Palmeiras vence o Fluminense e joga por empate para ir à final da Libertadores
O Palmeiras saiu do Maracanã com a vitória por 2 a 1 sobre o Fluminense, na noite desta quarta-feira, e...

Atlético-MG goleia o City Torque e encaminha vaga na final da Sul-Americana
O Atlético-MG deu um passo enorme rumo à decisão da Copa Sul-Americana nesta quarta-feira. Na Arena MRV, em Belo Horizonte,...
Elaine Mickely celebra chegada da neta e se emociona com momento especial em família
Elaine Mickely usou as redes sociais para celebrar a chegada da mais nova integrante da família: sua neta, filha de...
Malu Borges exibe barriga definida três meses após dar à luz à segunda filha
Malu Borges, de 29 anos, mostrou que está firme na rotina fitness três meses após dar à luz sua segunda...

Viviane Araújo cai no samba durante ensaio de Carnaval: ‘Muito rainha!’
Viviane Araújo já está no clima do Carnaval! A atriz e rainha de bateria compartilhou nas redes sociais registros de...
-
 Economia7 dias atrás
Bancos começam a devolver R$ 1,3 bilhão a apostadores de bets
-

 Esporte5 dias atrás
Flamengo vence o Fluminense e mantém a liderança no Brasileirão
-
 Cidades5 dias atrás
Esporte nos bairros amplia acesso gratuito a futebol, capoeira e atividades físicas em Cuiabá
-
 Esporte5 dias atrás
Palmeiras atropela o Corinthians por 4 a 1 no clássico
-

 Cidades3 dias atrás
Prefeitura de Cuiabá reforça ações para melhorar a aprendizagem dos alunos da rede municipal
-

 Política3 dias atrás
ALMT tem agenda intensa de reuniões e audiências públicas
-
 Esporte6 dias atrás
Vasco fica no 0 a 0 com o Remo em São Januário e vê sequência de vitórias chegar ao fim
-
 Esporte4 dias atrás
Empate no 455º Gre-Nal: Grêmio e Internacional seguem na zona de rebaixamento